Questões de Concurso
Sobre balanço orçamentário - bo em contabilidade pública
Foram encontradas 1.489 questões


I – O resultado orçamentário do Balanço Orçamentário integra diretamente o resultado patrimonial da Demonstração das Variações Patrimoniais e deve coincidir com ele depois dos ajustes extraorçamentários.
II – A Demonstração das Variações Patrimoniais evidencia alterações resultantes ou independentes da execução orçamentária e apresenta o resultado patrimonial do exercício.
III – O quadro principal do Balanço Patrimonial classifica ativos e passivos como financeiros e permanentes, enquanto a divisão entre circulante e não circulante fica restrita às notas.
IV – O Balanço Patrimonial pode apresentar o quadro principal por circulante e não circulante e, em quadro próprio, a classificação financeira e permanente exigida pela legislação.
V – A Demonstração das Mutações do Patrimônio Líquido, quando aplicável, evidencia alterações patrimoniais que não se resumem ao resultado apurado no período.
Estão corretas, apenas, as afirmativas:
I.Além do Quadro Principal do Balanço Orçamentário, compõem sua publicação o Quadro do Superávit/Déficit Financeiro e o Quadro das Contas de Compensação.
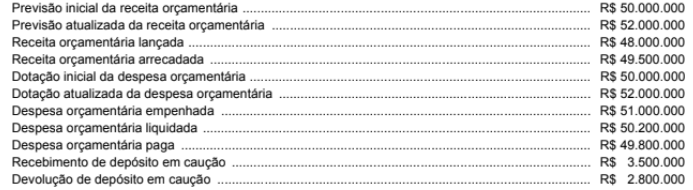
II.O Balanço Orçamentário poderá demonstrar uma situação de desequilíbrio entre a previsão atualizada da receita e a dotação atualizada.
III.No Balanço Orçamentário, as receitas são detalhadas por categoria econômica e espécie, enquanto as despesas, por categoria econômica e modalidade de aplicação.
É correto o que se afirma em:
Julgue os item seguinte, relativo à contabilidade pública brasileira.
O balanço orçamentário é composto por um único quadro, denominado quadro principal.
No que diz respeito à administração financeira, julgue o item subsequente.
O indicador de superávit financeiro do balanço patrimonial constitui variável de estoque que mensura a diferença positiva entre o ativo financeiro e o passivo financeiro, sendo essa métrica conceitualmente idêntica ao indicador de superávit orçamentário demonstrado no encerramento do exercício.
A respeito dos atributos da informação contábil, da demonstração das variações patrimoniais (DVP) e dos balanços orçamentário, financeiro e patrimonial, julgue o item subsequente.
O balanço orçamentário tem por finalidade demonstrar as receitas e despesas previstas em confronto com as realizadas, sendo sua estrutura composta pelo quadro principal, pelo quadro da execução de restos a pagar não processados e pelo quadro da execução de restos a pagar processados.
Receita prevista: R$ 750.000,00 Receita arrecadada: R$ 770.000,00 Despesa fixada: R$ 750.000,00 Despesa empenhada: R$ 690.000,00 Despesa liquidada: R$ 660.000,00 Despesa paga: R$ 650.000,0
A partir dos saldos apresentados, é correto afirmar que houve:
Acerca das demonstrações contábeis aplicadas ao setor público, julgue o item a seguir.
No balanço orçamentário, o resultado do exercício é apurado pela comparação entre a receita orçamentária realizada e a despesa orçamentária empenhada, independentemente de a despesa ter sido integralmente paga no exercício.
• Receita Corrente Arrecadada: R$ 600.000. • Receita de Capital Arrecadada: R$ 250.000. • Despesa Corrente Empenhada: R$ 530.000. • Despesa de Capital Empenhada: R$ 200.000. • Recebimento de depósitos em caução (extraorçamentário): R$ 45.000. • Superávit Financeiro do exercício anterior utilizado para créditos: R$ 80.000.
Com base na Lei nº 4.320/1964, o resultado orçamentário apurado no Balanço Orçamentário dessa unidade foi um:
- previsão inicial da receita: 400.000. - dotação inicial da despesa: 400.000. - previsão atualizada da receita: 380.000. - dotação atualizada da despesa: 380.000. - receita realizada/executada: 360.000. - despesa empenhada: 340.000. - despesa liquidada: 330.000. - despesa paga: 290.000.
Tendo como base as informações apresentadas nessa situação hipotética, assinale a opção em que é corretamente indicado o resultado orçamentário (em R$) apurado no balanço orçamentário do exercício.
Pode-se inferir, com base na NBC TSP 11 (R1) – Apresentação das Demonstrações Contábeis, que essa entidade

 Conheça nossos planos