Questões de Concurso
Sobre balanço orçamentário - bo em contabilidade pública
Foram encontradas 1.489 questões


Sobre a função das demonstrações contábeis no setor público, assinale a alternativa CORRETA.
(__)O Balanço Patrimonial do setor público evidencia a posição patrimonial e financeira do ente, apresentando os ativos, passivos e o patrimônio líquido, segregados em circulante e não circulante.
(__)A Demonstração das Variações Patrimoniais (DVP) evidencia as alterações verificadas no patrimônio líquido, decorrentes de Variações Patrimoniais Aumentativas e Diminutivas ocorridas no exercício.
(__)O Balanço Financeiro do setor público é equivalente ao Balanço Patrimonial e substitui este quando o ente público adota o regime misto de contabilidade, sendo utilizados como sinônimos na prática contábil governamental.
(__)O Balanço Orçamentário evidencia as receitas orçamentárias previstas e as realizadas, bem como as despesas orçamentárias fixadas e as executadas, permitindo a apuração do resultado orçamentário do exercício.
Após análise, assinale a alternativa que apresenta a sequência CORRETA dos itens acima, de cima para baixo:
Caso 3
Para responder à questão, considere a seguinte relação de contas contábeis e seus saldos de um município em 30/11/2025.
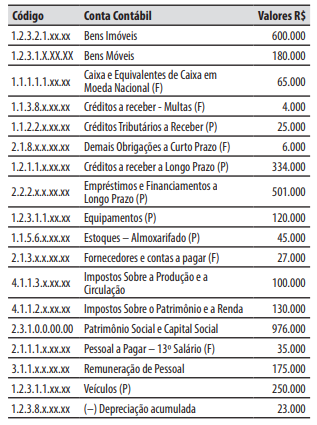
No decorrer de dezembro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Empenho e liquidação referente à aquisição de medicamentos, que foram registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 10.000.
2. Lançamento, arrecadação e recolhimento da receita referente ao Fundo de Participação dos Municípios (FPM), recebida do governo federal, no valor de R$ 20.000.
3. Recebimento, em doação do governo do Estado, de um veículo para o transporte escolar, no valor de R$ 100.000.
4. Pagamento da obrigação registrada na conta contábil “Pessoal a Pagar – 13º Salário (F)”, no valor de R$ 35.000.
5. Arrecadação e recolhimento de tributos, que já haviam sido previamente lançados, no valor de R$ 15.000.
6. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 25.000.
7. Provisão decorrente de ação judicial relativa à reparação de danos ambientais, no valor de R$ 30.000. A expectativa é de que o empenho e o pagamento ocorram no decorrer do exercício financeiro de 2026.
Caso 2
Para responder à questão, considere a seguinte relação de contas contábeis de um município em 30/11/2025.
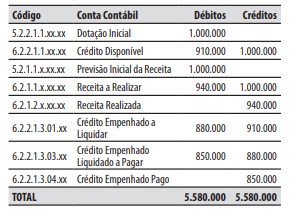
No decorrer de dezembro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Lançamento, arrecadação e recolhimento de receita de impostos, no valor de R$ 30.000.
2. Empenho e liquidação da despesa com pessoal e encargos sociais, no valor de R$ 20.000.
3. Pagamento de uma obrigação, que já havia sido empenhada e liquidada, no valor de R$ 10.000.
4. Ingresso na conta corrente bancária do município, de recurso referente à caução de licitação, no valor de R$ 5.000.
5. Reconhecimento da depreciação de veículos, no valor de R$ 25.000.
No que concerne à apresentação das demonstrações contábeis, julgue o item seguinte, em conformidade com o disposto nas NBC TSP pertinentes.
O orçamento original deve contemplar exclusivamente as receitas e despesas previstas para o exercício vigente, sendo vedada a inclusão de quaisquer dotações residuais provenientes de anos anteriores, ainda que autorizadas por força de lei.
Acerca das demonstrações contábeis aplicadas ao setor público e ao processo de consolidação dessas demonstrações, julgue o item seguinte.
No balanço orçamentário, as receitas realizadas correspondem às efetivamente arrecadadas pelo ente público durante o exercício financeiro.
No âmbito da contabilidade aplicada ao setor público, o contador deve observar os princípios orçamentários, as normas do MCASP e as regras de execução da receita e da despesa pública. Com base nessa informação, julgue o item seguinte.
O balanço orçamentário evidencia a execução do orçamento público ao confrontar, no exercício financeiro, as receitas previstas com as efetivamente arrecadadas e as despesas fixadas com as executadas.
Considerando a situação hipotética apresentada e o disposto no MCASP, assinale a opção correta em relação ao tratamento do superávit financeiro nos demonstrativos orçamentários do exercício corrente no estado mencionado.
( ) O Balanço Orçamentário demonstrará as receitas detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que corresponde ao excesso ou insuficiência de arrecadação.
( ) O Balanço Financeiro (BF) evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte. É nesta demonstração contábil que se faz a apuração do superávit financeiro, que permite a abertura de créditos adicionais ao orçamento vigente.
( ) Além do Quadro Principal, compõem o Balanço Patrimonial o Quadro de Transferências Financeiras Recebidas e Concedidas e o Quadro de Juros e Encargos da Dívida.
• Transferências correntes: R$ 350.000; • Alienação de bens: R$ 103.000; • Recursos arrecadados em exercícios anteriores: R$ 400.000; • Operações de crédito internas: R$ 600.000; • Superávit financeiro de exercícios anteriores: R$ 320.000; • Créditos adicionais autorizados nos últimos quatro meses do exercício anterior ao de referência e reabertos no exercício de referência: R$ 120.000; • Receita com impostos: R$ 1.250.000.
Com base nessas informações, assinale a alternativa que apresenta o Saldo de Exercícios anteriores no Balanço Orçamentário de 31/12/2024.
Considerando as normas da contabilidade aplicada ao setor público, conforme o Manual de Contabilidade Aplicada ao Setor Público (MCASP) e o Plano de Contas Aplicado ao Setor Público (PCASP), julgue o item a seguir.
O balanço orçamentário evidencia as variações patrimoniais decorrentes da execução das receitas e das despesas não orçamentárias.

 Conheça nossos planos