Questões de Concurso
Sobre balanço financeiro - bf em contabilidade pública
Foram encontradas 985 questões


Ano: 2024
Banca:
IBFC
Órgão:
Prefeitura de Feira de Santana - BA
Prova:
IBFC - 2024 - Prefeitura de Feira de Santana - BA - Auditor Fiscal |
Q3233243
Contabilidade Pública
______ evidencia as receitas e despesas
orçamentárias, bem como os ingressos e
dispêndios extraorçamentários, conjugados
com os saldos de caixa do exercício anterior e
os que se transferem para o início do exercício
seguinte. Assinale a alternativa que preencha
corretamente a lacuna.
Ano: 2024
Banca:
Ibest
Órgão:
Prefeitura de Guaíba - RS
Prova:
Ibest - 2024 - Prefeitura de Guaíba - RS - Contador Previdenciário |
Q3231329
Contabilidade Pública
Texto associado
Para a questão, considere as seguintes
informações contábeis relativas a um município para
exercício financeiro.
Receita corrente prevista: R$ 10.000.000,00
Receita de capital prevista: R$ 3.000.000,00
Receita corrente arrecadada: R$ 10.500.000,00
Receita de capital arrecadada. R$ 4.000.000,00
Despesa corrente fixada: R$ 10.000.000,00
Despesa de capital fixada: R$ 3.000.000,00
Despesa corrente empenhada: R$ 9.800.000,00
Despesa de capital empenhada: R$ 2.900.000,00
Inscrição de restos a pagar: R$ 600.000,00
Pagamento de restos a pagar: R$ 300.000,00
Recebimento de cauções. R$ 100.000,00
Devolução de cauções: R$ 50.000,00
Recebimento de equipamentos em doação: R$
150.000,00;
Doação de equipamentos inservíveis: R$ 30.000,00
O resultado financeiro foi de
Q3228740
Contabilidade Pública
Um ente público apresentou as seguintes informações do seu Balanço Financeiro:

O resultado financeiro do exercício, em milhares de R$, totalizou:
Ano: 2024
Banca:
UNIVALI
Órgão:
Prefeitura de Luiz Alves - SC
Prova:
UNIVALI - 2024 - Prefeitura de Luiz Alves - SC - Tesoureiro |
Q3138138
Contabilidade Pública
O balanço financeiro tem como objetivo demonstrar as
movimentações de recursos financeiros de uma entidade
pública ao longo de um exercício, abrangendo receitas e
despesas pagas. No setor público, um dos objetivos
desse demonstrativo é:
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Cacoal - RO
Prova:
Instituto Consulplan - 2024 - Prefeitura de Cacoal - RO - Contador |
Q3136978
Contabilidade Pública
A contabilidade aplicada ao setor público possui aspectos distintos e que devem ser compreendidos pelos usuários para avaliar
adequadamente as informações contábeis. São considerados instrumentos que refletem apenas o aspecto orçamentário:
Ano: 2024
Banca:
Unesc
Órgão:
Prefeitura de Macieira - SC
Prova:
Unesc - 2024 - Prefeitura de Macieira - SC - Contador |
Q3131823
Contabilidade Pública
Uma organização para ter ciência de sua situação
patrimonial e financeira em determinado período utiliza
mecanismos como os relatórios contábeis que funcionam
como uma fotografia da situação da organização num
determinado período. Assinale a alternativa
correspondente ao tipo de relatório que demonstra a
movimentação de recursos financeiros em um
determinado período orçamentário, incluindo receitas e
despesas orçamentárias, entradas e saídas
extraorçamentárias, e saldos de caixa:
Ano: 2024
Banca:
COPEVE-UFAL
Órgão:
Prefeitura de Viçosa - AL
Prova:
COPEVE-UFAL - 2024 - Prefeitura de Viçosa - AL - Controlador Interno |
Q3120641
Contabilidade Pública
O conjunto completo de demonstrações contábeis aplicadas ao
setor público inclui
Ano: 2024
Banca:
SELECON
Órgão:
Câmara de Rio Brilhante - MS
Prova:
SELECON - 2024 - Câmara de Rio Brilhante - MS - Controlador Interno |
Q3120413
Contabilidade Pública
O demonstrativo previsto na legislação da contabilidade
pública no qual são demonstradas as receitas e despesas
orçamentárias e extraordinárias, além dos recursos existentes
em caixa e equivalentes a caixa, apurados no início e no final do
exercício financeiro é denominado balanço:
Ano: 2024
Banca:
SELECON
Órgão:
Câmara de Rio Brilhante - MS
Prova:
SELECON - 2024 - Câmara de Rio Brilhante - MS - Contador |
Q3120368
Contabilidade Pública
O demonstrativo da contabilidade pública que discrimina as
transferências financeiras recebidas e concedidas, decorrentes
ou independentes da execução orçamentária, destacando os
aportes de recursos para o RPPS é o:
Ano: 2024
Banca:
IMPARH
Órgão:
Prefeitura de Fortaleza - CE
Prova:
IMPARH - 2024 - Prefeitura de Fortaleza - CE - Analista de Regulação - Ciências Contábeis |
Q3115227
Contabilidade Pública
O demonstrativo contábil que evidencia as receitas e
despesas orçamentárias, bem como os ingressos e dispêndios
extraorçamentários, conjugados com os saldos de caixa do
exercício anterior e os que se transferem para o exercício
seguinte, refere-se ao:
Ano: 2024
Banca:
CESPE / CEBRASPE
Órgão:
STJ
Prova:
CESPE / CEBRASPE - 2024 - STJ - Analista Judiciário - Área: Apoio Especializado - Especialidade: Contadoria |
Q3104736
Contabilidade Pública
Texto associado
No primeiro exercício financeiro já encerrado de
uma entidade pública, foram registradas contabilmente somente
as seguintes informações.
I Aprovação da lei orçamentária anual no valor de R$ 200 mil.
II Lançamento de impostos no valor de R$ 140 mil,
100% arrecadados.
III Empenho, liquidação e pagamento de folha de pessoal no
valor de R$ 100 mil.
IV Empenho e liquidação de móveis e utensílios no valor de
R$ 80 mil, 100% inscritos em restos a pagar.
V Recebimento de imóvel em doação no valor de R$ 120 mil.
VI Recebimento de R$ 20 mil em caução, correspondente à
metade do valor devolvido.
Com base nessas informações hipotéticas, julgue o item a
seguir, relativos às demonstrações contábeis no setor público.
No balanço financeiro, o resultado financeiro do exercício foi superavitário em R$ 50 mil.
No balanço financeiro, o resultado financeiro do exercício foi superavitário em R$ 50 mil.
Ano: 2024
Banca:
ADVISE
Órgão:
Prefeitura de São José da Tapera - AL
Prova:
ADVISE - 2024 - Prefeitura de São José da Tapera - AL - Fiscal de Tributos |
Q3102492
Contabilidade Pública
A Demonstração Contábil que evidencia as receitas e
despesas orçamentárias, bem como os ingressos e
dispêndios extraorçamentários, conjugados com os saldos
de caixa do exercício anterior e os que se transferem para
o início do exercício seguinte é denominada como:
Ano: 2024
Banca:
SELECON
Órgão:
Câmara de Itabi - SE
Prova:
SELECON - 2024 - Câmara de Itabi - SE - Controlador Interno |
Q3093843
Contabilidade Pública
O demonstrativo da contabilidade pública que apresenta
em sua estrutura as receitas e despesas extraorçamentárias
realizadas no exercício é:
Ano: 2024
Banca:
IV - UFG
Órgão:
Prefeitura de Carmo do Rio Verde - GO
Prova:
IV - UFG - 2024 - Prefeitura de Carmo do Rio Verde - GO - Fiscal de Tributos |
Q3092971
Contabilidade Pública
Texto associado
Considere a Tabela 1 com as informações da prefeitura do município X relativas ao ano de 2023, para a resolução da questão.
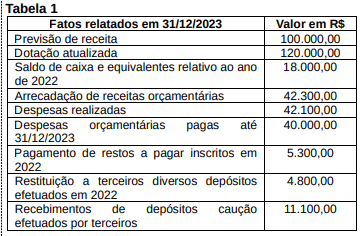
Com base nas informações da questão anterior, o saldo de
caixa e equivalentes de caixa em 2023 é
Ano: 2024
Banca:
IV - UFG
Órgão:
Prefeitura de Carmo do Rio Verde - GO
Prova:
IV - UFG - 2024 - Prefeitura de Carmo do Rio Verde - GO - Fiscal de Tributos |
Q3092970
Contabilidade Pública
Texto associado
Considere a Tabela 1 com as informações da prefeitura do município X relativas ao ano de 2023, para a resolução da questão.
Qual é o resultado financeiro do exercício?
Ano: 2024
Banca:
Creative Group
Órgão:
Prefeitura de Camaquã - RS
Prova:
Creative Group - 2024 - Prefeitura de Camaquã - RS - Auditor Fiscal Tributário |
Q3087821
Contabilidade Pública
A Prefeitura de um município está revisando o
balanço financeiro do exercício fiscal para
determinar se houve superávit ou déficit nas
contas públicas. Após a análise, os seguintes
valores foram identificados:
1) Ativo Financeiro: R$ 3.500.000,00
2) Passivo Financeiro: R$ 2.800.000,00
3) Saldos de Créditos Adicionais Transferidos: R$ 450.000,00
4) Operações de Crédito Vinculadas aos Créditos Adicionais: R$ 200.000,00
Com base na definição de superávit financeiro, qual é o valor do superávit financeiro da prefeitura?
1) Ativo Financeiro: R$ 3.500.000,00
2) Passivo Financeiro: R$ 2.800.000,00
3) Saldos de Créditos Adicionais Transferidos: R$ 450.000,00
4) Operações de Crédito Vinculadas aos Créditos Adicionais: R$ 200.000,00
Com base na definição de superávit financeiro, qual é o valor do superávit financeiro da prefeitura?
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Câmara de Cotia - SP
Prova:
Instituto Consulplan - 2024 - Câmara de Cotia - SP - Contador |
Q3083927
Contabilidade Pública
Os servidores públicos, cujas atribuições estão relacionadas à contabilidade, devem compreender os diferentes aspectos da
Contabilidade Aplicada ao Setor Público (CASP). Considerando as Normas Brasileira de Contabilidade Aplicadas ao Setor Público (NBC TSP) e as disposições do Manual de Contabilidade Aplicada ao Setor Público (MCASP), marque V para as afirmativas verdadeiras e F para as falsas.
( ) A elaboração do Relatório Resumido da Execução Orçamentária (RREO), do Balanço Orçamentário e do Balanço Financeiro tem por base os registros de natureza orçamentária.
( ) Os principais instrumentos para evidenciar o aspecto fiscal da Contabilidade Aplicada ao Setor Público são o Relatório de Gestão Fiscal (RGF) e o Relatório Resumido da Execução Orçamentária (RREO).
( ) As demonstrações contábeis e os relatórios fiscais têm muito em comum. Essas estruturas de relatórios estão voltadas para ativos, passivos, receitas e despesas governamentais e contêm informações abrangentes sobre os fluxos de caixa.
A sequência está correta em
( ) A elaboração do Relatório Resumido da Execução Orçamentária (RREO), do Balanço Orçamentário e do Balanço Financeiro tem por base os registros de natureza orçamentária.
( ) Os principais instrumentos para evidenciar o aspecto fiscal da Contabilidade Aplicada ao Setor Público são o Relatório de Gestão Fiscal (RGF) e o Relatório Resumido da Execução Orçamentária (RREO).
( ) As demonstrações contábeis e os relatórios fiscais têm muito em comum. Essas estruturas de relatórios estão voltadas para ativos, passivos, receitas e despesas governamentais e contêm informações abrangentes sobre os fluxos de caixa.
A sequência está correta em
Ano: 2024
Banca:
UPENET/IAUPE
Órgão:
Prefeitura de Olinda - PE
Prova:
UPENET/IAUPE - 2024 - Prefeitura de Olinda - PE - Técnico em Contabilidade |
Q3083725
Contabilidade Pública
Qual é uma das principais atividades realizadas no encerramento do exercício orçamentário e financeiro?
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Cruz Alta - RS
Prova:
FUNDATEC - 2024 - Prefeitura de Cruz Alta - RS - Técnico em Contabilidade |
Q3078550
Contabilidade Pública
Relacione a Coluna 1 à Coluna 2, associando os tipos de demonstração aos seus
respectivos conceitos.
Coluna 1
1. Balanço orçamentário. 2. Balanço financeiro. 3. Balanço patrimonial. 4. Demonstração das variações patrimoniais.
Coluna 2
( ) Demonstra entradas e saídas de numerário, operações de tesouraria e dívida pública, registra saldos do exercício anterior e transferidos para o exercício seguinte. ( ) Evidencia alterações no patrimônio resultantes por, por exemplo, alienação, aquisição, dívidas contraídas e liquidadas, depreciação ou valorização. ( ) Demonstra conjunto de obrigações, bens e direitos e os resultados implicam em superávit ou déficit. ( ) Compreende receitas e despesas previstas, confrontadas com as realizadas.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Coluna 1
1. Balanço orçamentário. 2. Balanço financeiro. 3. Balanço patrimonial. 4. Demonstração das variações patrimoniais.
Coluna 2
( ) Demonstra entradas e saídas de numerário, operações de tesouraria e dívida pública, registra saldos do exercício anterior e transferidos para o exercício seguinte. ( ) Evidencia alterações no patrimônio resultantes por, por exemplo, alienação, aquisição, dívidas contraídas e liquidadas, depreciação ou valorização. ( ) Demonstra conjunto de obrigações, bens e direitos e os resultados implicam em superávit ou déficit. ( ) Compreende receitas e despesas previstas, confrontadas com as realizadas.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Ano: 2024
Banca:
Gama Consult
Órgão:
Prefeitura de Novo Mundo - MT
Prova:
Gama Consult - 2024 - Prefeitura de Novo Mundo - MT - Contador |
Q3071098
Contabilidade Pública
Uma entidade pública apresentou, em seu Balanço
Orçamentário, um superávit orçamentário no
exercício financeiro de 20X1. No entanto, ao analisar
o Balanço Financeiro do mesmo período, constatou-se um déficit financeiro. Essa aparente contradição
pode ser explicada pela:

 Conheça nossos planos