Questões de Concurso
Sobre balanço financeiro - bf em contabilidade pública
Foram encontradas 985 questões


1. São exclusivamente financeiras, em razão de serem sempre extraorçamentárias.
2. Determinam os valores para a abertura de créditos adicionais suplementares e especiais.
3. Refletem as movimentações de recursos financeiros entre órgãos e entidades da administração direta e indireta.
4. Evidenciam a política de aplicação de recursos para o pagamento de juros e da amortização da dívida.
Assinale a alternativa que indica todas as afirmativas corretas.
O Plano de Contas Aplicado ao Setor Público (PCASP) constitui a estrutura padronizada para o registro dos atos e fatos da administração pública, sendo a base fundamental para a extração de dados e a elaboração das Demonstrações Contábeis (DCASP). Com base nas regras de escrituração e estruturação previstas no Manual de Contabilidade Aplicada ao Setor Público (MCASP), analise as afirmativas a seguir. Registre V, para verdadeiras, e F, para falsas:
(__)A elaboração da Demonstração das Mutações do Patrimônio Líquido (DMPL) restringe-se à utilização da classe 3 do Plano de Contas Aplicado ao Setor Público (PCASP), visto que a demonstração tem como foco evidenciar as mutações oriundas do patrimônio líquido.
(__)A elaboração do Balanço Financeiro engloba informações provenientes de todas as classes do Plano de Contas Aplicado ao Setor Público (PCASP), exigindo a utilização integrada de contas de natureza patrimonial (classes 1 a 4), orçamentária (classes 5 e 6) e de controle (classes 7 e 8).
(__)A lógica de escrituração estabelecida pelo PCASP permite que um único fato contábil gere lançamentos simultâneos em diferentes naturezas de informação, desde que as partidas dobradas sejam aplicadas de forma independente dentro das naturezas patrimonial, orçamentária e de controle.
Assinale a alternativa que apresenta a sequência correta:
A respeito dos atributos da informação contábil, da demonstração das variações patrimoniais (DVP) e dos balanços orçamentário, financeiro e patrimonial, julgue o item subsequente.
O objetivo principal do balanço financeiro é evidenciar a apuração do superávit ou déficit financeiro do ente público, utilizando-se para isso o indicador de superávit financeiro (ISF), presente em todas as contas de natureza patrimonial.
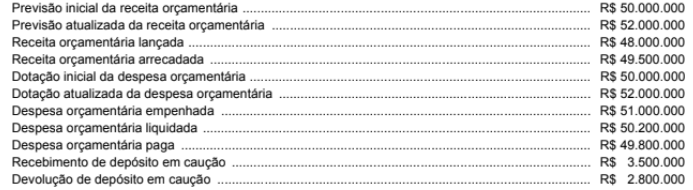
Assinale a alternativa correta considerando as disposições do Manual de Contabilidade Aplicado ao Setor Público (MCASP).
Acerca das demonstrações contábeis aplicadas ao setor público, julgue o item a seguir.
A demonstração dos fluxos de caixa substitui o balanço financeiro, pois ambas são demonstrações que evidenciam a movimentação de caixa e equivalentes de caixa do exercício sob a mesma estrutura.
Acerca das demonstrações contábeis aplicadas ao setor público, julgue o item a seguir.
O balanço financeiro evidencia ingressos e dispêndios orçamentários, razão pela qual pagamentos de restos a pagar e movimentações de depósitos restituíveis ficam excluídos dessa demonstração.
Considerando essa situação hipotética e a Lei nº 4.320/1964, assinale a opção correta.
I. Os resultados gerais do exercício serão demonstrados no Balanço Orçamentário, no Balanço Financeiro, no Balanço Patrimonial e na Demonstração das Variações Patrimoniais.
II. O Balanço Orçamentário demonstrará as receitas e despesas previstas em confronto com as realizadas.
III. O Balanço Financeiro demonstrará a receita e a despesa orçamentárias, bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie provenientes do exercício anterior e os que se transferem para o exercício seguinte.
É correto o que se afirma em:
Tendo em vista a finalidade do Balanço Financeiro, pode-se afirmar que
(__)O Balanço Financeiro demonstrará a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extraorçamentária.
(__)O Balanço Orçamentário demonstrará as receitas e despesas previstas em confronto com as realizadas, evidenciando o deficit ou superavit orçamentário.
(__)A Demonstração das Variações Patrimoniais evidencia as alterações ocorridas no patrimônio, resultantes ou independentes da execução orçamentária.
(__)O Balanço Patrimonial registra os bens imóveis da entidade, excluindo-se as dívidas fundadas e as obrigações com fornecedores nacionais.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
A INFRA S.A., empresa pública de capital fechado
controlada pela União e vinculada ao Ministério dos Transportes,
elabora suas demonstrações contábeis em conformidade com as
Leis n.º 6.404/1976, n.º 4.320/1964 e n.º 13.303/2016, bem como
com o MCASP (11.ª edição) e as NBC TSP. No exercício de
2025, a entidade executou despesas orçamentárias vinculadas a
obras de infraestrutura ferroviária, realizou abertura de créditos
adicionais com base em superávit financeiro, elaborou suas
demonstrações contábeis obrigatórias e estruturou seu sistema de
informações de custos para subsidiar decisões gerenciais e prestar
contas ao Ministério dos Transportes.
Considerando essa situação hipotética, julgue o item a seguir.
O balanço financeiro é o balanço por meio do qual se apura o superávit financeiro da INFRA S.A. no exercício, indicador que serve de base legal para a abertura de créditos adicionais suplementares e especiais.

 Conheça nossos planos