Questões de Concurso
Sobre balanço financeiro - bf em contabilidade pública
Foram encontradas 985 questões


( ) O balanço orçamentário compara as receitas previstas com as receitas realizadas e as despesas fixadas com as despesas executadas, evidenciando o resultado orçamentário do exercício.
( ) O balanço financeiro evidencia a movimentação financeira do ente público, demonstrando as entradas e saídas de recursos, inclusive os oriundos de exercícios anteriores.
( ) O balanço financeiro discrimina as fontes e aplicações de recursos, diferenciando entre receitas orçamentárias e extraorçamentárias.
( ) O balanço orçamentário, além de apresentar o saldo patrimonial do ente público ao final do exercício, apresenta também um quadro com as contas de compensação da entidade pública.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
O objetivo principal do ______________ é evidenciar todas as movimentações financeiras de entradas e saídas que impactam o caixa e equivalentes de caixa em um exercício financeiro, possibilitando, assim, a apuração do resultado financeiro do exercício.
Julgue o item que se segue, relacionado às demonstrações contábeis aplicadas ao setor público.
No balanço financeiro, os restos a pagar inscritos no exercício são computados nos recebimentos extraorçamentários, a fim de compensar o seu cômputo nas despesas orçamentárias.
Da Contabilidade de um município brasileiro foram extraídas as seguintes informações:


Com base nas informações contábeis acima, responda à questão
De acordo com o MCASP (9ª Edição), julgue o item a seguir, no que diz respeito às demonstrações contábeis (DCASP) e ao Plano de Contas Aplicado ao Setor Público (PCASP).
O Balanço Financeiro evidencia as receitas e despesas orçamentárias e extraorçamentárias com base na classificação por natureza, que as segrega em correntes e de capital.
Um ente público apresentou a seguinte situação:

Com base nesses dados, qual é o Resultado Financeiro (patrimônio financeiro) apurado em 2023:
Considere os dados fornecidos a seguir para responder à questão.
No exercício financeiro de 2023, o Município de Santa Cruz apresentou a seguinte movimentação orçamentário-financeira:

Informações Adicionais:
No exercício de 2023, o Poder Executivo contratou operações de crédito por antecipação de receita orçamentária, no valor de R$ 80.000,00, quitados integralmente dentro do exercício, com juros remuneratórios de R$ 4.000,00. No mesmo ano foram abertos créditos adicionais suplementares por excesso de arrecadação, no valor de R$ 20.000,00. O Município recebeu Caução em garantia de execução contratual de obras, no valor de R$ 40.000,00, a ser devolvida ao licitante em 2025.

No mesmo ano, esse município contratou uma operação de crédito por antecipação de receita orçamentária, no valor de 140.000, que foi totalmente quitada em 2023, e recebeu cauções de garantia de execução de contratos, no importe de 65.000 tendo devolvido 30.000 ainda em 2023. Com base nessa situação hipotética, julgue o item a seguir.
O total de pagamentos extraorçamentários a ser evidenciado no balanço financeiro é de R$ 170.000.
Com base no MCASP (10.ª edição), julgue o item a seguir, acerca das demonstrações contábeis no setor público.
O balanço financeiro indica o equilíbrio financeiro da execução orçamentária, evidenciando a arrecadação da receita orçamentária e o pagamento da despesa orçamentária, mas não os ingressos e dispêndios extraorçamentários, pois estes são demonstrados nas contas de natureza de controle.
Julgue o item subsequente, acerca das demonstrações contábeis aplicadas ao setor público.
O resultado financeiro apurado no balanço financeiro não se presta à abertura de créditos adicionais no exercício seguinte.
( ) O objetivo principal do Balanço Financeiro é evidenciar todas as movimentações financeiras de entradas e saídas que impactam o caixa e equivalentes de caixa em um exercício financeiro, possibilitando a apuração do Superávit ou Déficit Financeiro, assim como é evidenciada no Balanço Patrimonial.
( ) Em geral, um resultado financeiro positivo é um indicador de equilíbrio financeiro. No entanto, uma variação positiva na disponibilidade do período não é sinônimo, necessariamente, de bom desempenho da gestão financeira, pois pode decorrer da elevação do endividamento público.
( ) A discriminação por fonte ou destinação de recurso permite evidenciar a origem e a aplicação dos recursos financeiros referentes à receita e despesa orçamentárias.
As afirmativas são, respectivamente,
O caso específico da explicação dada, refere-se ao conceito da contabilidade de:
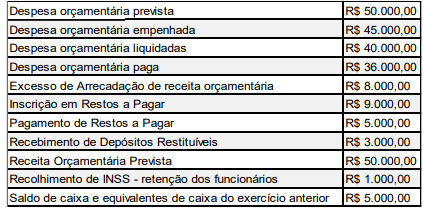
Saldos orçamentários, extra orçamentários e de caixa em 31/12/2023.
Considerando as informações apresentadas, o Balanço Financeiro do Exercício de 2023, evidenciará o Saldo de caixa e equivalentes de caixa para o exercício seguinte no valor de

 Conheça nossos planos