Questões de Concurso
Sobre balanço financeiro - bf em contabilidade pública
Foram encontradas 985 questões


I- O Balanço Financeiro é definido de acordo com o Art. 103 da Lei n. 4.320/1964, existindo apenas na contabilidade pública, e diz respeito a tudo que envolve recursos monetários.
II- O balanço patrimonial é usado para evidenciar todas as movimentações financeiras do setor público de acordo, também, com a fonte e a destinação de todos os recursos declarados.
III- O Balanço Patrimonial, acontece também no setor privado e busca apurar o superávit e o déficit financeiros, com a distinção entre ativos e passivos.
IV-É importante ressaltar que o Balanço Financeiro é a mesma coisa que o Balanço Patrimonial.
Está correto o que se afirma em:
( ) Em decorrência da utilização do superávit financeiro de exercícios anteriores para abertura de créditos adicionais, apurado no Balanço Financeiro do exercício anterior ao de referência, o Balanço Orçamentário demonstrará uma situação de desequilíbrio entre a previsão atualizada da receita e a dotação atualizada.
( ) No quadro principal do Balanço Orçamentário, são apresentadas as receitas e despesas previstas em confronto com as realizadas. As receitas e despesas serão mencionadas conforme a classificação por natureza. No caso da despesa, a classificação funcional também será utilizada complementarmente à classificação por natureza.
( ) O resultado patrimonial do período é apurado na Demonstração das Variações Patrimoniais, pelo confronto entre as variações patrimoniais quantitativas aumentativas e diminutivas. O valor apurado passa a compor o saldo patrimonial do Balanço Patrimonial do exercício.
( ) Por meio do Balanço Financeiro é possível apurar resultado financeiro do exercício, que é o mesmo do superávit ou déficit financeiro do exercício apurado no Balanço Patrimonial.
( ) O Balanço Patrimonial é composto pelo Quadro Principal; pelo Quadro dos Ativos e Passivos Financeiros e Permanentes; pelo Quadro das Contas de Compensação (controle); e pelo Quadro do Superavit / Deficit Financeiro.
De acordo com as afirmações, a sequência correta é
– Previsão inicial de receitas correntes: $ 10.000.
– Previsão inicial de receitas de capital: $ 6.000.
– Previsão atualizada de receitas correntes: $ 10.200.
– Previsão atualizada de receitas de capital: $ 6.000.
– Receitas correntes realizadas: $ 10.300.
– Receitas de capital realizadas: $ 5.800.
– Dotação inicial de despesas correntes: $ 9.500.
– Dotação inicial de despesas de capital: $ 6.500.
– Dotação atualizada de despesas correntes: $ 9.700.
– Dotação atualizada de despesas de capital: $ 6.500.
– Despesas correntes empenhadas: $ 9.600.
– Despesas de capital empenhadas: $ 6.400.
– Despesas correntes liquidadas: $ 9.400.
– Despesas de capital liquidadas: $ 6.200.
– Despesas correntes pagas: $ 9.200.
– Despesas de capital pagas: $ 6.100.
– Recebimento de cauções em dinheiro para devolução em períodos posteriores: $ 300.
– Devolução de cauções em dinheiro recebidas em períodos anteriores: $ 400.
– Pagamento de restos a pagar de períodos anteriores: $ 500.
– Saldo inicial de caixa e equivalentes de caixa: $ 2.600.
A partir das informações acima, assinale a alternativa correta.
I – O Balanço Orçamentário demonstrará as receitas e despesas previstas em confronto com as realizadas.
II - O Balanço Financeiro demonstrará a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extra orçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte.
III – Os Restos a Pagar do exercício serão computados na receita extra orçamentária para compensar sua inclusão na receita orçamentária.
Com base nas previsões expressas pela Lei 4.320 de 64, que definem as normas gerais de direito financeiro, entre as assertivas dispostas, é CORRETO afirmar ser verdadeira.
Segundo o Manual de Contabilidade Aplicada ao Setor Público (MCASP) 9ª. Edição, o Balanço Financeiro (BF) evidencia a movimentação financeira das entidades do setor público. Assinale a alternativa correta com relação ao Balanço Financeiro (BF).
A Lei n.º 4.320/1964 implantou, à época de sua promulgação, “novas normas gerais de Direito Financeiro para elaboração e controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal”. Em seu Capítulo IV, essa lei trata dos Balanços que devem ser elaborados pelos entes federativos, dentre os quais está o Balanço Orçamentário, previsto no artigo 102. O Balanço Orçamentário evidencia as receitas e despesas orçamentárias, detalhadas em níveis relevantes de análise, confrontando os valores orçados e suas alterações com os valores efetivamente executados, demonstrando, assim, o superávit ou déficit orçamentário para o período, atendendo dessa forma à Norma Brasileira de Contabilidade aplicável ao Setor Público NBC TSP 13 – Apresentação de Informação Orçamentária nas Demonstrações Contábeis. Isso posto, durante o período 20X1, a Prefeitura Municipal de um município de porte médio, localizado na região norte do estado, apresentou as seguintes informações em relação às suas receitas e despesas orçamentárias:
-
– Previsão inicial de receitas orçamentárias: $ 6.200.
– Previsão atualizada de receitas orçamentárias: $ 6.400.
– Receitas orçamentárias arrecadadas: $ 6.500.
– Dotação inicial de despesas orçamentárias: $ 6.200.
– Dotação atualizada de despesas orçamentárias: $ 6.400.
– Despesas orçamentárias empenhadas: $ 5.800.
– Despesas orçamentárias liquidadas: $ 5.500.
– Despesas orçamentárias pagas: $ 4.900.
-
Relativamente ao Balanço Financeiro do município para o período 20X1, assinale a alternativa correta.
Para responder às questões 48 a 50 considere a seguinte situação hipotética:
-
Ao final do exercício financeiro de 2021, o município de Curió apresentou o seguinte balanço financeiro:
-
MUNICÍPIO DE CURIÓ
BALANÇO FINANCEIRO em 31/12/2021 – Valores em R$
-
Ingressos | Exercício 2021 | Exercício 2020 |
Receita Orçamentária (I) | 505.000 | 450.000 |
Transferências Financeiras Recebidas (lI) | 60.000 | 45.000 |
Recebimentos Extraorçamentários (IlI) | 19.000 | 9.000 |
Inscrição de Restos a Pagar Não Processados | 8.000 | 2.000 |
Inscrição de Restos a Pagar Processados | 7.000 | 5.000 |
Depósitos Restituíveis e Valores Vinculados | 4.000 | 2.000 |
Saldo do Exercício Anterior (IV) | 30.000 | 8.000 |
Caixa e Equivalentes de Caixa | 30.000 | 8.000 |
TOTAL(V) = (I + lI+ IlI +IV) | 614.000 | 512.000 |
Dispêndios | Exercício 2021 | Exercício 2020 |
Despesa Orçamentária (VI) | 480.000 | 430.000 |
Transferências Financeiras Concedidas (VII) | 60.000 | 45.000 |
Pagamentos Extraorçamentários (VIII) | 9.000 | 7.000 |
Pagamentos de Restos a Pagar Não Processados | 2.000 | 4.000 |
Pagamentos de Restos a Pagar Processados | 5.000 | 2.000 |
Depósitos Restituíveis e Valores Vinculados | 2.000 | 1.000 |
Saldo para o Exercício Seguinte (IX) | 65.000 | 30.000 |
Caixa e Equiva lentes de Caixa | 65.000 | 30.000 |
TOTAL(X) = (VI+ VII +VIII+ IX) | 614.000 | 512.000 |
O resultado financeiro do exercício de 2021 foi de:
O balanço financeiro de um determinado ente governamental elaborado, em 31/12/2021, apresentava a seguinte composição (valores em reais):
Receitas Orçamentárias Ordinárias |
90.000,00 |
Receitas Orçamentárias Vinculadas |
200.000,00 |
Transferências Financeiras Recebidas |
20.000,00 |
Restos a Pagar Inscritos no Exercício |
40.000,00 |
Depósitos Restituíveis Recebidos |
15.000,00 |
Consignações Retidas |
10.000,00 |
Despesa Orçamentárias Ordinárias |
80.000,00 |
Despesa Orçamentárias Vinculadas |
220.000,00 |
Pagamentos de Restos a Pagar |
40.000,00 |
Transferências Financeiras Concedidas |
10.000,00 |
Consiqnações Transferidas |
5.000,00 |
Saldo Inicial de Caixa e Equivalentes de Caixa |
15.000,00 |
Saldo Final de Caixa e Equivalentes de Caixa |
25.000,00 |
Pode-se afirmar que o montante das despesas pagas do exercício foi igual a:
Com a virada do exercício financeiro e com o encerramento da vigência da ata, é possível
I. a receita orçamentária realizada e a despesa orçamentária executada, por fonte/destinação de recurso, discriminando as ordinárias e as vinculadas;
II. os recebimentos e os pagamentos extraorçamentários;
III. as transferências financeiras recebidas e concedidas, decorrentes ou independentes da execução orçamentária, destacando os aportes de recursos para o RPPS;
IV. o saldo em espécie do exercício anterior e para o exercício seguinte; e,
V. o superávit ou déficit financeiro do exercício apurado e demonstrado no Balanço Patrimonial.
São assertivas CORRETAS apenas:
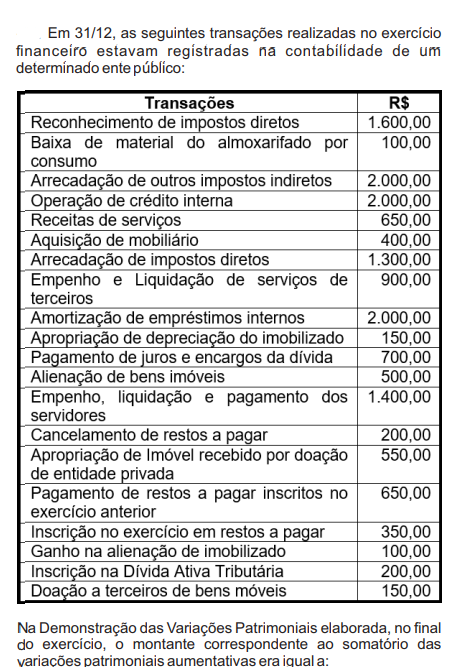
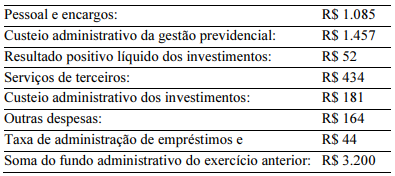
Considerando a tabela acima, cujos dados foram extraídos da demonstração do plano de gestão administrativa (DPGA) de um fundo de pensão em determinado exercício, julgue os itens subsequentes.
O custeio da gestão administrativa superou R$ 1.700.
I - ( ) O balanço financeiro é composto por um único quadro que evidencia a movimentação financeira das entidades do setor público.
II - ( ) O balanço financeiro demonstra a receita orçamentária realizada e a despesa orçamentária executada, por fonte/destinação de recurso, discriminando as ordinárias e as vinculadas.
III - ( ) O balanço financeiro demonstra os recebimentos e os pagamentos extraorçamentários, as transferências financeiras recebidas e concedidas, decorrentes ou independentes da execução orçamentária, destacando os aportes de recursos para o RPPS.
IV - ( ) O balanço financeiro compõe o quadro da execução dos restos a pagar não processados e o quadro da execução dos restos a pagar processados.
A sequência CORRETA, considerando as afirmativas de cima para baixo, é:


 Conheça nossos planos