Questões de Concurso
Sobre tributos em contabilidade geral
Foram encontradas 642 questões


Recentemente contratado pela empresa Alpha, em análise à documentação que lhe foi entregue, determinado conta- dor, com vasta experiência em perícia contábil, se deparou com algumas situações peculiares; analise-as.
I. A empresa Alpha efetuou a retenção das contribuições previdenciárias de seus colaboradores(empregados) durante todo o exercício de 2021 e nos seis primeiros meses de 2022. Contudo, não efetuou o devido recolhimento desses valores à Previdência Social. O contador alertou os responsáveis legais da empresa e aconselhou que eles, espontaneamente, confessassem e efetuassem o recolhimento do montante legalmente devido. Contudo, uma vez que já havia o recebimento de denúncia criminal, conforme disposição legal, a pretensão punitiva do Estado não seria suspensa ou extinta.
II. Lourenço, dono da empresa Alpha, vendeu determinado imóvel de sua propriedade para Giovanna, não efetuando prova de quitação dos tributos incidentes sobre o bem negociado e, Giovanna, por sua vez, não fez o devido registro da negociação do imóvel junto ao cartório e nem comunicou a aquisição junto à prefeitura. Posteriormente à venda, verificou-se que havia débitos inadimplidos de IPTU de anos anteriores à realização do negócio. Nessa situação, o contador alertou Lourenço sobre a autoridade pública competente exigir legalmente o cumprimento de obrigações inadimplidas de IPTU.
III. A construção de uma clínica de recuperação de dependentes químicos na zona rural de determinado município provocou a desvalorização do sítio de propriedade de Lourenço, dono da empresa Alpha, que o vendeu com enorme prejuízo. No mesmo ano, ele adquiriu outro imóvel na mesma cidade e o vendeu pelo triplo do valor de aquisição. Nessa situação, por se tratar do mesmo exercício, Lourenço poderá compensar o ganho de capital obtido com a venda do segundo imóvel e o prejuízo advindo da venda do sítio na declaração anual do seu imposto de renda.
Está correto o que se afirma em
No dia 1º de junho de 2023, determinada empresa adquiriu um veículo (imobilizado não qualificável) para fins administrativos. O preço de tabela do veículo (para pagamento à vista) era R$ 100.000,00 e ele foi adquirido na seguinte condição de pagamento oferecida pela própria concessionária: entrada de R$ 60.000,00, em dinheiro, e o restante financiado em seis prestações mensais, iguais e consecutivas, de R$ 7.751,54 cada (com juros embutidos), devendo a primeira prestação ser quitada três meses após o pagamento da entrada. Considerando, exclusivamente, as informações apresentadas, bem como as Normas Brasileiras de Contabilidade NBC TG 27 (R4) –Ativo imobilizado, NBC TG 12 –Ajuste a valor presente e NBC TG Estrutura Conceitual – Estrutura Conceitual para Relatório Financeiro, e admitindo que a parte financiada da transação foi negociada à taxa de juros compostos pré-fixada de 2,8% a.m., assinale a alternativa que evidencia corretamente apenas os lançamentos para o reconhecimento inicial da transação de compra do veículo. Admita, ainda, o ano comercial com 360 dias e, que, ao adquirir o veículo, ele estava em local e em condições operacionais pretendidas pela administração da empresa. Para fins de simplificação, desconsidere, ainda, quaisquer incidências de tributos.
A empresa Novo Atacadão, atuante no segmento de vestuário, apurou seu resultado para o exercício de 2022, no qual consta os seguintes saldos em suas contas:
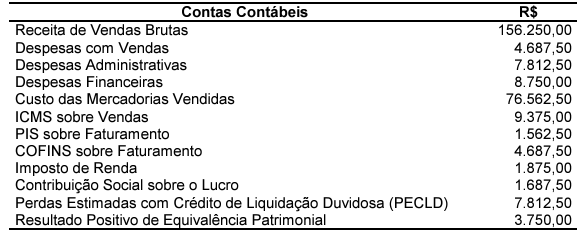
Sabendo-se que ela elabora as suas Demonstrações Contábeis obrigatórias a partir das Normas Brasileiras de Contabilidade e da sua Demonstração de Resultado, é CORRETO afirmar:
I. As contribuições para o PIS / Pasep e Cofins, no regime não cumulativo incidem sobre o valor das receitas do mês , tanto sobre a receita operacional como sobre a receita financeira.
II. A contabilização das contribuições para o PIS / Pasep e Cofins , no regime cumulativo , é feita debitando-se separadamente, a conta PIS / Pasep sobre o faturamento e Cofins sobre o faturamento e creditando-se PIS / Pasep a recolher e Cofins a recolher.
III. No regime cumulativo, por ocasião da demonstração de resultado do exercício, as contas de PIS / Pasep e Cofins, lançadas à débito, serão apresentadas como contas redutoras da conta receita bruta de vendas ou de prestação de serviços.
Estão corretas as afirmativas:
A companhia Cometa é uma empresa comercial do ramo de produtos em couro. No mês de março/2023, a essa companhia efetuou as seguintes transações:
• 13/03: aquisição de 100 unidades da bolsa de mão XYZ, diretamente do produtor, pelo valor bruto de Nota Fiscal de R$ 11.000,00. Na operação estão inclusos IPI, à alíquota de 10%, bem como ICMS, à alíquota interna de 12%.
• 28/03: venda de 350 unidades da bolsa de mão XYZ, pelo valor total de R$ 60.000, com ICMS de 18% incluso, além de PIS e COFINS de 1,65% e 7,6%, respectivamente.
Informações adicionais:
• No início de março/2023, a empresa Cometa detinha 300 unidades da bolsa XYZ em estoque, avaliadas ao custo unitário de R$ 90.
• Na operação de venda, o valor do ICMS não compõe a base de cálculo do PIS e da COFINS.
Com base nessa situação hipotética, julgue o item.
Em decorrência das operações mencionadas, a empresa deverá pagar ao Estado um valor de R$ 9.600 a título de ICMS.
A companhia Cometa é uma empresa comercial do ramo de produtos em couro. No mês de março/2023, a essa companhia efetuou as seguintes transações:
• 13/03: aquisição de 100 unidades da bolsa de mão XYZ, diretamente do produtor, pelo valor bruto de Nota Fiscal de R$ 11.000,00. Na operação estão inclusos IPI, à alíquota de 10%, bem como ICMS, à alíquota interna de 12%.
• 28/03: venda de 350 unidades da bolsa de mão XYZ, pelo valor total de R$ 60.000, com ICMS de 18% incluso, além de PIS e COFINS de 1,65% e 7,6%, respectivamente.
Informações adicionais:
• No início de março/2023, a empresa Cometa detinha 300 unidades da bolsa XYZ em estoque, avaliadas ao custo unitário de R$ 90.
• Na operação de venda, o valor do ICMS não compõe a base de cálculo do PIS e da COFINS.
Considerando‑se que o IPI é um tributo não recuperável para a companhia Cometa, o custo total das mercadorias adquiridas em 13/03 é de R$ 9.800.
Em 31/12/2021, a receita foi de R$80.000 e as despesas, de R$70.000.
Já em 31/12/2022, a receita foi de R$100.000 e as despesas, de R$75.000.
Todas as receitas são tributáveis e as despesas dedutíveis para efeito de apuração do imposto de renda e contribuição social. Além disso, a sociedade empresária só realiza transações à vista. Ainda, apresenta perspectiva de lucros futuros em todos os anos.
O crédito fiscal da sociedade empresária em 31/12/2022, de acordo com a legislação tributária brasileira, considerando alíquota de imposto de renda e contribuição social de 34%, foi
Considerando essa situação hipotética, julgue s próximo item à luz da legislação pertinente.
A empresa vendedora, com sede em Santa Catarina, na
aquisição da mercadoria que ela revendeu, deve ter
contabilizado como estoques o valor da mercadoria
destacado na nota fiscal deduzido dos valores do ICMS,
do PIS e da COFINS dessa operação, por serem tributos
sujeitos a não cumulatividade.
Considerando o regime fiscal brasileiro, julgue o item seguinte.
O contribuinte do ISS recolhe, no máximo, 5% sobre o preço
do serviço.
Considerando o regime fiscal brasileiro, julgue o item seguinte.
As deduções sobre o valor pago da contribuição de intervenção
no domínio econômico sobre importação e comercialização de
petróleo e seus derivados (CIDE-combustíveis) devem ser feitas
por espécie de produto de importado.
Considerando o regime fiscal brasileiro, julgue o item seguinte.
A contribuição para PIS/COFINS incide sobre o total das
receitas auferidas pela pessoa jurídica, incluídas as ajustadas
ao valor presente, quando for o caso.
Considerando o regime fiscal brasileiro, julgue o item seguinte.
Os royalties a serem recolhidos por empresa concessionária
contratada para explorar petróleo têm alíquota máxima de
15% sobre o valor da produção do campo.
I. A receita bruta das vendas e dos serviços, as deduções das vendas, os abatimentos e os impostos.
II. O lucro ou o prejuízo líquido do exercício.
III. A receita líquida das vendas e dos serviços, bem como o custo das mercadorias.
IV. O resultado do exercício antes do imposto sobre a renda e a provisão para o imposto.
Estão CORRETOS:
O imposto de renda diferido corresponde à diferença entre o lucro apurado segundo as normas fiscais e o regime de competência, quando este for menor e a diferença for temporária.
Considerando que a base de cálculo para retenção do ISS e do INSS é 60% do valor bruto da nota fiscal, calcule os valores de retenção dos tributos como segue:
• INSS: 11%; • ISS: 5% • Tributos Federais (PIS, COFINS, IRRF e CSLL): 5,85%
Qual o valor líquido a ser pago à empresa após a retenção dos tributos?
• Receita de vendas (tributável): R$ 1.000.000,00; • Receita de dividendos recebidos (não tributável): R$ 240.000,00;
• Custo dos produtos vendidos (dedutível): R$ 420.000,00;
• Despesas com provisão para processos judiciais (não dedutíveis – temporárias): R$ 100.000,00;
• Despesas com multas de infrações fiscais (não dedutíveis): R$ 80.000,00.
A indústria apresenta histórico de lucratividade e um orçamento criterioso que também prevê a apuração de lucro tributável nos próximos cinco anos. Considerando o disposto no NBC TG 32 (R4) – Tributos sobre o Lucro e considerando, para esta questão, a alíquota fixa de tributos sobre o lucro de 34%, o balanço patrimonial, em 31/12/2022, apresentará os seguintes saldos:

 Conheça nossos planos