Questões de Concurso
Sobre tributos em contabilidade geral
Foram encontradas 641 questões


Considere que o Lucro Antes do Imposto de Renda e Contribuição Social (IR/CS), sem o registro da depreciação, é de R$ 28.000,00 e a alíquota de Imposto de Renda e Contribuição Social é de 30%.
Seguindo o Pronunciamento Técnico CPC 32 - Tributos sobre o lucro, a apresentação correta na Demonstração do Resultado dos tributos em 20X5 para fins societários é&:
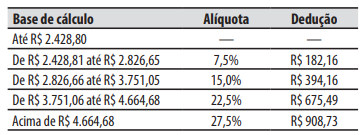
Com esse objetivo, efetuou o cálculo a partir do resultado do período-base encerrado em 31 de dezembro.
Além disso, considerou a adição
(__) As demonstrações financeiras de uma companhia devem ser elaboradas com base na escrituração mercantil, refletindo a posição patrimonial e financeira da entidade, sendo obrigatória a inclusão de notas explicativas e outras informações relevantes.
(__) A apuração das participações no resultado do exercício não leva em consideração a provisão para o Imposto de Renda nem a existência de prejuízos acumulados.
(__) A demonstração do resultado do exercício deve evidenciar, além do lucro líquido, os custos operacionais, as receitas financeiras, os ajustes de exercícios anteriores e o lucro bruto das operações, conforme disposto na lei.
Assinale a alternativa que apresenta a sequência CORRETA de repostas.
- Valor bruto dos serviços prestados no mês: R$ 300.000,00.
- Valor do imposto a ser retido sobre a Nota Fiscal dos serviços prestados no mês: R$ 15.000,00.
- Alíquota do imposto sobre os serviços prestados: 5%.
Considerando as informações apresentadas, assinale a alternativa que apresenta, respectivamente, o valor da despesa com imposto no período e o valor líquido do imposto a pagar:
Acerca da contabilidade fiscal e da legislação tributária aplicada às contratações públicas, julgue o item a seguir.
Do ponto de vista contábil, os tributos incidentes sobre vendas, como ICMS, PIS e COFINS, devem ser registrados como receita bruta da entidade.
No que concerne à legislação referente às retenções na fonte (IRRF, INSS, PIS/COFINS/CSLL e ISS), julgue o item seguinte.
Uma empresa do lucro real que contrata um serviço de limpeza de uma empresa optante pelo Simples Nacional não deve realizar a retenção da CSRF (4,65%), mas está obrigada a reter o ISS na fonte, caso o serviço seja prestado no seu estabelecimento.
Com relação à tributação e às obrigações fiscais, julgue o item a seguir.
A obrigação acessória de entrega da EFD‑Reinf admite dispensa quando não houver retenção na fonte durante o período.
Com relação à tributação e às obrigações fiscais, julgue o item a seguir.
A retenção de imposto de renda retido na fonte (IRRF) por parte de autarquias federais deve seguir os mesmos percentuais e códigos aplicáveis às empresas privadas.
Com relação à tributação e às obrigações fiscais, julgue o item a seguir.
O princípio da legalidade impede que um tributo seja instituído por medida provisória, mesmo que haja urgência e relevância.
Para o ISS - Imposto Sobre Serviços, registrado na empresa controlada, será adotado o seguinte procedimento:
A respeito das principais demonstrações contábeis utilizadas no Brasil, julgue o item subsequente.
O montante de impostos diferidos, sejam eles ativos ou passivos, deve ser classificado como não circulante.
Acerca de finanças, orçamento e tributos, julgue o item seguinte.
Tributos dos quais uma empresa não seja contribuinte, apenas responsável pelo recolhimento dos valores aos cofres públicos, devem ser registrados contabilmente como despesas, em contrapartida a uma conta de passivo.
Com base nessa situação hipotética, julgue o seguinte item.
Em 31/12/20X1, a Delta S.A. deverá realizar os seguintes lançamentos contábeis relativamente ao IR no mês.
débito — imposto de renda — $ 500
crédito — imposto de renda a pagar (obrigações fiscais) — $ 500
(__) Os pagamentos a autônomos estão sempre sujeitos à retenção de INSS e IRRF, independentemente do tipo de serviço prestado ou da base de cálculo aplicada.
(__) Valor líquido pago ao autônomo é calculado após a dedução das retenções obrigatórias, como INSS e IRRF, realizadas pela empresa contratante.
(__) As retenções de INSS e IRRF sobre pagamentos a autônomos devem ser recolhidas por meio de guias específicas (GPS para INSS e DARF para IRRF) dentro do prazo legal.
(__) A segregação e registro detalhado de pagamentos e retenções são essenciais para evitar inconsistências nas declarações fiscais, como DIRF e eSocial.
A sequência está correta em:
(__) A retenção do INSS é obrigatória sobre os serviços prestados por autônomos quando estes forem pessoas físicas e a atividade constar na lista de serviços sujeitos à incidência.
(__) A emissão de nota fiscal por pessoa jurídica elimina a necessidade de retenção de INSS, sendo a responsabilidade previdenciária exclusiva do prestador de serviços.
(__) O recolhimento do INSS sobre serviços de autônomos deve incluir apenas a parcela patronal, pois a parte do contribuinte é de responsabilidade do prestador.
(__) Verificar a natureza jurídica do prestador é fundamental para determinar se a obrigação previdenciária recai sobre a contratante ou sobre o prestador.
A sequência está correta em:

 Conheça nossos planos