Questões de Concurso
Sobre tributos em contabilidade geral
Foram encontradas 642 questões


A partir da situação hipotética precedente, assinale a opção correta.
Nas empresas comerciais, é correto afirmar que o imposto sobre produtos industrializados (IPI) embutido nas compras de produtos para revenda é um tributo recuperável, não devendo ser incluso no custo dos estoques de mercadorias.
Os tributos se constituem em contribuições de melhoria, taxas e impostos, e são prestações pecuniárias compulsórias cobradas mediante atividade administrativa plenamente vinculada.
Na demonstração do resultado do exercício de uma empresa comercial, o PIS incidente sobre a folha de pagamento é uma dedução da receita bruta.
Considerem‑se as informações a seguir.
A Cia. Automotiva é uma empresa comercial que trabalha no ramo de revenda de peças de veículos.
• No início do mês de março/2024, ela tinha em estoque 100 frascos do óleo Move, avaliados ao custo total de R$ 5.250.
• No dia 09/03/24, ela comprou mais 200 frascos do produto, pelo valor total de R$ 11.000. A nota fiscal discriminou o IPI em separado, à alíquota de 10% sobre a mercadoria. Na operação, incidiu também o ICMS à alíquota interna de 18%.
• Em 26/03/24, a empresa efetuou uma venda relevante de 170 unidades, no valor total de R$ 18.000. Como o cliente efetuou o pagamento à vista, a empresa concedeu desconto incondicional de 5% sobre o valor da nota fiscal. Na operação, incidiu o ICMS à alíquota interna de 15%.
Com base nessa situação hipotética, julgue o item.
A receita líquida auferida na transação de venda em 26/03/2024 foi de R$ 15.435.
De acordo com a Resolução CFC nº 1.138/2008 – NBC TG 09 – Demonstração do Valor Adicionado, a DVA deve proporcionar aos
usuários das demonstrações contábeis informações relativas à riqueza criada pela entidade em determinado período e a forma como
tais riquezas foram distribuídas. Uma sociedade comercial apresentou a Demonstração do Resultado referente ao exercício de 2023:
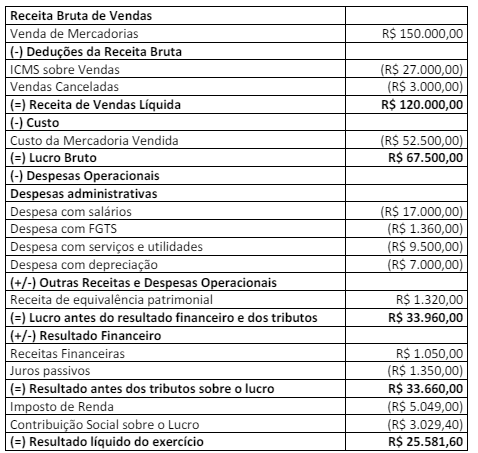
Outras informações:
• Adquiriu Mercadorias para Revenda à vista no valor de R$ 100.000,00, com incidência de ICMS calculado à alíquota de 18%;
• Vendeu 80% das mercadorias adquiridas, destacando-se o ICMS calculado à alíquota de 18%;
• A contribuição devida ao INSS corresponde a 35% das Despesas com Salários;
• As Despesas com Utilidades e Serviços referem-se a energia, água e internet, isentas de tributos;
• Não havia estoques iniciais e o PIS e COFINS são enquadrados no regime cumulativo;
• O Lucro foi distribuído da seguinte forma: 60% com dividendos e 40% com lucros retidos.
(CFC, NBC TG 09 – Demonstração do Valor Adicionado.)
Considerando somente a segunda parte da DVA, analise as afirmativas a seguir.
I. A Remuneração de Pessoal evidenciará um valor de R$ 24.310,00, sendo R$ 17.000,00 de Remuneração Direta, R$ 5.950,00 de INSS e R$ 1.360,00 de FGTS.
II. A Remuneração ao Governo evidenciará um valor de R$ 29.504,01, sendo R$ 23.554,01 de impostos e R$ 5.950,00 de contribuição ao INSS.
III. A Remuneração do Capital de Terceiros evidenciará um valor de R$ 10.850,00, sendo R$ 1.350,00 de juros passivos e R$ 9.500,00 de despesa com utilidades e serviços.
IV. A Remuneração do Capital Próprio evidenciará um valor de R$ 25.581,60, sendo R$ 15.348,96 de dividendos e R$ 10.232,64 de lucros retidos.
Está correto o que se afirma apenas em
Uma entidade de compra e venda de mercadorias e tributada pelo Lucro Real reconheceu, em 2021, provisões trabalhistas de duas causas na justiça, ambas indedutíveis fiscalmente até o seu pagamento: a primeira de R$ 40.000,00 e a segunda de R$ 10.000,00. No ano de 2022, a entidade auferiu vendas tributáveis de R$ 700.000,00 e incorreu em custos dedutíveis fiscalmente de R$ 350.000,00. Além disso, em 2022, a entidade perdeu e pagou a primeira causa na justiça; aumentou o valor previsto da segunda causa em R$ 20.000,00; e pagou multa de R$ 80.000,00 por infração ambiental permanentemente indedutível fiscalmente.
Considerando o previsto na NBC TG 32 (R4) – Tributos sobre o lucro, e a alíquota de tributos sobre o lucro de 20%
- Valor do serviço R$ 175.000,00. - Previdência social (INSS): R$ 20.000,00. - PIS/COFINS/CSLL: R$ 15.000,00.
Supondo que os valores (alíquotas) destacados na Nota Fiscal estão corretos, assinale a alternativa que apresenta, respectivamente, o valor da despesa registrada no período e o valor do aumento do passivo, antes de qualquer pagamento:
I. No Brasil, os impostos e as contribuições sobre o lucro compreendem o Imposto de Renda – IR e Contribuição Social sobre o Lucro - CSLL, que incidem sobre o lucro.
II. O Programa de Integração Social - PIS e a Contribuição para o Financiamento da Seguridade Social - Cofins incidem sobre a receita bruta das empresas.
III. O IRRF – Imposto de Renda Retido na Fonte é sempre retido pela fonte pagadora no momento do pagamento ou crédito de honorários, aluguéis, juros, dividendos e outros.
IV.O ICMS – Imposto sobre Circulação de Mercadorias e Serviços é um imposto administrado pelo governo federal.
Estão corretas as afirmativas:
- Valor bruto do serviço R$ 10.000,00 (pagamento a prazo).
- Retenção ISSQN R$ 400,00.
- Retenção Imposto de renda R$ 200,00.
- Retenção INSS R$ 1.100,00.
Após os registros contábeis mencionados acima, é possível afirmar que aumento no Passivo da Empresa que contratou os serviços será de:
O estabelecimento da empresa prestadora dos serviços de auditoria se localiza no Município “A”, onde ocorre a incidência do ISS pela alíquota de 4%, enquanto a empresa cliente se localiza no Município “B”, cuja alíquota de ISS é de 3% para a prestação dos serviços de auditoria. Ao receber o valor pactuado, a empresa de auditoria tem a obrigação de emitir documento fiscal referente aos serviços prestados, nele consignando o valor do ISS devido a ser recolhido.
Com base nessas informações, o custo tributário de ISS (despesa de ISS lançada na contabilidade da empresa de auditoria) e a receita líquida da empresa prestadora (após o recolhimento do ISS devido) serão, respectivamente, de:
I. Valor das mercadorias: R$ 2.500,00.
II. Valor do frete cobrado do adquirente: R$ 500,00.
III. Aliquota de ICMS: 18%.
IV. Valor total da Nota Fiscal: R$ 3.000,00.
Considerando que o ICMS é um imposto recuperável para a empresa comercial adquirente, o valor do ICMS a recuperar e o valor contábil dos estoques das mercadorias adquiridas são, respectivamente, de:
Essa consultoria financeira é remunerada por seus serviços, mediante pagamento de mensalidades por seus clientes. Essa empresa, no 2º trimestre de 2023, obteve um faturamento trimestral de R$ 400.000,00.
Considerando que a consultoria financeira está enquadrada no regime de apuração pelo Lucro Presumido do Imposto de Renda, os valores: I) da Contribuição Social sobre o Lucro Liquido (CSLL) e II) Imposto de Renda da Pessoa Jurídica total (alíquota base e adicional de IRPJ), devidos ao final do trimestre serão, respectivamente, de:
Considere a tabela de IRPF vigente a partir do mês de maio de 2028, abaixo listada, e também que Amauri tem um filho menor de 21 anos, dependente seu para fins de pagamento do IRPF (o valor da dedução mensal por dependente é de R$ 189,59).
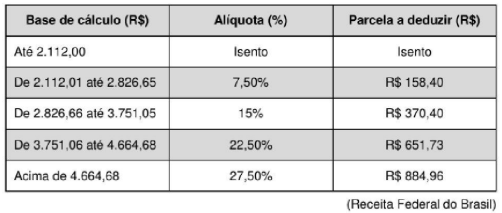
O valor do imposto de renda que deverá ser retido na folha de pagamento deste funcionário será de:
A empresa de brindes promocionais realiza oficinas de capacitação para seus colaboradores semestralmente. Em uma de suas capacitações, apresentou, de forma hipotética, as seguintes informações financeiras para um determinado período: estoque inicial de mercadorias no valor de R$ 5.000,00 e o estoque final de mercadoria de R$ 1.000,00; o lucro foi de R$ 3.000,00 e seu faturamento de R$ 12.000,00. Também falou que o total das compras de mercadorias foi de R$ 4.000,00; o seguro pago na compra de mercadorias foi de R$ 400,00; o frete na compra de mercadorias foi de R$ 600,00; houve devolução de mercadoria comprada no valor de R$ 60,00; e a empresa obteve um desconto na compra de mercadoria no total de R$ 40,00. Destacou que teve despesa com aluguel de 1.000,00.
Com base nas informações descritas, o valor do ICMS que incide sobre a compra de mercadoria é na ordem de

 Conheça nossos planos