Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.198 questões


Ano: 2025
Banca:
FAFIPA
Órgão:
Prefeitura de Jaguapitã - PR
Prova:
FAFIPA - 2025 - Prefeitura de Jaguapitã - PR - Analista Fiscal de Tributos |
Q3811508
Contabilidade Geral
As demonstrações contábeis frequentemente envolvem julgamentos e estimativas por parte da
administração. São exemplos de situações que requerem estimativas contábeis, EXCETO:
Ano: 2025
Banca:
FAFIPA
Órgão:
Prefeitura de Jaguapitã - PR
Prova:
FAFIPA - 2025 - Prefeitura de Jaguapitã - PR - Analista Fiscal de Tributos |
Q3811506
Contabilidade Geral
As relações e transações estabelecidas entre partes relacionadas podem exercer influência significativa
sobre as demonstrações contábeis, tornando fundamental a correta identificação dessas partes. Assim,
são consideradas partes relacionadas:
Ano: 2025
Banca:
FAFIPA
Órgão:
Prefeitura de Jaguapitã - PR
Prova:
FAFIPA - 2025 - Prefeitura de Jaguapitã - PR - Analista Fiscal de Tributos |
Q3811505
Contabilidade Geral
Considere as assertivas a seguir, relativas à ciência contábil.
I. A contabilidade é uma ciência exata. II. O patrimônio é o conjunto de bens, direitos e obrigações de uma entidade. III. O objetivo da contabilidade é o controle de gastos de entidade.
Está CORRETO o que se afirma em:
I. A contabilidade é uma ciência exata. II. O patrimônio é o conjunto de bens, direitos e obrigações de uma entidade. III. O objetivo da contabilidade é o controle de gastos de entidade.
Está CORRETO o que se afirma em:
Ano: 2025
Banca:
FAFIPA
Órgão:
Câmara de Pinhais - PR
Prova:
FAFIPA - 2025 - Câmara de Pinhais - PR - Contador |
Q3811262
Contabilidade Geral
De acordo com a NBC TSP 06, a propriedade para investimento deve ser reconhecida como ativo quando, e apenas quando for provável que os
benefícios econômicos futuros ou potencial de serviços associados à propriedade para investimento fluirão para a entidade e o custo ou valor justo da
propriedade para investimento puder ser mensurado confiavelmente.
Acerca da mensuração no reconhecimento de uma propriedade para investimento prevista na NBC TSP 06, assinale a alternativa CORRETA.
Acerca da mensuração no reconhecimento de uma propriedade para investimento prevista na NBC TSP 06, assinale a alternativa CORRETA.
Ano: 2025
Banca:
FAFIPA
Órgão:
Câmara de Pinhais - PR
Prova:
FAFIPA - 2025 - Câmara de Pinhais - PR - Contador |
Q3811261
Contabilidade Geral
O objetivo da NBC TSP 06 é estabelecer o tratamento contábil de propriedades para investimento e respectivos requisitos de divulgação. Esta norma se
aplica à contabilização de propriedades para investimento, incluindo a mensuração, nas demonstrações contábeis de arrendatário, de direitos sobre
propriedades para investimento mantidas em arrendamento mercantil contabilizado.
De acordo com a referida Norma, assinale a alternativa que se refere a um exemplo de ativo classificado como propriedade para investimento.
De acordo com a referida Norma, assinale a alternativa que se refere a um exemplo de ativo classificado como propriedade para investimento.
Ano: 2025
Banca:
FAFIPA
Órgão:
Câmara de Pinhais - PR
Prova:
FAFIPA - 2025 - Câmara de Pinhais - PR - Contador |
Q3811259
Contabilidade Geral
No nível de estrutura conceitual, não é possível identificar uma única base de mensuração que melhor atenda ao objetivo da mensuração. Portanto, a
estrutura conceitual não propõe uma única base de mensuração (ou a combinação de bases de mensuração) para todas as transações, eventos e
condições. A estrutura conceitual fornece orientação na seleção da base de mensuração para ativos e passivos.
Considerando as disposições da NBC TSP Estrutura Conceitual sobre o Custo Histórico para a mensuração de ativos, assinale a alternativa INCORRETA.
Considerando as disposições da NBC TSP Estrutura Conceitual sobre o Custo Histórico para a mensuração de ativos, assinale a alternativa INCORRETA.
Ano: 2025
Banca:
FAFIPA
Órgão:
Câmara de Pinhais - PR
Prova:
FAFIPA - 2025 - Câmara de Pinhais - PR - Contador |
Q3811258
Contabilidade Geral
As características qualitativas da informação incluída nos Relatórios Contábeis de Propósito Geral (RCPGs) são atributos que tornam a informação
útil para os usuários e dão suporte ao cumprimento dos objetivos da informação contábil. O objetivo da elaboração e divulgação da informação
contábil é fornecer informação para fins de prestação de contas e responsabilização (accountability) e tomada de decisão.
Acerca das características qualitativas da informação contábil contidas na NBC TSP Estrutura Conceitual, assinale a alternativa CORRETA.
Acerca das características qualitativas da informação contábil contidas na NBC TSP Estrutura Conceitual, assinale a alternativa CORRETA.
Ano: 2025
Banca:
FAFIPA
Órgão:
Câmara de Pinhais - PR
Prova:
FAFIPA - 2025 - Câmara de Pinhais - PR - Contador |
Q3811254
Contabilidade Geral
A NBC TG 25 (R2) - Provisões, Passivos e Ativos Contingentes, estabelece que sejam aplicados critérios de reconhecimento e bases de mensuração
apropriados a provisões e a passivos e ativos contingentes e que seja divulgada informação suficiente nas notas explicativas para permitir que os
usuários entendam a sua natureza, oportunidade e valor.
Considerando as disposições da referida Norma, para cada classe de provisão, a entidade deve divulgar as seguintes informações, EXCETO:
Considerando as disposições da referida Norma, para cada classe de provisão, a entidade deve divulgar as seguintes informações, EXCETO:
Ano: 2025
Banca:
FAFIPA
Órgão:
Câmara de Pinhais - PR
Prova:
FAFIPA - 2025 - Câmara de Pinhais - PR - Contador |
Q3811252
Contabilidade Geral
A NBC TG 23 (R2) define os critérios para a seleção e a mudança de políticas contábeis, juntamente com o tratamento contábil e a divulgação de
mudança nas políticas contábeis, a mudança nas estimativas contábeis e a retificação de erro. A Norma tem como objetivo melhorar a relevância e a
confiabilidade das demonstrações contábeis da entidade, bem como permitir sua comparabilidade ao longo do tempo com as demonstrações contábeis
de outras entidades.
Considerando as disposições da referida Norma, assinale a alternativa INCORRETA.
Considerando as disposições da referida Norma, assinale a alternativa INCORRETA.
Ano: 2025
Banca:
FAFIPA
Órgão:
Câmara de Pinhais - PR
Prova:
FAFIPA - 2025 - Câmara de Pinhais - PR - Contador |
Q3811247
Contabilidade Geral
O objetivo da NBC TG 04 (R4) – Ativo Intangível é definir o tratamento contábil dos ativos intangíveis, que não são abrangidos especificamente em
outra norma e estabelecer que uma entidade deve reconhecer um ativo intangível apenas se determinados critérios especificados nesta Norma forem
atendidos. A Norma também especifica como mensurar o valor contábil dos ativos intangíveis, exigindo divulgações específicas sobre esses ativos.
Considerando as disposições da NBC TG 04, assinale a alternativa CORRETA.
Considerando as disposições da NBC TG 04, assinale a alternativa CORRETA.
Ano: 2025
Banca:
FAFIPA
Órgão:
Câmara de Pinhais - PR
Prova:
FAFIPA - 2025 - Câmara de Pinhais - PR - Contador |
Q3811246
Contabilidade Geral
De acordo com a NBC TG 03 (R3) – Demonstração do Fluxo de Caixa - a divulgação separada dos fluxos de caixa advindos das atividades de
financiamento é importante por ser útil na predição de exigências de fluxos futuros de caixa por parte de fornecedores de capital à entidade.
Considerando as disposições da referida Norma, assinale a alternativa que NÃO corresponde a um exemplo de fluxo de caixa decorrente das atividades de financiamento.
Considerando as disposições da referida Norma, assinale a alternativa que NÃO corresponde a um exemplo de fluxo de caixa decorrente das atividades de financiamento.
Ano: 2025
Banca:
FAFIPA
Órgão:
Câmara de Pinhais - PR
Prova:
FAFIPA - 2025 - Câmara de Pinhais - PR - Contador |
Q3811243
Contabilidade Geral
A NBC TG 01 (R4) - Redução ao Valor Recuperável de Ativos - estabelece as exigências para reconhecer e mensurar perdas por desvalorização para
um ativo individual com exceção do ágio por expectativa de rentabilidade futura (goodwill). Considerando as disposições da referida Norma sobre o
reconhecimento e mensuração de perda por desvalorização, assinale a alternativa INCORRETA.
Q3810728
Contabilidade Geral
O contador desempenha um papel essencial na transparência e na integridade das informações financeiras, sendo fundamental
sua conduta ética na execução das atividades profissionais. A observância dos princípios da ética contábil, conforme estabelecido
pelo Código de Ética do Profissional da Contabilidade, é indispensável para garantir credibilidade e responsabilidade na gestão das
informações econômicas. Sobre o tema, assinale a alternativa correta sobre ética profissional no exercício da contabilidade.
Q3810713
Contabilidade Geral
O Sistema de Contas contábeis desempenha um papel
fundamental na organização das informações financeiras e
patrimoniais de uma entidade. A correta classificação das contas
garante a transparência dos registros e a adequada tomada de
decisão pelos gestores. No entanto, sua estruturação exige
conhecimento técnico para diferenciar as naturezas das contas
e suas inter-relações. Com base nessa premissa, assinale a
alternativa correta.
Q3810710
Contabilidade Geral
A Lei Federal nº 6.404/76 estabelece regras fundamentais para a governança, estrutura e funcionamento das sociedades por
ações no Brasil. Um dos pilares dessa legislação é a transparência na divulgação das demonstrações financeiras e a proteção dos
interesses dos acionistas.
No contexto da estrutura do capital social, das obrigações de prestação de contas e da distribuição de lucros, considere a seguinte situação hipotética:
A companhia X, uma sociedade anônima de capital aberto, apresentou os seguintes dados ao final do exercício:
Capital social integralizado: R$ 50.000.000 Lucro líquido do período: R$ 12.000.000 Reservas legais acumuladas: R$ 2.500.000 Distribuição mínima obrigatória de dividendos: 25% do lucro líquido ajustado Reserva estatutária permitida: até 40% do lucro líquido ajustado Despesa financeira acumulada no exercício: R$ 3.000.000
Com base nas disposições da Lei nº 6.404/76, indique o item que representa o procedimento adequado para cálculo da distribuição de dividendos, considerando as regras de ajustes e destinações legais do lucro.
Q3810707
Contabilidade Geral
O Balanço Patrimonial é uma das demonstrações financeiras
mais importantes, pois apresenta a posição contábil e financeira
de uma entidade em determinado momento. Considerando os
princípios contábeis e normas internacionais de contabilidade
(IFRS), indique a alternativa correta que traz a melhor definição
conceitual sobre a função e composição do Balanço Patrimonial.
Q3810706
Contabilidade Geral
Uma empresa possui as seguintes informações referentes
ao fechamento do mês de março:
Saldo bancário contábil: R$ 500.000,00. Saldo bancário conforme extrato: R$ 520.000,00. Cheques emitidos e não compensados: R$ 35.000,00. Depósitos em trânsito: R$ 25.000,00. Tarifas bancárias debitadas pelo banco, mas ainda não registradas na contabilidade: R$ 5.000,00. Juros de aplicações financeiras creditados pelo banco, mas ainda não registrados na contabilidade: R$ 15.000,00.
Com base nessas informações, o saldo correto de caixa e bancos após os ajustes necessários é:
Q3810705
Contabilidade Geral
Uma empresa apresentou o seguinte balancete de
verificação parcial no encerramento do período contábil:
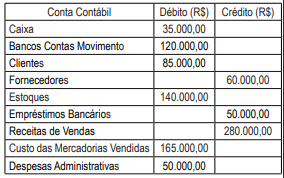
Após a revisão do balancete, foram identificados os seguintes ajustes que ainda não foram lançados:
• Reconhecimento de despesas financeiras de R$ 5.000 relacionadas a encargos bancários.
• Registro de um desconto concedido a clientes no valor de R$ 8.000.
• Correção de um erro no lançamento de uma receita adicional de R$ 12.000, que foi registrada no passivo por engano.
• Ajuste de um pagamento antecipado a fornecedores no valor de R$ 10.000, que estava erroneamente alocado como despesa administrativa.
• Ajuste de um saldo indevido no ativo circulante de R$ 15.000, referente a uma duplicata vencida e incobrável.
Com base nos ajustes identificados, o saldo total correto do balancete de verificação, considerando os valores já apresentados e os ajustes necessários, será:
Q3810704
Contabilidade Geral
A empresa XYZ S.A. realizou diversas operações contábeis ao longo do exercício. Com base na correta contabilização dessas
transações, marque a alternativa correta.
Q3810703
Contabilidade Geral
Durante a escrituração contábil de uma empresa, erros podem ocorrer nos lançamentos, exigindo retificações para garantir
a correta representação dos eventos financeiros. Considere os seguintes registros e suas possíveis correções, identifique o item
correto.

 Conheça nossos planos