Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.311 questões


Nesse caso, o valor do PIS e COFINS apurados no mês, em Reais, é de:
• Exercício de 2021
• Receita bruta de vendas: R$ 190.250,00
• Impostos sobre vendas: 8% sobre as vendas
• Outras deduções de vendas: 5% sobre as vendas
• Os estoques no início do exercício montavam a R$ 250.123,50
• As compras do período foram R$ 140.000,00
• Os estoques ao final do período eram de R$ 266.461,00
• Despesas administrativas e de vendas: R$ 25.225,00
• Resultado financeiro líquido positivo foi: R$ 1.450,00
• O Imposto de renda e a contribuição social sobre o lucro líquido deverão ser calculados a uma alíquota efetiva de 30%.
O lucro líquido do exercício, em Reais, é de:
A NBC TSP 07 – Ativo Imobilizado exemplifica os gastos que não fazem parte do custo do ativo imobilizado.
Entre eles está
Cia X:
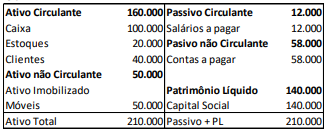
Cia y:
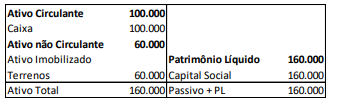
Em janeiro de X1, as Cias X e Y fazem uma fusão, constituindo a Cia Z. Na data, o valor de mercado do terreno era de R$80.000. Assinale a opção que indica a porcentagem da Cia Z que pertence ao sócio da Cia X após a fusão.
Assinale a opção que indica a conta do patrimônio líquido onde é contabilizado o efeito do ágio no balanço patrimonial da Cia Y após a incorporação.
Assinale a opção que indica a contabilização dos financiamentos no balanço patrimonial da sociedade empresária em 31/12/X1.
A despesa com provisão para garantia deve ser reconhecida no(s) ano(s) de
Assinale a opção que indica o impacto dos dois eventos no balanço patrimonial da sociedade empresária em 31/01/X2.
Uma sociedade empresária apresentava o seguinte balanço patrimonial em 31/12/X0:
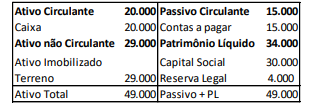
No ano de X1 a sociedade empresária reconheceu os seguintes eventos:
• Receita líquida de vendas: R$80.000;
• Custo das mercadorias vendidas: R$20.000;
• Despesas operacionais: R$10.000;
• Receita financeira: R$15.000;
• Imposto de renda e contribuição social sobre o lucro: 20% do lucro antes do imposto de renda e contribuição social.
Além disso, de acordo com o estatuto da sociedade empresária, ela deve distribuir dividendos mínimos obrigatórios de 25% do lucro líquido ajustado. Todas as receitas são tributáveis e as despesas dedutíveis.
Assinale a opção que indica o valor dos dividendos distribuídos pela sociedade empresária em 31/12/X1.

 Conheça nossos planos