Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.311 questões


Ano: 2022
Banca:
AMEOSC
Órgão:
Prefeitura de São José do Cedro - SC
Prova:
AMEOSC - 2022 - Prefeitura de São José do Cedro - SC - Contador Geral |
Q4080312
Contabilidade Geral
Se a Contabilidade é uma ciência, quer dizer que
ela tem um objeto de estudo, um objeto próprio - o
patrimônio.
Com base na informação enunciada, marque o que NÃO faz parte da composição do "patrimônio".
Com base na informação enunciada, marque o que NÃO faz parte da composição do "patrimônio".
Ano: 2022
Banca:
AMEOSC
Órgão:
Prefeitura de São José do Cedro - SC
Prova:
AMEOSC - 2022 - Prefeitura de São José do Cedro - SC - Contador Geral |
Q4080310
Contabilidade Geral
Contabilidade é a ciência que tem por objetivo o
estudo das variações quantitativas e qualitativas
ocorridas no patrimônio (conjunto de bens, direitos
e obrigações) das entidades (qualquer pessoa física
ou jurídica que possui um patrimônio). A
Contabilidade abrange um conjunto de técnicas
para controlar o patrimônio das organizações
mediante a aplicação do seu grupo de princípios,
técnicas, normas e procedimentos próprios,
medindo, interpretando e informando aos donos das
empresas ______________.
Marque a expressão que completa coerentemente o enunciado:
Marque a expressão que completa coerentemente o enunciado:
Ano: 2022
Banca:
AMEOSC
Órgão:
Prefeitura de São José do Cedro - SC
Prova:
AMEOSC - 2022 - Prefeitura de São José do Cedro - SC - Contador Geral |
Q4080308
Contabilidade Geral
Contas de compensação constituem sistema
próprio para controle e registro dos fatos relevantes
que resultam em assunção de direitos e obrigações
da entidade cujos efeitos materializar-se-ão no
futuro e que possam se traduzir em modificações
no patrimônio da entidade.
Sobre "Contas de compensação", marque a alternativa CORRETA.
Sobre "Contas de compensação", marque a alternativa CORRETA.
Ano: 2022
Banca:
AMEOSC
Órgão:
Prefeitura de São José do Cedro - SC
Prova:
AMEOSC - 2022 - Prefeitura de São José do Cedro - SC - Contador Geral |
Q4080306
Contabilidade Geral
Os "Princípios contábeis geralmente aceitos"
surgiram da necessidade de se apresentar uma
linguagem comum para se preparar e interpretar
apropriadamente os relatórios contábeis.
(MARION, José Carlos. Contabilidade Empresarial. Atlas. São Paulo. p. 39.)
Analise cuidadosamente o que se enuncia a seguir:
"Em conformidade com este princípio (por meio deste princípio), a contabilidade assume que a empresa se manterá operando indefinidamente, sem que haja um prazo para encerramento de suas atividades, tendo, como consequência, o critério de avaliação dos ativos pelos valores de aquisição. Caso a empresa tivesse um prazo determinado para encerrar suas operações, isso não faria sentido, deveríamos estar interessados no valor de realização dos ativos da empresa e liquidação dos passivos. Portanto, tal princípio assume caráter de norteador do critério de avaliação de ativos e passivos e sua representação nas demonstrações contábeis".
Os elementos contidos no enunciado identificam corretamente as características do Princípio:
Ano: 2022
Banca:
AMEOSC
Órgão:
Prefeitura de São José do Cedro - SC
Prova:
AMEOSC - 2022 - Prefeitura de São José do Cedro - SC - Contador Geral |
Q4080303
Contabilidade Geral
A escrituração contábil é a primeira e mais
importante das técnicas contábeis, visto que
somente a partir dela é que se desenvolvem as
demais técnicas de demonstração, análise e
auditoria, sua finalidade é a de fornecer a pessoas
interessadas informações sobre um patrimônio
determinado.
(CONSELHO FEDERAL DE CONTABILIDADE. Princípios Fundamentais e Normas Brasileiras de Contabilidade. Brasília: Editora CFC)
Marque a alternativa INCORRETA:
(CONSELHO FEDERAL DE CONTABILIDADE. Princípios Fundamentais e Normas Brasileiras de Contabilidade. Brasília: Editora CFC)
Marque a alternativa INCORRETA:
Q4079066
Contabilidade Geral
Texto associado
A QUESTÕES DEVE SER RESOLVIDAS COM BASE NA NORMA BRASILEIRA DE CONTABILIDADE – NBC PP 01 (R1) QUE DISPÕE SOBRE
O PERITO CONTÁBIL.
As averiguações de responsabilidades delineadas,
limites de alçadas, segregação de funções, registros
contábeis e acesso a espaço físico são procedimentos
de controle interno organizacional. Sobre o controle
interno organizacional é correto afirmar que deve-se
Q4079065
Contabilidade Geral
Texto associado
A QUESTÕES DEVE SER RESOLVIDAS COM BASE NA NORMA BRASILEIRA DE CONTABILIDADE – NBC PP 01 (R1) QUE DISPÕE SOBRE
O PERITO CONTÁBIL.
Informe se é verdadeiro (V) ou falso (F) o que se afirma a seguir.
( ) A NBC PP 01 (R1) se aplica aos técnicos de contabilidade que exercem a função pericial.
( ) A indicação ou a contratação de assistente técnico ocorre quando a parte ou a contratante desejar ser assistida por contador, ou comprovar algo que dependa de conhecimento técnico-científico, razão pela qual o profissional só deve aceitar o encargo se reconhecer estar capacitado com conhecimento, discernimento e independência para a realização do trabalho.
( ) Caso o perito não possa exercer suas atividades com isenção, é fator determinante que ele se declare impedido, após nomeado ou indicado, quando ocorrerem as situações previstas nesta Norma.
( ) Quando nomeado, o perito deve dirigir petição, quando julgar pertinente, justificando a escusa ou o motivo do impedimento.
( ) O perito deve comprovar sua habilitação por intermédio de Certidão de Regularidade Profissional emitida pelos Conselhos Regionais de Contabilidade ou do Cadastro Nacional de Peritos Contábeis do CFC. O perito pode anexá-la no primeiro ato de sua manifestação e na apresentação do laudo ou parecer.
A sequência correta de preenchimento dos parênteses, de cima para baixo, é:
Q4079063
Contabilidade Geral
Texto associado
A QUESTÕES DEVE SER RESOLVIDAS COM BASE NA NORMA BRASILEIRA DE CONTABILIDADE – NBC PP 01 (R1) QUE DISPÕE SOBRE
O PERITO CONTÁBIL.
No momento em que o perito aceita o encargo para
a execução das perícias contábeis judiciais e extrajudiciais, inclusive arbitral, deve conhecer EXCETO as
responsabilidades
Q4079054
Contabilidade Geral
De acordo com a Lei nº 6.404/76 e suas alterações,
constituem-se reservas de lucros, EXCETO, reserva
Q4079053
Contabilidade Geral
No encerramento do exercício social de 31/12/2021
a Empresa Felicidade S/A apurou um lucro líquido do exercício, antes das destinações, no valor de
R$100.000,00, e constituiu as seguintes reservas,
conforme tabela a seguir.

Sabe-se que o estatuto social da Empresa Felicidade S/A define o percentual de 50% para pagamento de dividendo obrigatório. De acordo com o artigo 202, inciso I, da Lei 6.404/76, qual o valor, em reais, do dividendo obrigatório para o exercício findo em 31/12/2021?
Sabe-se que o estatuto social da Empresa Felicidade S/A define o percentual de 50% para pagamento de dividendo obrigatório. De acordo com o artigo 202, inciso I, da Lei 6.404/76, qual o valor, em reais, do dividendo obrigatório para o exercício findo em 31/12/2021?
Q4079052
Contabilidade Geral
A Empresa Felicidade S/A adquiriu uma máquina,
para pronta utilização em sua unidade fabril, por
R$270.000,00 e estipulou-se um valor residual de
R$20.000,00. Sabe-se que a vida útil da máquina é de
750.000 horas, com uma produção anual de 75.000,
na qual cada unidade consome três horas para ficar
pronta.
Qual o valor anual da depreciação acumulada dessa máquina, em reais, calculado pelo método de horas de trabalho?
Qual o valor anual da depreciação acumulada dessa máquina, em reais, calculado pelo método de horas de trabalho?
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
IPASEM - NH
Prova:
Instituto Consulplan - 2022 - IPASEM - NH - Contador |
Q4078516
Contabilidade Geral
Sobre a Estrutura Conceitual da Contabilidade, assinale a
afirmativa INCORRETA.
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
IPASEM - NH
Prova:
Instituto Consulplan - 2022 - IPASEM - NH - Contador |
Q4078515
Contabilidade Geral
Texto associado
As informações a seguir contextualizam a questão.
Leia-as atentamente.
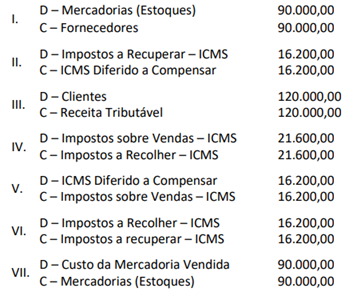
A empresa comercial Alpha, em determinado exercício, realizou
as seguintes duas únicas operações:
a) Compra de mercadorias para revenda no valor de R$ 90.000,00,
com ICMS embutido de R$ 16.200,00;
b) Venda de toda mercadoria por R$ 120.000,00, com ICMS
embutido de R$ 21.600,00.
Em observância ao adequado critério de contabilização, os
seguintes lançamentos contábeis foram efetuados:
Considerando, única e exclusivamente, as informações disponibilizadas anteriormente, a Demonstração do Resultado do
Exercício revelará uma Receita de Vendas (Receita contábil) de:
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
IPASEM - NH
Prova:
Instituto Consulplan - 2022 - IPASEM - NH - Contador |
Q4078514
Contabilidade Geral
Texto associado
As informações a seguir contextualizam a questão.
Leia-as atentamente.
A empresa comercial Alpha, em determinado exercício, realizou
as seguintes duas únicas operações:
a) Compra de mercadorias para revenda no valor de R$ 90.000,00,
com ICMS embutido de R$ 16.200,00;
b) Venda de toda mercadoria por R$ 120.000,00, com ICMS
embutido de R$ 21.600,00.
Em observância ao adequado critério de contabilização, os
seguintes lançamentos contábeis foram efetuados:
O Lucro Bruto da empresa Apha, com as duas operações foi
de:
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
IPASEM - NH
Prova:
Instituto Consulplan - 2022 - IPASEM - NH - Contador |
Q4078513
Contabilidade Geral
Parte dos recursos financeiros utilizados pelos municípios
brasileiros para implantação das políticas públicas é oriunda de convênios e contratos de repasse celebrados com
a União. É vedada a celebração de convênios e contratos
de repasse, EXCETO:
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
IPASEM - NH
Prova:
Instituto Consulplan - 2022 - IPASEM - NH - Contador |
Q4078512
Contabilidade Geral
Determinada sociedade empresária disponibilizou as seguintes informações:
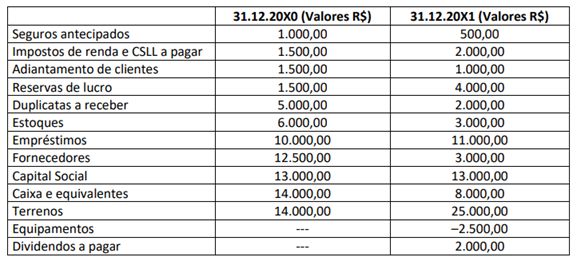
Considerando, única e exclusivamente, os dados disponibilizados, os Balanços Patrimoniais do ano de 20X0 para 20X1, evidenciaram uma variação no valor total do Ativo de:
Considerando, única e exclusivamente, os dados disponibilizados, os Balanços Patrimoniais do ano de 20X0 para 20X1, evidenciaram uma variação no valor total do Ativo de:
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
IPASEM - NH
Prova:
Instituto Consulplan - 2022 - IPASEM - NH - Contador |
Q4078511
Contabilidade Geral
A empresa Beta contratou um seguro por um período de doze meses, pelo valor de R$ 30.000,00, sendo 50% pago à vista e
o restante em trinta dias. Especificamente para essa operação foram feitos os seguintes lançamentos:
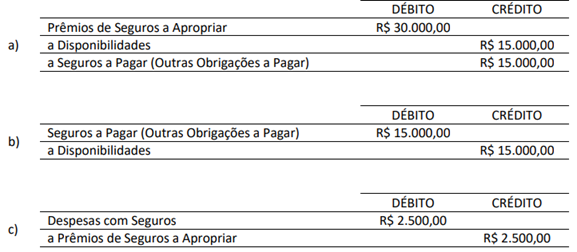
Considerando, única e exclusivamente, as informações disponibilizadas e com base nos lançamentos efetuados, assinale a afirmativa correta.
Considerando, única e exclusivamente, as informações disponibilizadas e com base nos lançamentos efetuados, assinale a afirmativa correta.
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
IPASEM - NH
Prova:
Instituto Consulplan - 2022 - IPASEM - NH - Contador |
Q4078510
Contabilidade Geral
Sobre Ativo Realizável a Longo Prazo e Investimentos em Outras
Sociedades, marque V para as afirmativas verdadeiras e F para
as falsas.
( ) Todas as contas classificadas como Realizável a Longo Prazo são apresentadas no Ativo Não Circulante.
( ) Em termos contábeis, o aspecto mais relevante das contas classificadas no Realizável a Longo Prazo é a necessidade do ajuste a valor presente.
( ) Investimentos em outras sociedades com característica de permanente devem ser classificados no Ativo Não Circulante.
( ) Os investimentos temporários em outras sociedades (para fins especulativos, por exemplo) devem ser classificados no Realizável a Longo Prazo.
( ) Os direitos realizáveis após o término do exercício seguinte, assim como os derivados de vendas, adiantamentos ou empréstimos a sociedades coligadas ou controladas e diretores, que não constituam negócios usuais na exploração do objeto da companhia, devem ser classificados como Realizável a Longo Prazo.
A sequência está correta em
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
IPASEM - NH
Prova:
Instituto Consulplan - 2022 - IPASEM - NH - Contador |
Q4078509
Contabilidade Geral
O montante dos fluxos de caixa decorrentes das atividades
operacionais é um indicador de como a operação da entidade
tem gerado suficientes fluxos de caixa para amortizar empréstimos, manter a capacidade operacional da entidade etc, em
recorrer a fontes externas de financiamento. Sobre Entradas e
Saídas operacionais, analise as afirmativas a seguir.
I. No caso de venda a longo prazo ou mesmo que a curto, em prazo anormal, em que as contas a receber foram ajustadas a valor presente, parte deve ser classificada, no recebimento, como receita de venda e parte como receita financeira.
II. Se a compra for a longo prazo ou, mesmo que a curto, mas o prazo for anormal para o tipo de atividade, o pagamento do principal deve ser classificado como saída de caixa das atividades operacionais e os excedentes devem ser considerados pagamentos de despesas financeiras, e não de compras.
III. Pagamentos para a produção ou aquisição de ativos destinados a aluguel e subsequente venda são exemplos de Saídas.
IV. Recebimentos de aluguéis e vendas de ativos produzidos ou adquiridos para esse fim são exemplos de Entradas.
Está correto o que se afirma em
Ano: 2022
Banca:
NC-UFPR
Órgão:
Prefeitura de Colombo - PR
Prova:
NC-UFPR - 2022 - Prefeitura de Colombo - PR - Assessor Contábil |
Q4073945
Contabilidade Geral
Considerando uma aquisição de mercadorias para estoque com pagamento 50% à vista e 50% a prazo, assinale a
alternativa que apresenta, correta e respectivamente, a forma de contabilizar fornecedores a pagar, caixa e estoque de
mercadoria.

 Conheça nossos planos