Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.311 questões


Ano: 2022
Banca:
BRB
Órgão:
Prefeitura de Sapeaçu - BA
Prova:
BRB - 2022 - Prefeitura de Sapeaçu - BA - Contador |
Q4010026
Contabilidade Geral
A conduta ética do contador deve seguir os preceitos
estabelecidos quando no exercício da sua atividade e nos
assuntos relacionados à profissão e à classe, não podendo:
Ano: 2022
Banca:
BRB
Órgão:
Prefeitura de Sapeaçu - BA
Prova:
BRB - 2022 - Prefeitura de Sapeaçu - BA - Contador |
Q4010025
Contabilidade Geral
Segundo a NBC baseado nos deveres, vedações e
permissibilidades no desempenho de suas funções, marque a
alternativa incorreta, é vedado ao contador:
Ano: 2022
Banca:
BRB
Órgão:
Prefeitura de Sapeaçu - BA
Prova:
BRB - 2022 - Prefeitura de Sapeaçu - BA - Contador |
Q4010024
Contabilidade Geral
Caso uma empresa possua R$ 30.000,00 de capital de
terceiros, que representa 25% do total de recursos à disposição
da sociedade, baseando-se que equação fundamental da
contabilidade, o valor do ativo total a recurso da empresa será
de:
Ano: 2022
Banca:
BRB
Órgão:
Prefeitura de Sapeaçu - BA
Prova:
BRB - 2022 - Prefeitura de Sapeaçu - BA - Contador |
Q4010023
Contabilidade Geral
A contabilidade é uma ciência que estuda, interpreta e
registra todas as movimentações, fatos que modificam a
situação de uma empresa, seja financeira ou patrimonial, seu
conceito é registrar os:
Ano: 2022
Banca:
LJ Assessoria e Planejamento Administrativo Limita
Órgão:
Prefeitura de Buriticupu - MA
Prova:
LJ Assessoria e Planejamento Administrativo Limita - 2022 - Prefeitura de Buriticupu - MA - Fiscal de Tributos |
Q4007446
Contabilidade Geral
Texto associado
Durante uma fiscalização tributária na Indústria ABC,
localizada em Goiás, que apura o seu IRPJ sob o regime
de Lucro Real e as contribuições (PIS/Cofins) pelo
regime não cumulativo, o Fiscal se deparou com uma nota
fiscal de venda emitida para a Indústria XPTO, localizada
em Minas Gerais e optou por conferir os tributos
incidentes na operação. Para isso, foram consideradas as
seguintes informações:
Valor líquido da mercadoria: 2.350,00
Alíquota interna do ICMS da Indústria X: 17%
Alíquota interna do ICMS da Indústria Y: 18%
Alíquota interestadual: 12%
Alíquota do IPI: 5%
Alíquota do PIS: 1,65%
Alíquota da Cofins:7,6%
O valor correto da Cofins é de:
Ano: 2022
Banca:
LJ Assessoria e Planejamento Administrativo Limita
Órgão:
Prefeitura de Buriticupu - MA
Prova:
LJ Assessoria e Planejamento Administrativo Limita - 2022 - Prefeitura de Buriticupu - MA - Fiscal de Tributos |
Q4007445
Contabilidade Geral
Texto associado
Durante uma fiscalização tributária na Indústria ABC,
localizada em Goiás, que apura o seu IRPJ sob o regime
de Lucro Real e as contribuições (PIS/Cofins) pelo
regime não cumulativo, o Fiscal se deparou com uma nota
fiscal de venda emitida para a Indústria XPTO, localizada
em Minas Gerais e optou por conferir os tributos
incidentes na operação. Para isso, foram consideradas as
seguintes informações:
Valor líquido da mercadoria: 2.350,00
Alíquota interna do ICMS da Indústria X: 17%
Alíquota interna do ICMS da Indústria Y: 18%
Alíquota interestadual: 12%
Alíquota do IPI: 5%
Alíquota do PIS: 1,65%
Alíquota da Cofins:7,6%
O valor correto do PIS nesta operação é de:
Ano: 2022
Banca:
LJ Assessoria e Planejamento Administrativo Limita
Órgão:
Prefeitura de Buriticupu - MA
Prova:
LJ Assessoria e Planejamento Administrativo Limita - 2022 - Prefeitura de Buriticupu - MA - Fiscal de Tributos |
Q4007444
Contabilidade Geral
Texto associado
Durante uma fiscalização tributária na Indústria ABC,
localizada em Goiás, que apura o seu IRPJ sob o regime
de Lucro Real e as contribuições (PIS/Cofins) pelo
regime não cumulativo, o Fiscal se deparou com uma nota
fiscal de venda emitida para a Indústria XPTO, localizada
em Minas Gerais e optou por conferir os tributos
incidentes na operação. Para isso, foram consideradas as
seguintes informações:
Valor líquido da mercadoria: 2.350,00
Alíquota interna do ICMS da Indústria X: 17%
Alíquota interna do ICMS da Indústria Y: 18%
Alíquota interestadual: 12%
Alíquota do IPI: 5%
Alíquota do PIS: 1,65%
Alíquota da Cofins:7,6%
O valor correto do IPI nesta operação é de:
Ano: 2022
Banca:
LJ Assessoria e Planejamento Administrativo Limita
Órgão:
Prefeitura de Buriticupu - MA
Prova:
LJ Assessoria e Planejamento Administrativo Limita - 2022 - Prefeitura de Buriticupu - MA - Fiscal de Tributos |
Q4007443
Contabilidade Geral
Texto associado
Durante uma fiscalização tributária na Indústria ABC,
localizada em Goiás, que apura o seu IRPJ sob o regime
de Lucro Real e as contribuições (PIS/Cofins) pelo
regime não cumulativo, o Fiscal se deparou com uma nota
fiscal de venda emitida para a Indústria XPTO, localizada
em Minas Gerais e optou por conferir os tributos
incidentes na operação. Para isso, foram consideradas as
seguintes informações:
Valor líquido da mercadoria: 2.350,00
Alíquota interna do ICMS da Indústria X: 17%
Alíquota interna do ICMS da Indústria Y: 18%
Alíquota interestadual: 12%
Alíquota do IPI: 5%
Alíquota do PIS: 1,65%
Alíquota da Cofins:7,6%
O valor correto do ICMS nesta operação de venda
é de:
Ano: 2022
Banca:
IESES
Órgão:
Prefeitura de Biguaçu - SC
Prova:
IESES - 2022 - Prefeitura de Biguaçu - SC - Técnico em Contabilidade |
Q4006059
Contabilidade Geral
O regime contábil em que as receitas e despesas são
apropriadas ao período em função de sua incorrência e
da vinculação da despesa à receita, sendo que
independem dos reflexos no caixa é:
Ano: 2022
Banca:
IESES
Órgão:
Prefeitura de Biguaçu - SC
Prova:
IESES - 2022 - Prefeitura de Biguaçu - SC - Técnico em Contabilidade |
Q4006058
Contabilidade Geral
Classifique as contas em Ativo (1), Passivo (2) e
Patrimônio Líquido (3):
( ) Estoques.
( ) Reserva Legal.
( ) Encargos Sociais a Recolher.
( ) Ágio na emissão de ações.
( ) Estoques.
( ) Reserva Legal.
( ) Encargos Sociais a Recolher.
( ) Ágio na emissão de ações.
Ano: 2022
Banca:
IESES
Órgão:
Prefeitura de Biguaçu - SC
Prova:
IESES - 2022 - Prefeitura de Biguaçu - SC - Técnico em Contabilidade |
Q4006057
Contabilidade Geral
A equação básica da contabilidade é definida como PL
(Patrimônio Líquido) = Ativo – Passivo, a diferença entre
o ativo e passivo exigível tem o nome de situação
líquida. A situação em que o ativo é maior que o passivo
exigível é chamada de:
Ano: 2022
Banca:
IESES
Órgão:
Prefeitura de Biguaçu - SC
Prova:
IESES - 2022 - Prefeitura de Biguaçu - SC - Técnico em Contabilidade |
Q4006056
Contabilidade Geral
Com relação aos fatos contábeis analise a seguinte
situação: A empresa X recebeu a quantia de R$
1.000,00, em dinheiro, proveniente de Receita de
Aluguel. O fato contábil presente nesta operação é:
Ano: 2022
Banca:
Aroeira
Órgão:
Prefeitura de Mossâmedes - GO
Prova:
Aroeira - 2022 - Prefeitura de Mossâmedes - GO - Contador |
Q4001391
Contabilidade Geral
A Norma Brasileira de Contabilidade TSP 04 - Estoques, estabelece o tratamento contábil quanto ao valor
a ser reconhecido como ativo e mantido nos registros até
que as respectivas receitas sejam reconhecidas. Caso haja
duas situações distintas de mensuração do valor de custo
dos estoques, a entidade deve escolher:
Ano: 2022
Banca:
Fundação La Salle
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
Fundação La Salle - 2022 - Prefeitura de Porto Alegre - RS - Administrador |
Q3999308
Contabilidade Geral
Os indicadores de liquidez visam medir a capacidade de pagamento (folga financeira) de uma
empresa, ou seja, sua habilidade em cumprir corretamente as obrigações passivas assumidas.
Desse modo, relacione o indicador com seu conceito:
1. Liquidez corrente
2. Liquidez seca
3. Liquidez imediata
4. Liquidez geral
( ) Retrata a saúde financeira de longo prazo da empresa.
( ) É obtido mediante a relação existente entre o disponível e o Passivo Circulante.
( ) Refere-se à relação existente entre o ativo circulante e o Passivo circulante.
( ) Obtido mediante o relacionamento dos ativos circulantes de maior liquidez (disponível, valores a receber e aplicações financeiras de curto e curtíssimo prazo) com o total do passivo circulante total.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Ano: 2022
Banca:
Fundação La Salle
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
Fundação La Salle - 2022 - Prefeitura de Porto Alegre - RS - Administrador |
Q3999307
Contabilidade Geral
Em relação aos indicadores econômico-financeiros, os índices de atividade medem:
Ano: 2022
Banca:
Fundação La Salle
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
Fundação La Salle - 2022 - Prefeitura de Porto Alegre - RS - Administrador |
Q3999298
Contabilidade Geral
Com base na Norma Brasileira de Contabilidade, a normatização dos procedimentos contábeis
relativos aos estoques, NÃO se aplica a:
Ano: 2022
Banca:
Fundação La Salle
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
Fundação La Salle - 2022 - Prefeitura de Porto Alegre - RS - Assistente Administrativo |
Q3999043
Contabilidade Geral
Marque V para a asserção verdadeira e F para a falsa em relação ao conceito de Impairment:
( ) Trata-se da adequação do valor contábil, da classe de um ativo imobilizado, ao valor de mercado, isto é, à sua real capacidade de retorno econômico.
( ) Trata-se da perda dos futuros benefícios econômicos ou do potencial de serviços de um ativo, pode ser negativa ou positiva.
( ) Trata-se do declínio gradual do potencial de geração de serviços por ativos de longa duração, ou seja, a perda do potencial de benefícios de um ativo motivada pelo desgaste, uso, ação da natureza ou obsolescência.
Ano: 2022
Banca:
Fundação La Salle
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
Fundação La Salle - 2022 - Prefeitura de Porto Alegre - RS - Assistente Administrativo |
Q3999041
Contabilidade Geral
Referente às características qualitativas da informação contábil, relacione as colunas associando a
característica e sua respectiva descrição:
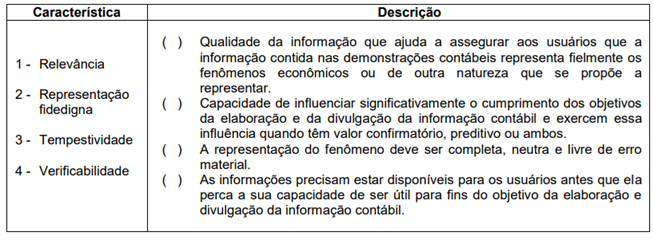
A ordem de preenchimento dos parênteses, de cima para baixo é:
A ordem de preenchimento dos parênteses, de cima para baixo é:
Ano: 2022
Banca:
Fundação La Salle
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
Fundação La Salle - 2022 - Prefeitura de Porto Alegre - RS - Assistente Administrativo |
Q3999024
Contabilidade Geral
Depreciação, amortização e exaustão representam a redução do valor de um bem durante seu
período de vida útil. Relacione o termo ao conceito:
1 - Depreciação
2 - Amortização
3 - Exaustão
( ) É realizada para elementos patrimoniais de direito de propriedades e bens intangíveis, com existência ou exercício de duração limitada.
( ) É destinada a bens tangíveis e tem múltiplas causas da redução do valor, como o desgaste com o uso, a ação da natureza e a obsolescência, de forma que se inicia a partir do momento em que o item do ativo se tornar disponível para uso.
( ) Aplicada para elementos de recursos naturais esgotáveis, como minas, jazidas, pedreiras, próprios ou recebidos sob o regime de concessão.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Ano: 2022
Banca:
CESPE / CEBRASPE
Órgão:
Prefeitura de Estância - SE
Prova:
CESPE / CEBRASPE - 2022 - Prefeitura de Estância - SE - Técnico Municipal de Nível Superior - Área: Contabilidade |
Q3993898
Contabilidade Geral
Ocorre o fato gerador de uma receita comercial quando

 Conheça nossos planos