Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.311 questões


A Cia. A tinha participação de 100% na Cia. B. A Cia. B tinha ativos e passivos com terceiros. Em X1, a Cia. A incorpora a Cia. B.
Assinale a opção que indica o(s) elemento(s) do balanço patrimonial no(s) qual(ais) não deverá haver alteração após a incorporação.
A moeda funcional da Cia. ABC é o real, enquanto foi definido que a investida norte-americana terá como moeda funcional o dólar.
Para o início das operações da investida no exterior, a Cia. ABC enviou ativos equivalentes a 5.000 dólares, assim constituídos:
•Estoques, vendidos a prazo, com vencimento em 30 dias: 500 dólares
•Empréstimo, cuja intenção efetiva era a transformação em capital social em até 90 dias: 1000 dólares
•Integralização de capital social: 3500 dólares
De acordo com a característica do tratamento da variação
cambial e a NBC TG 02 (R3) - Efeitos das Mudanças nas Taxas de
Câmbio e Conversão de Demonstrações Contábeis, assinale a
opção que indica a apresentação de cada elemento,
respectivamente, nas Demonstrações Contábeis Individuais da
Cia. ABC.
Uma sociedade empresária tinha 80% de participação na Cia. X. Em 30/12/X0, a sociedade empresária apresentava o seguinte balanço patrimonial:
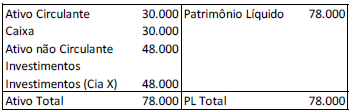
No ano de X0, a Cia. X auferiu lucro de R$ 10.000 e distribuiu dividendos no total de R$ 2.000.
Assinale a opção que indica o saldo da conta “Investimentos” no
balanço patrimonial da sociedade empresária em 31/12/X0, após
a apuração do lucro e o reconhecimento dos dividendos pela Cia
X.
Uma entidade apresentava o seguinte balanço patrimonial em 31/12/X0:
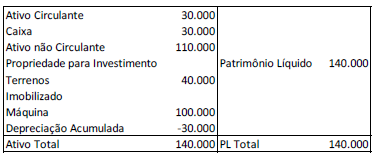
Na data, a máquina era depreciada de acordo com o método da linha reta.
No ano de X1, a entidade passou a reconhecer os terrenos a valor justo, que era de R$60.000. Ainda, a entidade passou a depreciar a máquina de acordo com o método dos benefícios gerados.
De acordo com a NBC TG 23 (R2) - Políticas Contábeis, Mudança
de Estimativa e Retificação de Erro, assinale a opção que indica a
classificação das mudanças do reconhecimento do terreno e do
método de depreciação, respectivamente.
Uma sociedade empresária apresentava o seguinte balanço patrimonial em 31/12/X1:
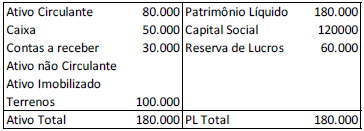
O montante contabilizado como “contas a receber” diz respeito à venda de um ativo imobilizado e tinha previsão de recebimento em fevereiro de X2.
No ano de X2, o montante foi recebido, no entanto, a sociedade empresária não baixou este ativo, tendo aumentado a conta Caixa.
Ao auditar as demonstrações contábeis da sociedade empresária,
em 31/12/X2, e as demonstrações comparativas relativas a
31/12/X1, os auditores concluíram que
(_) O pedido de restituição, o pedido de ressarcimento ou o pedido de reembolso e a declaração de compensação poderão ser retificados pelo sujeito passivo somente se estiverem pendentes de decisão administrativa à data do envio do documento retificador.
(_) É passível de recurso de ofício da decisão que considerar procedente manifestação de inconformidade em processos relativos à restituição, ressarcimento, reembolso ou compensação.
(_) O Auditor-Fiscal da Receita Federal do Brasil competente para decidir sobre a restituição, o ressarcimento, o reembolso e a compensação poderá condicionar o reconhecimento do direito creditório à apresentação de documentos comprobatórios do referido direito, inclusive arquivos magnéticos e à verificação da exatidão das informações prestadas, mediante exame da escrituração contábil e fiscal do interessado.
(_) O valor residual e a vida útil de um ativo são revisados pelo menos ao final de cada exercício e, se as expectativas diferirem das estimativas anteriores, a mudança deve ser contabilizada como mudança de estimativa contábil, segundo o Pronunciamento Técnico Contábil.
(_) Se o valor justo do ativo exceder o seu valor contábil, a depreciação não deve ser reconhecida.
(_) O valor residual de um ativo pode aumentar. A despesa de depreciação será zero enquanto o valor residual subsequente for igual ou superior ao seu valor contábil.
I. Dar destaque para as áreas de atividade que a entidade considera mais relevantes para a compreensão do seu desempenho financeiro e da posição financeira, como agrupar informações sobre determinadas atividades operacionais está incluído como exemplo de ordenação ou agrupamento sistemático das notas explicativas.
II. Agrupar informações sobre contas mensuradas de forma semelhante, como os ativos mensurados ao valor justo está incluído como exemplo de ordenação ou agrupamento sistemático das notas explicativas.
III. Seguir a ordem das contas das demonstrações do resultado e de outros resultados abrangentes e do balanço patrimonial estão incluídos como exemplos de ordenação ou agrupamento sistemático das notas explicativas.
Está(ão) CORRETO(S):
(_) As informações fornecidas mensurando o ativo ou o passivo ao custo histórico podem ser relevantes para os usuários das demonstrações contábeis, pois o custo histórico utiliza informações derivadas, pelo menos em parte, do preço da transação ou outro evento que deu origem ao ativo ou passivo.
(_) Se o ativo que não seja ativo financeiro é mensurado ao custo histórico, o consumo ou venda do ativo, ou de parte do ativo, dá origem a uma despesa mensurada ao custo histórico do ativo, ou de parte do ativo, consumido ou vendido.
(_) A despesa resultante da venda de ativo deve ser reconhecida antes que a contraprestação por essa venda seja reconhecida como receita. A diferença entre a receita e a despesa é o lucro bruto.
I. Valor adicionado representa a riqueza criada pela empresa, de forma geral medida pela diferença entre o valor das vendas e os insumos adquiridos de terceiros. Inclui também o valor adicionado recebido em transferência.
II. Essa demonstração apresenta o quanto a entidade agrega de valor aos insumos adquiridos de terceiros e que são vendidos ou consumidos durante determinado período.
III. Em sua primeira parte, deve apresentar de forma detalhada a riqueza criada pela entidade. A segunda parte da DVA deve apresentar de forma detalhada como a riqueza obtida pela entidade foi distribuída.
Está(ão) CORRETO(S):
I. Revelar negociação confidenciada pelo cliente ou empregador para acordo ou transação que, comprovadamente, tenha tido conhecimento; ressalvados os casos previstos em lei ou quando solicitado por autoridades competentes, entre estas os Conselhos Federal e Regionais de Contabilidade.
II. Renunciar à liberdade profissional, não devendo evitar quaisquer restrições ou imposições que possam prejudicar a eficácia e a correção de seu trabalho.
III. Publicar ou distribuir, em seu nome, trabalho científico ou técnico do qual não tenha participado.
Estão CORRETOS:
I. O reembolso consiste no pagamento do valor das ações para retirá-las definitivamente de circulação, com redução ou não do capital social, mantido o mesmo capital, será atribuído, quando for o caso, novo valor nominal às ações remanescentes.
II. As ações integralmente amortizadas poderão ser substituídas por ações de fruição, com as restrições fixadas pelo estatuto ou pela assembleia-geral que deliberar a amortização; em qualquer caso, ocorrendo liquidação da companhia, as ações amortizadas só concorrerão ao acervo líquido depois de assegurado às ações não a amortizadas valor igual ao da amortização, corrigido monetariamente.
III. O valor de reembolso poderá ser pago à conta de lucros ou reservas, exceto a legal, e nesse caso as ações reembolsadas ficarão em tesouraria.
Está(ão) CORRETO(S):
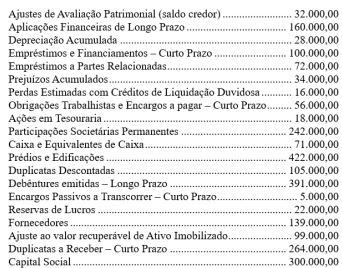
Informações para resolução da Questão.
Suponha que a Cia. Galáctea atua no ramo de revenda de computadores para consumidores finais. Suponha ainda que, no dia 21/03/2022 a empresa adquira 15 notebooks da fabricante Positiva, sendo o valor total da Nota Fiscal de entrada de R$ 42.790,00, incidindo na operação IPI à alíquota de 10%, destacado na Nota Fiscal e ICMS à alíquota interna de 17%. Em 31/03/2022, são vendidos 8 destes notebooks, pelo valor total constante de Nota Fiscal de R$ 50.000,00, com incidência de ICMS à alíquota interna de 20%, além de Contribuição para o PIS e COFINS, a alíquotas cumulativas, conforme a Instrução Normativa RFB nº 1.911/2019.
Informação adicional: Por decisão do Supremo Tribunal Federal, o valor do ICMS não compõe a base de cálculo para fins de incidência do PIS e da COFINS.
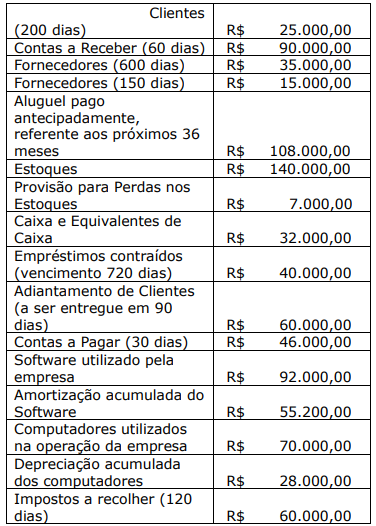
Com base SOMENTE nos dados acima apresentados no Balanço Patrimonial da sociedade empresária em 31/12/2021, é correto afirmar que:
Assinale a alternativa que indica corretamente a classificação correta do investimento no balanço patrimonial de 31/12/2021 da entidade.
Assinale a alternativa que indica corretamente a contabilização da despesa antecipada com seguro no Balanço patrimonial e a despesa reconhecida na Demonstração do Resultado do Exercício da entidade em 31/12/2021.

 Conheça nossos planos