Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.311 questões


I - Contabilidade de Custos. II - Contabilidade Financeira. III - Contabilidade Gerencial.
( ) É o processo de identificar, mensurar, acumular, analisar, preparar, interpretar e comunicar informações que auxiliem os gestores a atingir objetivos organizacionais.
( ) Objetiva fornecer informações aos acionistas, credores, fornecedores e outros externos à empresa, enfatizando o preparo de relatórios para usuários externos.
( ) Mensura e relata informações financeiras e não financeiras relacionadas à aquisição e ao consumo de recursos pela organização.
Assinale a alternativa correta quanto à correlação das informações.
Suponha que uma determinada empresa apresentou, no final de um exercício qualquer, as contas relacionadas abaixo. A partir delas, elabore o Balancete de Verificação, apure o Resultado do Exercício e monte o Balanço Patrimonial. Em seguida, responda a questão.
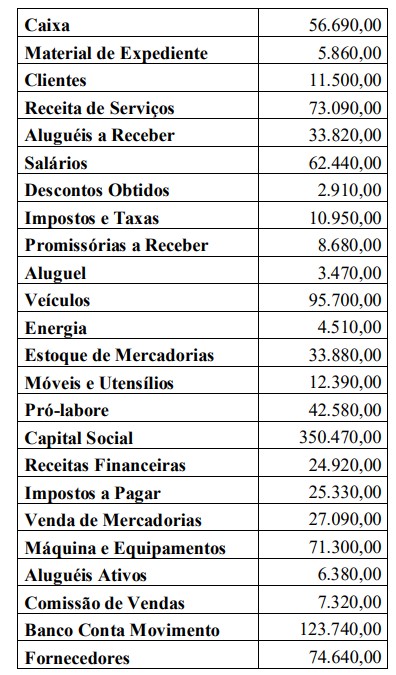
Suponha que uma determinada empresa apresentou, no final de um exercício qualquer, as contas relacionadas abaixo. A partir delas, elabore o Balancete de Verificação, apure o Resultado do Exercício e monte o Balanço Patrimonial. Em seguida, responda a questão.
Suponha que uma determinada empresa apresentou, no final de um exercício qualquer, as contas relacionadas abaixo. A partir delas, elabore o Balancete de Verificação, apure o Resultado do Exercício e monte o Balanço Patrimonial. Em seguida, responda a questão.
Suponha que uma determinada empresa apresentou, no final de um exercício qualquer, as contas relacionadas abaixo. A partir delas, elabore o Balancete de Verificação, apure o Resultado do Exercício e monte o Balanço Patrimonial. Em seguida, responda a questão.
O saldo devedor e o saldo credor do Balancete de Verificação correspondem a
Desconsiderando-se as chamadas contas redutoras, podemos dizer que um lançamento a débito ____________ o saldo de uma conta de ativo, enquanto _____________ o saldo de uma conta de passivo, Já um lançamento a crédito, ______________ o saldo de uma conta de ativo e ______________ o saldo de uma conta de passivo.
Assinale a alternativa que completa os espaços em branco:
Na Contabilidade temos as fórmulas de lançamento contábil. Sabe-se que Fórmula é a maneira por meio da qual se faz o registro das operações mercantis pelo método das partidas dobradas. Diante disto, associe a primeira coluna de acordo com a segunda.
I. Lançamento de 1ª. Fórmula
II. Lançamento de 2ª. Fórmula
III. Lançamento de 3ª. Fórmula
IV. Lançamento de 4ª. Fórmula
( ) Possui uma conta devedora contra várias credoras.
( ) Possui várias contas debitadas e várias contas creditadas.
( ) Possui uma conta devedora contra uma conta credora.
( ) Possui várias contas debitadas e apenas uma conta creditada.
A sequência CORRETA está indicada na alternativa
A partir das novas regras estabelecidas sobre escrituração e livros contábeis, observe e analise os itens a seguir:
I. O documento digital e sua reprodução terão o mesmo valor probatório do documento original para fins de prova perante a autoridade administrativa em procedimentos de fiscalização, observados os critérios de integridade e autenticidade.
II. Os documentos originais não poderão ser destruídos, mesmo depois de digitalizados, inclusive os documentos de valor histórico, cuja preservação é sujeita a legislação específica.
III. Os documentos armazenados em meio eletrônico, óptico ou equivalente poderão ser eliminados depois de transcorrido o prazo de prescrição dos créditos tributários decorrentes das operações a que eles se referem.
Está(ão) CORRETO(S)
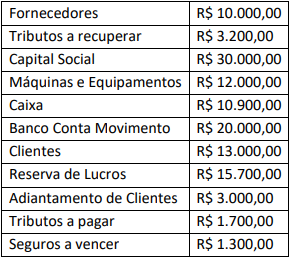
Com base nas informações apresentadas, qual o valor total do ativo da Empresa Alfa Ltda em 31/12/20xx:
( ) A conta CAIXA deve apresentar sempre saldo devedor.
( ) A conta CAIXA é a única do plano de contas que pode ser contabilizada sem adoção do método das partidas dobradas.
( ) Ao se receber uma duplicata mediante concessão de desconto ao cliente, a conta CAIXA deve ser debitada pelo valor bruto do título de crédito.
( ) Na escrituração de uma venda à vista, debita-se a conta CAIXA.
( ) Todos os fatos contábeis e atos administrativos referentes a entradas e saídas de dinheiro, ou seja, valores em espécie devem ser registrados na conta CAIXA.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Em 31/12/2021, o patrimônio líquido de uma empresa tinha a seguinte composição, em reais:
Capital subscrito R$ 5.000.000,00
Capital a integralizar: R$ 1.000.000,00
Reserva legal R$ 800.000,00
Reserva estatutária R$ 250.000,00
Total do patrimônio líquido R$ 5.050.000,00
Durante o exercício de 2022, a empresa integralizou R$ 250.000,00 em dinheiro e apurou um lucro líquido em 31/12/2022 de R$ 3.000.000,00. Considerando que não houve constituição de reserva para contingências nem de reserva de lucros a realizar neste exercício e que há omissão no estatuto, qual é o valor de dividendo obrigatório a que os acionistas terão direito em 2022?
Leia o texto a seguir.
Uma empresa possui uma máquina no valor de R$ 100.000,00, adquirida em 2/3/2020. A empresa definiu, inicialmente a vida útil da máquina para cinco anos e valor residual de R$ 10.000,00. Ao fim do primeiro ano, a empresa estabeleceu nova vida útil para a máquina em 3 anos com valor residual de R$ 15.000,00. Em 30/11/2021, a empresa vendeu a máquina por R$ 60.000,00.
Com base nessas informações, qual foi o resultado obtido pela empresa com a venda da máquina?
I. Todas as movimentações, mesmo as que não sejam passíveis de mensuração monetária, são registradas pela Contabilidade, que, em seguida, resume os dados registrados na forma de relatórios contábeis.
II. Define-se que a Contabilidade é uma ciência exata. A natureza dessa afirmação se traduz na preocupação pela compreensão da maneira com que os indivíduos ligados à área contábil criam, modificam e interpretam os fenômenos contábeis, sobre os quais informam seus usuários; representa a realidade que deve ser observada por esse ramo do conhecimento humano.
III. Para conhecer a situação do patrimônio em determinado momento, bem como suas variações e os efeitos da ação administrativa sobre a riqueza patrimonial, a Contabilidade registra, classifica, demonstra, analisa e interpreta os fatos ocorridos no patrimônio, evidenciando seus aspectos específicos e quantitativos, para fins de orientação administrativa.
IV. A Contabilidade busca, primordialmente, apreender, no sentido mais amplo possível, e entender as mutações sofridas pelo patrimônio, tendo uma visão prospectiva de possíveis variações. As mutações decorrem exclusivamente da ação do homem sobre o patrimônio.
É correto o que se afirma

 Conheça nossos planos