Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.480 questões


Ano: 2010
Banca:
FCC
Órgão:
BAHIAGÁS
Prova:
FCC - 2010 - BAHIAGÁS - Analista de Processos Organizacionais - Contabilidade |
Q66617
Contabilidade Geral
Texto associado
BP = Balanço Patrimonial.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
A empresa Importadora Valeska importou uma mercadoria ao valor de CIF US$ 100.000,00 e a nacionalização se deu a taxa de câmbio de R$ 2,50 por dólar, com um Imposto de Importação de 50%, IPI de 12%, ICMS de 18% e PIS/COFINS de 9,25%, ad valorem e cumulativos, respectivamente. As despesas de transporte e seguro internos, até dar entrada no armazém da companhia para consumo foram de R$ 58.557,00 custando um total de R$ 600.000,00, computando-se os impostos e despesas alfandegárias. Dois dias após a entrada da mercadoria nos estoques, a taxa de câmbio caiu para R$ 1,50 por dólar e consequentemente a mesma mercadoria pôde ser adquirida nas mesmas condições, exceto que tanto o câmbio, quanto os impostos ad valorem incidentes serão menores, na segunda próxima importação. Levando-se em conta que as despesas de transportes e seguro interno mantém-se proporcionais.
Enquanto não consumida a primeira importação da Valeska, que usa um controle de estoque permanente, valorado pelo método da média ponderada, o estoque total ou proporcional remanescente deve ser ajustado, conforme artigo 183 da Lei nº 6.404/76, alterada pela Lei nº 11.638/07, num montante que representa em relação ao total da primeira importação e da última um percentual, respectivamente, de
Enquanto não consumida a primeira importação da Valeska, que usa um controle de estoque permanente, valorado pelo método da média ponderada, o estoque total ou proporcional remanescente deve ser ajustado, conforme artigo 183 da Lei nº 6.404/76, alterada pela Lei nº 11.638/07, num montante que representa em relação ao total da primeira importação e da última um percentual, respectivamente, de
Ano: 2010
Banca:
FCC
Órgão:
BAHIAGÁS
Prova:
FCC - 2010 - BAHIAGÁS - Analista de Processos Organizacionais - Contabilidade |
Q66616
Contabilidade Geral
Texto associado
BP = Balanço Patrimonial.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
A empresa Importadora Valeska importou uma mercadoria ao valor de CIF US$ 100.000,00 e a nacionalização se deu a taxa de câmbio de R$ 2,50 por dólar, com um Imposto de Importação de 50%, IPI de 12%, ICMS de 18% e PIS/COFINS de 9,25%, ad valorem e cumulativos, respectivamente. As despesas de transporte e seguro internos, até dar entrada no armazém da companhia para consumo foram de R$ 58.557,00 custando um total de R$ 600.000,00, computando-se os impostos e despesas alfandegárias. Dois dias após a entrada da mercadoria nos estoques, a taxa de câmbio caiu para R$ 1,50 por dólar e consequentemente a mesma mercadoria pôde ser adquirida nas mesmas condições, exceto que tanto o câmbio, quanto os impostos ad valorem incidentes serão menores, na segunda próxima importação. Levando-se em conta que as despesas de transportes e seguro interno mantém-se proporcionais.
Os impostos e contribuições sobre a primeira importação somam, em R$,
Os impostos e contribuições sobre a primeira importação somam, em R$,
Ano: 2010
Banca:
FCC
Órgão:
BAHIAGÁS
Prova:
FCC - 2010 - BAHIAGÁS - Analista de Processos Organizacionais - Contabilidade |
Q66615
Contabilidade Geral
Texto associado
BP = Balanço Patrimonial.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
Segundo o artigo 184 da Lei nº 6.404/76, recentemente alterada pela Lei nº 11.638/07, "as obrigações, encargos e riscos, conhecidos ou calculáveis, inclusive Imposto sobre a Renda a pagar com base no resultado do exercício, serão computados pelo valor atualizado até a data do balanço ..." as obrigações, encargos e riscos classificados no passivo exigível a longo prazo serão ajustados ao seu valor
Ano: 2010
Banca:
FCC
Órgão:
BAHIAGÁS
Prova:
FCC - 2010 - BAHIAGÁS - Analista de Processos Organizacionais - Contabilidade |
Q66614
Contabilidade Geral
Texto associado
BP = Balanço Patrimonial.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
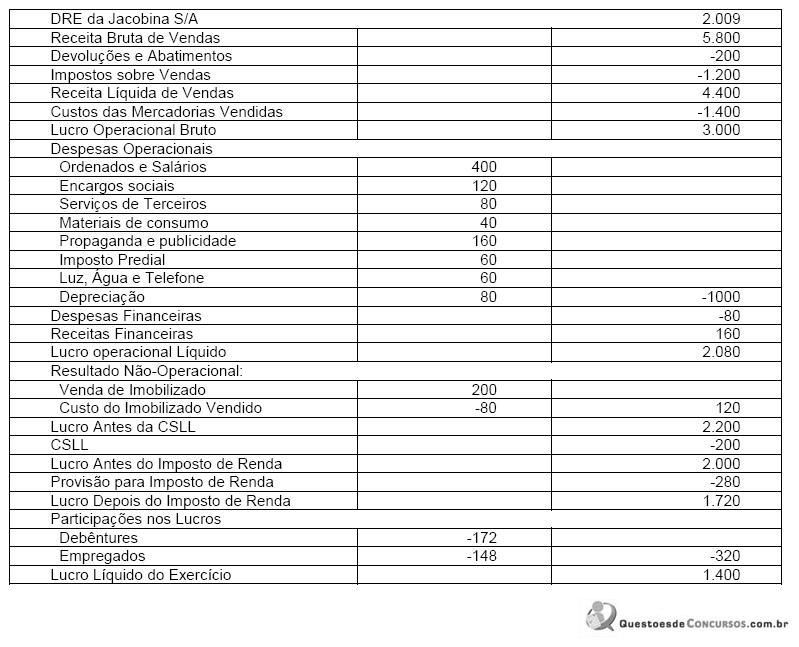
Na DVA da Jacobina S/A o Valor Adicionado distribuído a titulo de Governo tem o montante, em $, de
Ano: 2010
Banca:
FCC
Órgão:
BAHIAGÁS
Prova:
FCC - 2010 - BAHIAGÁS - Analista de Processos Organizacionais - Contabilidade |
Q66613
Contabilidade Geral
Texto associado
BP = Balanço Patrimonial.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
Na DVA da Jacobina S/A o Valor Adicionado distribuído a titulo de Remuneração do Trabalho tem o montante, em $, de
Ano: 2010
Banca:
FCC
Órgão:
BAHIAGÁS
Prova:
FCC - 2010 - BAHIAGÁS - Analista de Processos Organizacionais - Contabilidade |
Q66612
Contabilidade Geral
Texto associado
BP = Balanço Patrimonial.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
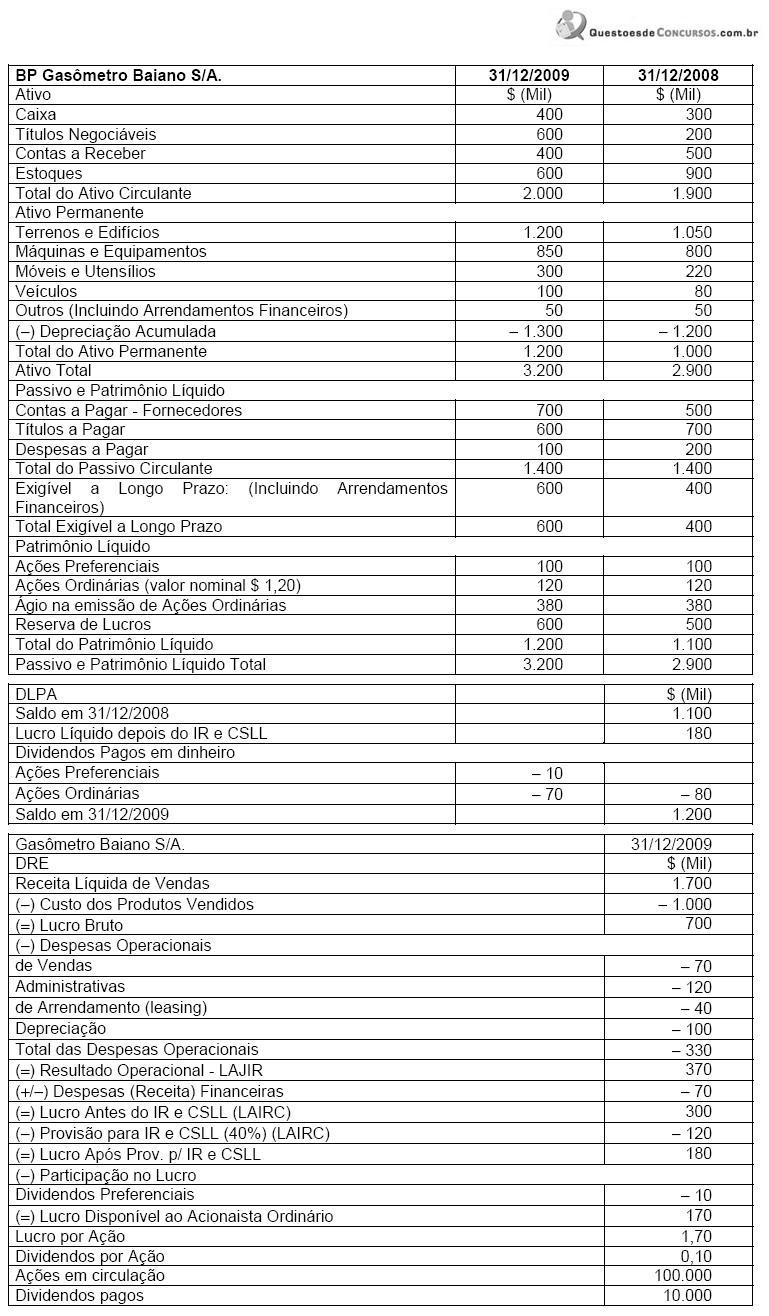
A DFC, pelo método indireto, da Gasômetro Baiano apresentará os valores de Caixa gerados pelas atividades operacionais e pelas atividades de financiamentos nos montantes respectivos de $ (mil)
Ano: 2010
Banca:
FCC
Órgão:
BAHIAGÁS
Prova:
FCC - 2010 - BAHIAGÁS - Analista de Processos Organizacionais - Contabilidade |
Q66611
Contabilidade Geral
Texto associado
BP = Balanço Patrimonial.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
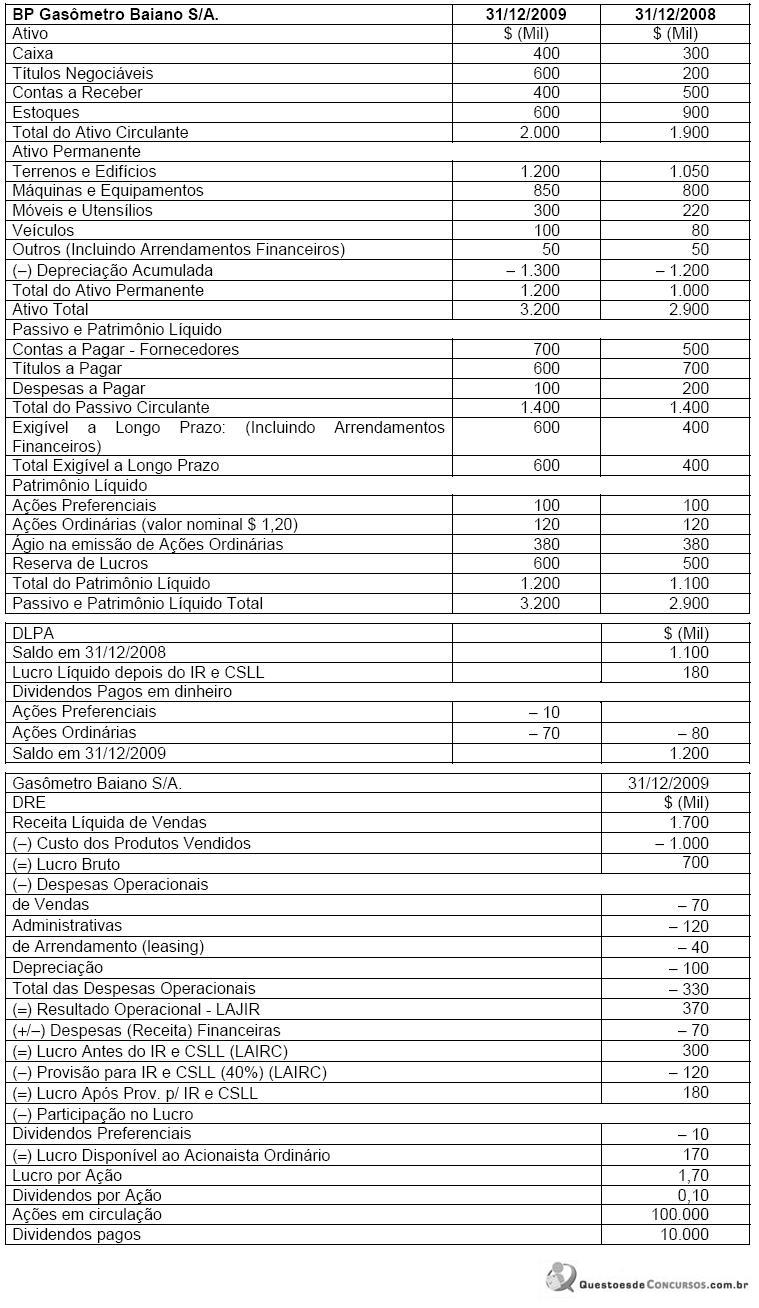
Segundo a Lei nº 11.638/07 a DFC em substituição à DOAR deve evidenciar a variação líquida de caixa e equivalentes de caixa que, no caso da Gasômetro Baiano monta em $ (mil)
Ano: 2010
Banca:
FCC
Órgão:
BAHIAGÁS
Prova:
FCC - 2010 - BAHIAGÁS - Analista de Processos Organizacionais - Contabilidade |
Q66609
Contabilidade Geral
Texto associado
BP = Balanço Patrimonial.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
Segundo a Legislação vigente é obrigatório para as sociedades de capital aberto a publicação das seguintes Demonstrações Contábeis:
Q65773
Contabilidade Geral
Texto associado

A tabela acima apresenta informações contábeis consolidadas de
uma empresa nacional de capital aberto, que atua na
industrialização, comércio, produção, importação, exportação e
assistência em equipamentos médicos-hospitalares, entre outros.
Considerando essas informações, julgue os itens a seguir, a respeito
da demonstração do fluxo de caixa.
O caixa e os equivalentes de caixa inicial totalizam R$ 3.059.000,00.
Q65772
Contabilidade Geral
Texto associado
A tabela acima apresenta informações contábeis consolidadas de
uma empresa nacional de capital aberto, que atua na
industrialização, comércio, produção, importação, exportação e
assistência em equipamentos médicos-hospitalares, entre outros.
Considerando essas informações, julgue os itens a seguir, a respeito
da demonstração do fluxo de caixa.
O fluxo de caixa líquido proveniente das atividades operacionais é igual a R$ 218.000,00 positivos.
Q65771
Contabilidade Geral
Texto associado
A tabela acima apresenta informações contábeis consolidadas de
uma empresa nacional de capital aberto, que atua na
industrialização, comércio, produção, importação, exportação e
assistência em equipamentos médicos-hospitalares, entre outros.
Considerando essas informações, julgue os itens a seguir, a respeito
da demonstração do fluxo de caixa.
A tabela acima apresenta informações contábeis consolidadas de
uma empresa nacional de capital aberto, que atua na
industrialização, comércio, produção, importação, exportação e
assistência em equipamentos médicos-hospitalares, entre outros.
Considerando essas informações, julgue os itens a seguir, a respeito
da demonstração do fluxo de caixa.
O fluxo de caixa líquido proveniente das atividades de financiamento é igual a R$ 1.339.000,00 negativos.
Q65770
Contabilidade Geral
Texto associado
Em cada um dos itens de a seguir, é apresentada uma situação
hipotética, seguida de uma assertiva a ser julgada de acordo
com os princípios fundamentais de contabilidade.
hipotética, seguida de uma assertiva a ser julgada de acordo
com os princípios fundamentais de contabilidade.
Determinado hospital mantém assinatura de revistas especializadas estrangeiras, de interesse do quadro médico. A última assinatura contratada para pagamento à vista refere-se a uma publicação inglesa com quatro edições anuais, ao preço de ? 500,00. Nessa situação, será correto o setor contábil fazer um lançamento, no momento da assinatura, debitando despesas com assinaturas de revistas e creditando caixa, pelo valor em reais correspondente ao valor da assinatura em euros.
Q65769
Contabilidade Geral
Texto associado
Em cada um dos itens de a seguir, é apresentada uma situação
hipotética, seguida de uma assertiva a ser julgada de acordo
com os princípios fundamentais de contabilidade.
hipotética, seguida de uma assertiva a ser julgada de acordo
com os princípios fundamentais de contabilidade.
Uma indústria farmacêutica realiza somente vendas a prazo, que variam de 90 a 180 dias. Em setembro de 2008, essa indústria recebeu uma encomenda de um lote de medicamentos avaliada em R$ 600.000,00. A entrega foi realizada em novembro de 2008, quando começou a contar o prazo para o recebimento. Nessa situação, para registrar a transação de venda, a contabilidade deveria registrar a receita no valor de R$ 600.000,00, em novembro de 2008.
Q65768
Contabilidade Geral
Texto associado
Em cada um dos itens de a seguir, é apresentada uma situação
hipotética, seguida de uma assertiva a ser julgada de acordo
com os princípios fundamentais de contabilidade.
hipotética, seguida de uma assertiva a ser julgada de acordo
com os princípios fundamentais de contabilidade.
Determinada fábrica de produtos cirúrgicos produz anéis para cirurgia bariátrica e tubos e válvulas utilizados em UTI, produtos que devem ser inspecionados e aprovados por órgão fiscalizador para serem utilizados. Após uma dessas inspeções, a fábrica foi multada por irregularidades na produção. Nessa situação, por causa do pagamento da multa, a contabilidade evidenciará o aumento no passivo contingente da fábrica.
Q65767
Contabilidade Geral
Texto associado
Em cada um dos itens de a seguir, é apresentada uma situação
hipotética, seguida de uma assertiva a ser julgada de acordo
com os princípios fundamentais de contabilidade.
hipotética, seguida de uma assertiva a ser julgada de acordo
com os princípios fundamentais de contabilidade.
Uma clínica radiológica comprou um mamógrafo digital, por R$ 403.200,00, em 31/10/2006. Segundo o fabricante, a vida útil do aparelho é de oito anos. Nessa situação, se a empresa realizar a depreciação pelo método linear, no final de 2009, o valor líquido desse bem será aproximadamente 60% do valor de custo.
Q65766
Contabilidade Geral
Texto associado
Determinada entidade hospitalar, isenta de imposto sobre
a renda, atende pacientes particulares em diversas especialidades
médicas, além de pacientes de planos de saúde conveniados com o
hospital. No final de 2008, a contabilidade levantou as informações
que serão evidenciadas na demonstração de resultados, segundo os
critérios estabelecidos na legislação societária, conforme a
seguinte tabela.

Considerando os dados hipotéticos na tabela acima, a natureza e a
classificação das contas de resultado, julgue os próximos itens,
referentes à análise de demonstrações contábeis.
a renda, atende pacientes particulares em diversas especialidades
médicas, além de pacientes de planos de saúde conveniados com o
hospital. No final de 2008, a contabilidade levantou as informações
que serão evidenciadas na demonstração de resultados, segundo os
critérios estabelecidos na legislação societária, conforme a
seguinte tabela.
Considerando os dados hipotéticos na tabela acima, a natureza e a
classificação das contas de resultado, julgue os próximos itens,
referentes à análise de demonstrações contábeis.
As despesas de 2008 classificadas no plano de contas da mencionada entidade como operacionais aumentaram R$ 79.639.000,00 em relação a 2007.
Q65764
Contabilidade Geral
Texto associado
Determinada entidade hospitalar, isenta de imposto sobre
a renda, atende pacientes particulares em diversas especialidades
médicas, além de pacientes de planos de saúde conveniados com o
hospital. No final de 2008, a contabilidade levantou as informações
que serão evidenciadas na demonstração de resultados, segundo os
critérios estabelecidos na legislação societária, conforme a
seguinte tabela.
Considerando os dados hipotéticos na tabela acima, a natureza e a
classificação das contas de resultado, julgue os próximos itens,
referentes à análise de demonstrações contábeis.
Comparativamente ao ano de 2007, a receita líquida de 2008 aumentou aproximadamente R$ 130.000.000,00.
Q65763
Contabilidade Geral
Texto associado
Determinada entidade hospitalar, isenta de imposto sobre
a renda, atende pacientes particulares em diversas especialidades
médicas, além de pacientes de planos de saúde conveniados com o
hospital. No final de 2008, a contabilidade levantou as informações
que serão evidenciadas na demonstração de resultados, segundo os
critérios estabelecidos na legislação societária, conforme a
seguinte tabela.
Considerando os dados hipotéticos na tabela acima, a natureza e a
classificação das contas de resultado, julgue os próximos itens,
referentes à análise de demonstrações contábeis.
a renda, atende pacientes particulares em diversas especialidades
médicas, além de pacientes de planos de saúde conveniados com o
hospital. No final de 2008, a contabilidade levantou as informações
que serão evidenciadas na demonstração de resultados, segundo os
critérios estabelecidos na legislação societária, conforme a
seguinte tabela.
Considerando os dados hipotéticos na tabela acima, a natureza e a
classificação das contas de resultado, julgue os próximos itens,
referentes à análise de demonstrações contábeis.
A análise do lucro operacional mostra um aumento superior a R$ 18.000.000,00 em relação ao ano anterior.
Q65760
Contabilidade Geral
Texto associado
A respeito das demonstrações financeiras, julgue os itens a
seguir de acordo com a Lei n.º 6.404/1976 e suas alterações.
seguir de acordo com a Lei n.º 6.404/1976 e suas alterações.
Os direitos classificados no grupo intangível do ativo não circulante devem ser avaliados pelo custo incorrido na aquisição, deduzido do saldo da respectiva conta de amortização.
Q65759
Contabilidade Geral
Texto associado
A respeito das demonstrações financeiras, julgue os itens a
seguir de acordo com a Lei n.º 6.404/1976 e suas alterações.
seguir de acordo com a Lei n.º 6.404/1976 e suas alterações.
Caso ocorra excesso da provisão para créditos de liquidação duvidosa comparativamente às perdas realmente ocorridas, o valor excedente provocará uma reversão a ser adicionada às receitas evidenciadas na demonstração do valor adicionado.

 Conheça nossos planos