Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.480 questões


Ano: 2010
Banca:
FEPESE
Órgão:
SEFAZ-SC
Prova:
FEPESE - 2010 - SEFAZ-SC - Auditor Fiscal da Receita Estadual - Parte II |
Q68881
Contabilidade Geral
Analise as afirmativas abaixo e assinale com ( V ) as verdadeiras e ( F ) as falsas.
( ) Escrituração é a técnica contábil para registro dos fatos administrativos ocorridos em uma entidade.
( ) A função histórica do lançamento é registrar os fatos administrativos pelos valores respectivos, e a escrita fornece, a qualquer momento, uma visão estática do patrimônio com os saldos numéricos que estão registrados em cada conta.
( ) O método das partidas dobradas pressupõe que, no registro dos fatos administrativos, a cada débito, em uma ou mais contas, de determinado valor, corresponderá um crédito de igual valor, em uma ou mais contas.
( ) Chamam-se fórmulas de escrituração as diversas maneiras de utilizar o lançamento e/ou "partida", de acordo com os fatos ocorridos e para o registro dos mesmos. As fórmulas dividem-se em: primeira, segunda e terceira fórmula.
( ) Nos lançamentos e/ou partidas de terceira fórmula encontra-se uma única conta devedora em contrapartida com diversas contas credoras.
Assinale a alternativa que indica a sequência correta de cima para baixo.
Ano: 2010
Banca:
FEPESE
Órgão:
SEFAZ-SC
Prova:
FEPESE - 2010 - SEFAZ-SC - Auditor Fiscal da Receita Estadual - Parte II |
Q68880
Contabilidade Geral
O Novo Código Civil que estabelece ao empresário e à sociedade empresária a obrigação de seguir um sistema de contabilidade com base na escrituração uniforme de seus Livros afirma também que o livro Diário é o mais importante, e por isso, está sujeito a certas formalidades quanto a sua apresentação e registros.
Identifique as formalidades intrínsecas:
Identifique as formalidades intrínsecas:
Ano: 2010
Banca:
FEPESE
Órgão:
SEFAZ-SC
Prova:
FEPESE - 2010 - SEFAZ-SC - Auditor Fiscal da Receita Estadual - Parte II |
Q68879
Contabilidade Geral
Numa operação em que ocorre o aumento do valor do Patrimônio Líquido, ocasionado pela diminuição do valor do Passivo superior à diminuição do valor do Ativo, o fato contábil pertinente pode ser representado pelo(a):
Ano: 2010
Banca:
FEPESE
Órgão:
SEFAZ-SC
Prova:
FEPESE - 2010 - SEFAZ-SC - Auditor Fiscal da Receita Estadual - Parte II |
Q68877
Contabilidade Geral
Analise as afirmativas abaixo e assinale com ( V ) as verdadeiras e ( F ) as falsas.
( ) O patrimônio é um conjunto de bens, direitos e obrigações com terceiros, à disposição de uma pessoa jurídica ou pessoa física, necessários ao atendimento de seus objetivos.
( ) Além de dar a conhecer os elementos formadores do lucro/prejuízo de um período (de um exercício social) a Demonstração do Resultado do Exercício (DRE) permite conhecer como o lucro foi destinado.
( ) Os fatos permutativos são aqueles que não alteram o Patrimônio Líquido, alterando apenas qualitativamente os valores dos bens e direitos.
( ) Os fatos mistos provocam alterações quantitativas no Ativo, no Passivo e no Patrimônio Líquido, simultaneamente.
( ) A "despesa com salários" provoca redução no valor do Patrimônio Líquido somente no momento em que os salários são pagos.
Assinale a alternativa que indica a sequência correta de cima para baixo.
Ano: 2010
Banca:
FEPESE
Órgão:
SEFAZ-SC
Prova:
FEPESE - 2010 - SEFAZ-SC - Auditor Fiscal da Receita Estadual - Parte II |
Q68876
Contabilidade Geral
Segundo a teoria materialista, as contas são classificadas em:
Ano: 2010
Banca:
FEPESE
Órgão:
SEFAZ-SC
Prova:
FEPESE - 2010 - SEFAZ-SC - Auditor Fiscal da Receita Estadual - Parte II |
Q68875
Contabilidade Geral
A Cia. Fogo Eterno realizou as seguintes operações:
1. comprou mercadorias à vista por R$ 600.000
2. comprou mercadorias à prazo por R$ 200.000
3. vendeu mercadorias a vista no valor de R$ 200.000 e a prazo no valor de R$ 600.000
Considerando que o estoque inicial das mercadorias era de R$ 240.000 e que após o registro dessas operações as mercadorias remanescentes foram avaliadas por R$ 440.000, pergunta-se:
Qual o valor do CMV (Custo das Mercadorias Vendidas) e do Lucro Bruto da Cia. Fogo Eterno?
Ano: 2010
Banca:
FEPESE
Órgão:
SEFAZ-SC
Prova:
FEPESE - 2010 - SEFAZ-SC - Auditor Fiscal da Receita Estadual - Parte II |
Q68872
Contabilidade Geral
Texto associado
No dia 27/dez/2009, os senhores José Carlos, Ernesto e André Luis resolveram constituir uma empresa com o nome de Cia. Pitoresca e decidiram que ela visaria o lucro por meio da compra e venda de roupas e de artigos de cama e mesa (toalhas, fronhas etc.). No próprio dia 27/dez/2009, cada um deles entregou os seguintes recursos para a constituição da empresa:
Sr. José Carlos
 dinheiro em moeda corrente, no valor de $ 640
 4 camisas idênticas, no valor de $ 208 ($ 52 cada uma)
Sr. Ernesto
 dinheiro em moeda corrente, no valor de $ 370
 7 lençóis idênticos, no valor de $ 210 ($ 30 cada uma)
Sr. André Luis
 2 mesas para escritório, idênticas, no valor de $ 172 ($ 86 cada uma)
 3 balcões para expor mercadorias, idênticos, no valor de $ 300 ($ 100 cada um)
No dia 28/dez/2009, a Cia. Pitoresca comprou 6 fronhas da Cia. Dorminhoca e esta cobrou $ 60 pelas 6 fronhas. A Cia. Pitoresca pagou $ 36 (com moeda corrente) e combinou pagar o restante no dia 30/jan/10.
No dia 29/dez/2009, o Sr. Alberto compareceu à Cia. Pitoresca e dela adquiriu as mercadorias abaixo relacionadas, pela quais a Cia. Pitoresca cobrou (do Sr. Alberto) os valores informados:

O Sr. Alberto pagou $ 184 no ato (com moeda corrente) e combinou pagar o restante no dia 15/jan/2010.
Sr. José Carlos
dinheiro em moeda corrente, no valor de $ 640 4 camisas idênticas, no valor de $ 208 ($ 52 cada uma)Sr. Ernesto
dinheiro em moeda corrente, no valor de $ 370 7 lençóis idênticos, no valor de $ 210 ($ 30 cada uma)Sr. André Luis
2 mesas para escritório, idênticas, no valor de $ 172 ($ 86 cada uma) 3 balcões para expor mercadorias, idênticos, no valor de $ 300 ($ 100 cada um)No dia 28/dez/2009, a Cia. Pitoresca comprou 6 fronhas da Cia. Dorminhoca e esta cobrou $ 60 pelas 6 fronhas. A Cia. Pitoresca pagou $ 36 (com moeda corrente) e combinou pagar o restante no dia 30/jan/10.
No dia 29/dez/2009, o Sr. Alberto compareceu à Cia. Pitoresca e dela adquiriu as mercadorias abaixo relacionadas, pela quais a Cia. Pitoresca cobrou (do Sr. Alberto) os valores informados:
O Sr. Alberto pagou $ 184 no ato (com moeda corrente) e combinou pagar o restante no dia 15/jan/2010.
Qual o valor do Ativo Não Circulante da Cia. Pitoresca, em 29/dez/09?
Ano: 2010
Banca:
FEPESE
Órgão:
SEFAZ-SC
Prova:
FEPESE - 2010 - SEFAZ-SC - Auditor Fiscal da Receita Estadual - Parte II |
Q68871
Contabilidade Geral
Texto associado
No dia 27/dez/2009, os senhores José Carlos, Ernesto e André Luis resolveram constituir uma empresa com o nome de Cia. Pitoresca e decidiram que ela visaria o lucro por meio da compra e venda de roupas e de artigos de cama e mesa (toalhas, fronhas etc.). No próprio dia 27/dez/2009, cada um deles entregou os seguintes recursos para a constituição da empresa:
Sr. José Carlos
dinheiro em moeda corrente, no valor de $ 640
4 camisas idênticas, no valor de $ 208 ($ 52 cada uma)
Sr. Ernesto
dinheiro em moeda corrente, no valor de $ 370
7 lençóis idênticos, no valor de $ 210 ($ 30 cada uma)
Sr. André Luis
2 mesas para escritório, idênticas, no valor de $ 172 ($ 86 cada uma)
3 balcões para expor mercadorias, idênticos, no valor de $ 300 ($ 100 cada um)
No dia 28/dez/2009, a Cia. Pitoresca comprou 6 fronhas da Cia. Dorminhoca e esta cobrou $ 60 pelas 6 fronhas. A Cia. Pitoresca pagou $ 36 (com moeda corrente) e combinou pagar o restante no dia 30/jan/10.
No dia 29/dez/2009, o Sr. Alberto compareceu à Cia. Pitoresca e dela adquiriu as mercadorias abaixo relacionadas, pela quais a Cia. Pitoresca cobrou (do Sr. Alberto) os valores informados:
O Sr. Alberto pagou $ 184 no ato (com moeda corrente) e combinou pagar o restante no dia 15/jan/2010.
Sr. José Carlos
dinheiro em moeda corrente, no valor de $ 640 4 camisas idênticas, no valor de $ 208 ($ 52 cada uma)Sr. Ernesto
dinheiro em moeda corrente, no valor de $ 370 7 lençóis idênticos, no valor de $ 210 ($ 30 cada uma)Sr. André Luis
2 mesas para escritório, idênticas, no valor de $ 172 ($ 86 cada uma) 3 balcões para expor mercadorias, idênticos, no valor de $ 300 ($ 100 cada um)No dia 28/dez/2009, a Cia. Pitoresca comprou 6 fronhas da Cia. Dorminhoca e esta cobrou $ 60 pelas 6 fronhas. A Cia. Pitoresca pagou $ 36 (com moeda corrente) e combinou pagar o restante no dia 30/jan/10.
No dia 29/dez/2009, o Sr. Alberto compareceu à Cia. Pitoresca e dela adquiriu as mercadorias abaixo relacionadas, pela quais a Cia. Pitoresca cobrou (do Sr. Alberto) os valores informados:
O Sr. Alberto pagou $ 184 no ato (com moeda corrente) e combinou pagar o restante no dia 15/jan/2010.
Qual o valor da conta Caixa da Cia. Pitoresca, em 29/dez/09?
Ano: 2010
Banca:
FEPESE
Órgão:
SEFAZ-SC
Prova:
FEPESE - 2010 - SEFAZ-SC - Auditor Fiscal da Receita Estadual - Parte II |
Q68870
Contabilidade Geral
Texto associado
No dia 27/dez/2009, os senhores José Carlos, Ernesto e André Luis resolveram constituir uma empresa com o nome de Cia. Pitoresca e decidiram que ela visaria o lucro por meio da compra e venda de roupas e de artigos de cama e mesa (toalhas, fronhas etc.). No próprio dia 27/dez/2009, cada um deles entregou os seguintes recursos para a constituição da empresa:
Sr. José Carlos
dinheiro em moeda corrente, no valor de $ 640
4 camisas idênticas, no valor de $ 208 ($ 52 cada uma)
Sr. Ernesto
dinheiro em moeda corrente, no valor de $ 370
7 lençóis idênticos, no valor de $ 210 ($ 30 cada uma)
Sr. André Luis
2 mesas para escritório, idênticas, no valor de $ 172 ($ 86 cada uma)
3 balcões para expor mercadorias, idênticos, no valor de $ 300 ($ 100 cada um)
No dia 28/dez/2009, a Cia. Pitoresca comprou 6 fronhas da Cia. Dorminhoca e esta cobrou $ 60 pelas 6 fronhas. A Cia. Pitoresca pagou $ 36 (com moeda corrente) e combinou pagar o restante no dia 30/jan/10.
No dia 29/dez/2009, o Sr. Alberto compareceu à Cia. Pitoresca e dela adquiriu as mercadorias abaixo relacionadas, pela quais a Cia. Pitoresca cobrou (do Sr. Alberto) os valores informados:
O Sr. Alberto pagou $ 184 no ato (com moeda corrente) e combinou pagar o restante no dia 15/jan/2010.
Sr. José Carlos
dinheiro em moeda corrente, no valor de $ 640 4 camisas idênticas, no valor de $ 208 ($ 52 cada uma)Sr. Ernesto
dinheiro em moeda corrente, no valor de $ 370 7 lençóis idênticos, no valor de $ 210 ($ 30 cada uma)Sr. André Luis
2 mesas para escritório, idênticas, no valor de $ 172 ($ 86 cada uma) 3 balcões para expor mercadorias, idênticos, no valor de $ 300 ($ 100 cada um)No dia 28/dez/2009, a Cia. Pitoresca comprou 6 fronhas da Cia. Dorminhoca e esta cobrou $ 60 pelas 6 fronhas. A Cia. Pitoresca pagou $ 36 (com moeda corrente) e combinou pagar o restante no dia 30/jan/10.
No dia 29/dez/2009, o Sr. Alberto compareceu à Cia. Pitoresca e dela adquiriu as mercadorias abaixo relacionadas, pela quais a Cia. Pitoresca cobrou (do Sr. Alberto) os valores informados:
O Sr. Alberto pagou $ 184 no ato (com moeda corrente) e combinou pagar o restante no dia 15/jan/2010.
Quais os valores, respectivamente, do Ativo, do Passivo e do Patrimônio Líquido da Cia. Pitoresca, em 29/dez/09?
Ano: 2010
Banca:
FEPESE
Órgão:
SEFAZ-SC
Prova:
FEPESE - 2010 - SEFAZ-SC - Auditor Fiscal da Receita Estadual - Parte II |
Q68869
Contabilidade Geral
Texto associado
A Cia. Charrua encerra seus exercícios sociais em 30 de dezembro de cada ano. Seu Estatuto Social prevê uma única destinação do lucro líquido: 20% para dividendos, que sempre são pagos no exercício social imediatamente seguinte.
A Cia. Charrua negocia mercadorias. Na Demonstração do Resultado do Exercício de 2009 da Cia. Charrua, as únicas "despesas operacionais" foram: "despesas financeiras", no montante de $ 270 e "despesas com vendas", no montante de $ 1.712. Do lucro líquido de 2009, $ 1.220 foram destinados para dividendos.
Durante 2009, a conta "Fornecedores de Mercadorias" foi debitada em $ 5.974 por pagamentos efetuados pela Cia. Charrua aos seus fornecedores de quem comprou a prazo. Durante 2009, a Cia. Charrua comprou mercadorias à vista por $ 5.626.
Durante 2009, a Cia. Charrua recebeu $ 4.222 em decorrência de vendas à vista praticadas no ano. Durante 2009, a conta "Duplicatas a Receber" foi creditada em $ 9.322, em virtude de recebimentos de clientes. Os saldos das seguintes contas constavam nos Balanços Patrimoniais da Cia. Charrua:
Qual o valor total das despesas operacionais da Cia. Charrua no exercício de 2009 e qual o valor do Lucro Operacional Bruto?
Ano: 2010
Banca:
FEPESE
Órgão:
SEFAZ-SC
Prova:
FEPESE - 2010 - SEFAZ-SC - Auditor Fiscal da Receita Estadual - Parte II |
Q68868
Contabilidade Geral
Texto associado
A Cia. Charrua encerra seus exercícios sociais em 30 de dezembro de cada ano. Seu Estatuto Social prevê uma única destinação do lucro líquido: 20% para dividendos, que sempre são pagos no exercício social imediatamente seguinte.
A Cia. Charrua negocia mercadorias. Na Demonstração do Resultado do Exercício de 2009 da Cia. Charrua, as únicas "despesas operacionais" foram: "despesas financeiras", no montante de $ 270 e "despesas com vendas", no montante de $ 1.712. Do lucro líquido de 2009, $ 1.220 foram destinados para dividendos.
Durante 2009, a conta "Fornecedores de Mercadorias" foi debitada em $ 5.974 por pagamentos efetuados pela Cia. Charrua aos seus fornecedores de quem comprou a prazo. Durante 2009, a Cia. Charrua comprou mercadorias à vista por $ 5.626.
Durante 2009, a Cia. Charrua recebeu $ 4.222 em decorrência de vendas à vista praticadas no ano. Durante 2009, a conta "Duplicatas a Receber" foi creditada em $ 9.322, em virtude de recebimentos de clientes. Os saldos das seguintes contas constavam nos Balanços Patrimoniais da Cia. Charrua:
Indique qual o valor das compras a prazo de mercadorias e o valor do Custo das Mercadorias Vendidas, respectivamente, no exercício de 2009 da Cia. Charrua.
Ano: 2010
Banca:
FEPESE
Órgão:
SEFAZ-SC
Prova:
FEPESE - 2010 - SEFAZ-SC - Auditor Fiscal da Receita Estadual - Parte II |
Q68867
Contabilidade Geral
Texto associado
A Cia. Charrua encerra seus exercícios sociais em 30 de dezembro de cada ano. Seu Estatuto Social prevê uma única destinação do lucro líquido: 20% para dividendos, que sempre são pagos no exercício social imediatamente seguinte.
A Cia. Charrua negocia mercadorias. Na Demonstração do Resultado do Exercício de 2009 da Cia. Charrua, as únicas "despesas operacionais" foram: "despesas financeiras", no montante de $ 270 e "despesas com vendas", no montante de $ 1.712. Do lucro líquido de 2009, $ 1.220 foram destinados para dividendos.
Durante 2009, a conta "Fornecedores de Mercadorias" foi debitada em $ 5.974 por pagamentos efetuados pela Cia. Charrua aos seus fornecedores de quem comprou a prazo. Durante 2009, a Cia. Charrua comprou mercadorias à vista por $ 5.626.
Durante 2009, a Cia. Charrua recebeu $ 4.222 em decorrência de vendas à vista praticadas no ano. Durante 2009, a conta "Duplicatas a Receber" foi creditada em $ 9.322, em virtude de recebimentos de clientes. Os saldos das seguintes contas constavam nos Balanços Patrimoniais da Cia. Charrua:
A Cia. Charrua negocia mercadorias. Na Demonstração do Resultado do Exercício de 2009 da Cia. Charrua, as únicas "despesas operacionais" foram: "despesas financeiras", no montante de $ 270 e "despesas com vendas", no montante de $ 1.712. Do lucro líquido de 2009, $ 1.220 foram destinados para dividendos.
Durante 2009, a conta "Fornecedores de Mercadorias" foi debitada em $ 5.974 por pagamentos efetuados pela Cia. Charrua aos seus fornecedores de quem comprou a prazo. Durante 2009, a Cia. Charrua comprou mercadorias à vista por $ 5.626.
Durante 2009, a Cia. Charrua recebeu $ 4.222 em decorrência de vendas à vista praticadas no ano. Durante 2009, a conta "Duplicatas a Receber" foi creditada em $ 9.322, em virtude de recebimentos de clientes. Os saldos das seguintes contas constavam nos Balanços Patrimoniais da Cia. Charrua:
Indique qual o valor do lucro líquido do exercício de 2008 e da receita operacional bruta de 2009, da Cia. Charrua, respectivamente:
Ano: 2010
Banca:
FEPESE
Órgão:
SEFAZ-SC
Prova:
FEPESE - 2010 - SEFAZ-SC - Auditor Fiscal da Receita Estadual - Parte II |
Q68866
Contabilidade Geral
Texto associado
A Cia. Charrua encerra seus exercícios sociais em 30 de dezembro de cada ano. Seu Estatuto Social prevê uma única destinação do lucro líquido: 20% para dividendos, que sempre são pagos no exercício social imediatamente seguinte.
A Cia. Charrua negocia mercadorias. Na Demonstração do Resultado do Exercício de 2009 da Cia. Charrua, as únicas "despesas operacionais" foram: "despesas financeiras", no montante de $ 270 e "despesas com vendas", no montante de $ 1.712. Do lucro líquido de 2009, $ 1.220 foram destinados para dividendos.
Durante 2009, a conta "Fornecedores de Mercadorias" foi debitada em $ 5.974 por pagamentos efetuados pela Cia. Charrua aos seus fornecedores de quem comprou a prazo. Durante 2009, a Cia. Charrua comprou mercadorias à vista por $ 5.626.
Durante 2009, a Cia. Charrua recebeu $ 4.222 em decorrência de vendas à vista praticadas no ano. Durante 2009, a conta "Duplicatas a Receber" foi creditada em $ 9.322, em virtude de recebimentos de clientes. Os saldos das seguintes contas constavam nos Balanços Patrimoniais da Cia. Charrua:
A Cia. Charrua negocia mercadorias. Na Demonstração do Resultado do Exercício de 2009 da Cia. Charrua, as únicas "despesas operacionais" foram: "despesas financeiras", no montante de $ 270 e "despesas com vendas", no montante de $ 1.712. Do lucro líquido de 2009, $ 1.220 foram destinados para dividendos.
Durante 2009, a conta "Fornecedores de Mercadorias" foi debitada em $ 5.974 por pagamentos efetuados pela Cia. Charrua aos seus fornecedores de quem comprou a prazo. Durante 2009, a Cia. Charrua comprou mercadorias à vista por $ 5.626.
Durante 2009, a Cia. Charrua recebeu $ 4.222 em decorrência de vendas à vista praticadas no ano. Durante 2009, a conta "Duplicatas a Receber" foi creditada em $ 9.322, em virtude de recebimentos de clientes. Os saldos das seguintes contas constavam nos Balanços Patrimoniais da Cia. Charrua:
Qual o valor das receitas decorrentes de "Vendas a Prazo" auferidas pela Cia. Charrua em 2009?
Ano: 2010
Banca:
FEPESE
Órgão:
SEFAZ-SC
Prova:
FEPESE - 2010 - SEFAZ-SC - Auditor Fiscal da Receita Estadual - Parte II |
Q68864
Contabilidade Geral
O objeto da contabilidade é:
Ano: 2010
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2010 - SEFAZ-SP - Analista em Planejamento, Orçamento e Finanças Públicas - Prova 2 |
Q67957
Contabilidade Geral
NÃO pode ser entendida e contabilizada como provisão para contingência a provisão para
Ano: 2010
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2010 - SEFAZ-SP - Analista em Planejamento, Orçamento e Finanças Públicas - Prova 2 |
Q67925
Contabilidade Geral
A empresa LP possuía, em 1/1//X5, em seu ativo imobilizado um equipamento com as seguintes características:
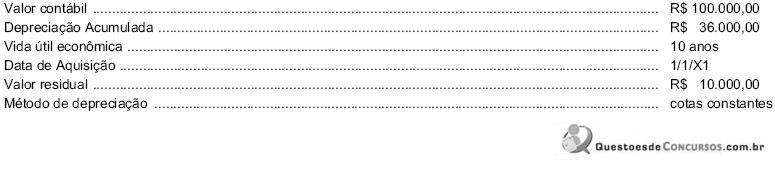
Em 31/12/X5, antes de contabilizar a depreciação do equipamento referente a X5, a empresa realizou o teste de recuperabilidade de seu ativo imobilizado. Após os testes, foram obtidas as seguintes informações a respeito do equipamento:
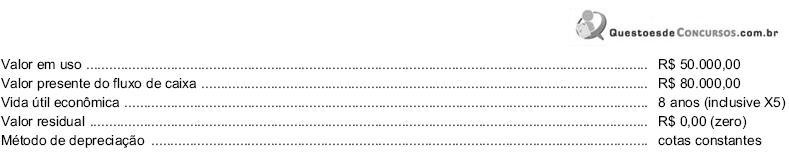
Com base nessas informações, o valor líquido contábil do equipamento apresentado no ativo da empresa, em 31/12/X5, era, em reais,
Em 31/12/X5, antes de contabilizar a depreciação do equipamento referente a X5, a empresa realizou o teste de recuperabilidade de seu ativo imobilizado. Após os testes, foram obtidas as seguintes informações a respeito do equipamento:
Com base nessas informações, o valor líquido contábil do equipamento apresentado no ativo da empresa, em 31/12/X5, era, em reais,
Ano: 2010
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2010 - SEFAZ-SP - Analista em Planejamento, Orçamento e Finanças Públicas - Prova 2 |
Q67924
Contabilidade Geral
Ao contabilizar os dividendos distribuídos por investidas avaliadas pelo método do custo, a investidora debita a conta Disponível e credita a conta
Ano: 2010
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2010 - SEFAZ-SP - Analista em Planejamento, Orçamento e Finanças Públicas - Prova 2 |
Q67923
Contabilidade Geral
É uma transação cujo registro NÃO altera o Patrimônio Líquido da empresa:
Ano: 2010
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2010 - SEFAZ-SP - Analista em Planejamento, Orçamento e Finanças Públicas - Prova 2 |
Q67922
Contabilidade Geral
Sobre as reservas de lucros, considere:
I. A empresa poderá excluir da base de cálculo do dividendo obrigatório a parcela do lucro líquido decorrente de doações ou subvenções governamentais para investimentos, destinada à reserva de incentivos fiscais.
II. A reserva de contingência será revertida no exercício em que deixarem de existir as razões que justificaram a sua constituição ou em que ocorrer a perda.
III. A reserva legal tem por finalidade assegurar a integridade do capital social e somente pode ser utilizada para aumentar o capital social.
Está correto o que se afirma APENAS em
Ano: 2010
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2010 - SEFAZ-SP - Analista em Planejamento, Orçamento e Finanças Públicas - Prova 2 |
Q67921
Contabilidade Geral
A empresa Futura recebeu R$ 50.000,00 em março, R$ 65.000,00 em abril e R$ 90.000,00 em junho, referentes a produtos a serem entregues em meses subsequentes. A empresa entregou em maio os produtos referentes ao recebimento de março e em junho os produtos referentes ao recebimento de abril e ainda não havia entregado os produtos referentes ao recebimento de maio. O valor da receita reconhecida, nos meses de maio e junho, no resultado da empresa, foi, respectivamente, em reais,

 Conheça nossos planos