Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.401 questões


Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SEGESP-AL
Prova:
CESPE - 2013 - SEGESP-AL - Perito Criminal - Ciências Contábeis |
Q455444
Contabilidade Geral
Julgue o próximo item, relativo ao tratamento dos itens patrimoniais e resultados das empresas na contabilidade brasileira.
Ativos intangíveis inseridos no preço de aquisição de um negócio só podem ser contabilizados junto com o fundo de comércio
Ativos intangíveis inseridos no preço de aquisição de um negócio só podem ser contabilizados junto com o fundo de comércio
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SEGESP-AL
Prova:
CESPE - 2013 - SEGESP-AL - Perito Criminal - Ciências Contábeis |
Q455436
Contabilidade Geral
No que se refere aos conceitos básicos de contabilidade, julgue o item que se segue.
Suponha que determinado título público adquirido por uma empresa comercial pelo valor de R$ 925,00 tenha rendido, ao final de determinado exercício, R$ 30,00 a título de juros, e que se tenha observado, entretanto, queda no seu valor de mercado, para R$ 920,00. Nessas condições, caso esse ativo esteja classificado como disponível para venda, o patrimônio líquido da instituição deverá receber um lançamento a débito.
Suponha que determinado título público adquirido por uma empresa comercial pelo valor de R$ 925,00 tenha rendido, ao final de determinado exercício, R$ 30,00 a título de juros, e que se tenha observado, entretanto, queda no seu valor de mercado, para R$ 920,00. Nessas condições, caso esse ativo esteja classificado como disponível para venda, o patrimônio líquido da instituição deverá receber um lançamento a débito.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SEGESP-AL
Prova:
CESPE - 2013 - SEGESP-AL - Perito Criminal - Ciências Contábeis |
Q455435
Contabilidade Geral
Julgue o item a seguir, de acordo com as normas internacionais de contabilidade.
Para fins de avaliação do valor recuperável de um ativo, considera-se vida útil o tempo durante o qual a entidade espera utilizar esse ativo, não existindo relação entre vida útil e o número de unidades de produção esperado com o uso do referido ativo.
Para fins de avaliação do valor recuperável de um ativo, considera-se vida útil o tempo durante o qual a entidade espera utilizar esse ativo, não existindo relação entre vida útil e o número de unidades de produção esperado com o uso do referido ativo.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SEGESP-AL
Prova:
CESPE - 2013 - SEGESP-AL - Perito Criminal - Ciências Contábeis |
Q455433
Contabilidade Geral
Julgue o item a seguir, de acordo com as normas internacionais de contabilidade.
O reconhecimento de uma receita de venda implica a transferência legal da titularidade dos bens alienados aos compradores.
O reconhecimento de uma receita de venda implica a transferência legal da titularidade dos bens alienados aos compradores.
Ano: 2013
Banca:
FUNCAB
Órgão:
Prefeitura de Vassouras - RJ
Prova:
FUNCAB - 2013 - Prefeitura de Vassouras - RJ - Auditor de Tributos Fiscais |
Q448151
Contabilidade Geral
É correto afirmar, a respeito da utilização do conceito de valor justo na Contabilidade, que:
Ano: 2013
Banca:
FUNCAB
Órgão:
Prefeitura de Vassouras - RJ
Prova:
FUNCAB - 2013 - Prefeitura de Vassouras - RJ - Auditor de Tributos Fiscais |
Q448150
Contabilidade Geral
A aproximação de um valor monetário na ausência de um meio de mensuração preciso é uma(um):
Ano: 2013
Banca:
FCC
Órgão:
TCE-AM
Prova:
FCC - 2013 - TCE-AM - Analista Técnico de Controle Externo - Auditoria Governamental |
Q437556
Contabilidade Geral
Determinada Cia. adquiriu, em 31/12/2012, produtos para revenda no valor de $ 120.000, para serem pagos em junho de 2014. Sabe-se que se estes produtos tivessem sido adquiridos à vista, a Cia. pagaria $ 100.000. Em 05/01/2013, a Cia. vendeu estes produtos pelo valor de $ 250.000 que será recebido integralmente em 05/01/2015. Para determinar o valor que será recebido do cliente, a empresa considerou a taxa de juros vigente no mercado e se a venda tivesse sido feita à vista, dentro das condições normais, o seu valor seria de $ 196.000. Com base nestas informações, em 05/01/2013, a Cia. deveria ter reconhecido, referente a esta venda, um Lucro Bruto de
Ano: 2013
Banca:
FCC
Órgão:
TCE-AM
Prova:
FCC - 2013 - TCE-AM - Analista Técnico de Controle Externo - Auditoria Governamental |
Q437555
Contabilidade Geral
Considere as seguintes afirmações relacionadas com Passivos:
I. Toda obrigação presente decorrente de evento passado, cuja saída de caixa futura seja provável, possível ou remota, deve ser reconhecida como provisão desde que seja mensurada com confiança.
II. O registro do montante inicial dos recursos captados de terceiros, classificáveis no passivo exigível e avaliados pelo custo amortizado, deve corresponder ao valor justo líquido dos custos de transação diretamente atribuíveis à emissão do passivo financeiro.
III. O valor reconhecido como provisão deve ser a melhor estimativa, na data do balanço, das saídas de recursos que serão exigidas para liquidar a obrigação presente. É correto o que se afirma em
Ano: 2013
Banca:
FCC
Órgão:
TCE-AM
Prova:
FCC - 2013 - TCE-AM - Analista Técnico de Controle Externo - Auditoria Governamental |
Q437554
Contabilidade Geral
Considere as seguintes aquisições realizadas pela Cia. Vale Tudo S.A.:
Ativo 1 - Aquisição de uma Marca cuja vida útil é indeterminada.
Ativo 2 - Aquisição de um imóvel para ser utilizado em suas operações. Sabe-se que 2 meses após a compra, o imóvel sofreu uma valorização de 20%.
Ativo 3 - Aquisição de 100% do total das ações da Cia. Gama, com o objetivo de diversificar suas atividades. O valor pago corresponde exatamente ao valor justo líquido dos ativos e passivos identificáveis da adquirida.
Em relação aos critérios de mensuração dos respectivos ativos, é correto afirmar que o ativo
Ano: 2013
Banca:
FCC
Órgão:
TCE-AM
Prova:
FCC - 2013 - TCE-AM - Analista Técnico de Controle Externo - Auditoria Governamental |
Q437553
Contabilidade Geral
Considere as seguintes informações sobre a empresa X correspondentes ao ano de 2012:
1. Apuração do resultado do período com a obtenção de lucro líquido de $ 250.000.
2. Destinação do Lucro do Período: constituição de Reserva Legal no valor de $ 12.500 e de Reserva de Incentivos Fiscais no valor de $ 10.000.
3. Distribuição de dividendos no valor de $ 50.000.
4. Aumento de Capital Social no valor total de $ 80.000, sendo $ 40.000 com incorporação de parte do lucro do período e o restante de $ 40.000 com integralização com veículos.
Após o reconhecimento dessas operações, a Demonstração das Mutações do Patrimônio Líquido (DMPL) evidenciou um aumento no Patrimônio Líquido inicial da empresa no valor total de
Ano: 2013
Banca:
FCC
Órgão:
TCE-AM
Prova:
FCC - 2013 - TCE-AM - Analista Técnico de Controle Externo - Auditoria Governamental |
Q437552
Contabilidade Geral
Antes de elaborar as suas Demonstrações Contábeis, a Cia. Rio Grande Ltda. apresentava, em 31/12/2012, em seu balancete de verificação, as seguintes contas e seus respectivos saldos (valores em $):
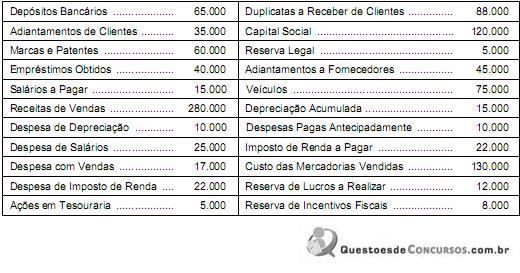
Com base nessas informações e assumindo que não houve proposta de distribuição de dividendos, o total do Patrimônio Líquido da Cia. Rio Grande Ltda. apresentado em seu Balanço Patrimonial, em 31/12/2012, foi
Com base nessas informações e assumindo que não houve proposta de distribuição de dividendos, o total do Patrimônio Líquido da Cia. Rio Grande Ltda. apresentado em seu Balanço Patrimonial, em 31/12/2012, foi
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q427363
Contabilidade Geral
Assinale, dentre os itens a seguir, aquele que representa um comportamento que NÃO infringe o Código de Ética Profissional do Contador.
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q427362
Contabilidade Geral
Determinada empresa atua em dois segmentos de negócio: retificadora de motores e revenda de peças para automóveis. O faturamento da empresa está crescendo e ameaça extrapolar o limite de receita bruta da modalidade tributária Lucro Presumido. Para manter o enquadramento tributário, nos exercícios seguintes, o contador sugeriu ao proprietário, em dezembro, que desmembrasse a empresa em duas, sendo uma retificadora de motores e outra revenda de peças.
Considerando o estabelecido no Código de Ética Profissional do Contador, a atitude do profissional citado:
Considerando o estabelecido no Código de Ética Profissional do Contador, a atitude do profissional citado:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q427357
Contabilidade Geral
O profissional X, contador habilitado, responsável pela contabilidade da empresa Z por vários anos, tendo rescindido seu contrato de trabalho, em dezembro de 2005, vem realizando, após esta data, perícias contábeis judiciais.
Em fevereiro de 2012, foi nomeado para trabalhar como perito contador em um processo judicial em que figura, em uma das partes, a empresa Z. Os trabalhos, a serem executados, correspondem ao ano de 2009 e referem-se à apuração de haveres.
Diante deste fato e tratando-se exclusivamente do impedimento legal ele deve:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q427352
Contabilidade Geral
Uma sociedade empresária adquiriu, em 16.11.2012, mercadorias de um fornecedor estrangeiro por US$100,000.00 para pagamento no prazo de 90 dias. A moeda funcional da entidade é o Real.
A cotação do dólar era de R$2,25, em 16.11.2012, e de R$2,42, em 31.12.2012. Até o encerramento do balanço, as mercadorias permaneciam em estoque, e o saldo de fornecedores permanecia em aberto.
Considerando o que determina a NBC TG 02 – Efeitos das Mudanças nas Taxas de Câmbio e Conversão de Demonstrações Contábeis, em 31.12.2012, os saldos de Estoque de Mercadorias e Fornecedores no Balanço Patrimonial eram, respectivamente:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q427351
Contabilidade Geral
Uma sociedade empresária adquiriu uma máquina, no dia 14.6.2012, por R$190.000,00. Para deixar a máquina em condições de produzir, arcou ainda com gastos de R$12.000,00 referentes à instalação, concluída em 31.7.2012. Em 1º.8.2012, a máquina estava em condições de funcionamento e, em 1º.10.2012, começou a ser utilizada na produção. A empresa estima que a vida útil da máquina é de oito anos e utilizará o método das quotas constantes para cálculo da depreciação. O valor residual estimado para a máquina é de R$10.000,00.
De acordo com a NBC TG 27 – Ativo Imobilizado, ao final do ano de 2012, o saldo da conta Depreciação Acumulada relativo à máquina será de:
De acordo com a NBC TG 27 – Ativo Imobilizado, ao final do ano de 2012, o saldo da conta Depreciação Acumulada relativo à máquina será de:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q427350
Contabilidade Geral
Uma sociedade empresária reconhece uma provisão para garantias concedidas aos clientes, no mesmo período em que são registradas as vendas. Apesar de não ser possível prever o valor exato a ser gasto no futuro, com cada cliente, a provisão é constituída e o valor da provisão é calculado com base nas melhores estimativas disponíveis, e em bases confiáveis.
Justificam o procedimento adotado pela empresa os Princípios:
Justificam o procedimento adotado pela empresa os Princípios:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q427349
Contabilidade Geral
Uma empresa firmou um contrato para construção de uma rodovia pública. O contrato deve ser reconhecido e mensurado no âmbito da ITG 01 – Contratos de Concessão.
Esse contrato, estabelece que a empresa terá direito de cobrar pedágio dos usuários da rodovia nos vinte primeiros anos de funcionamento. A cobrança de pedágio é a única contraprestação a ser recebida pela empresa, como pagamento pela construção, operação e manutenção da rodovia.
A empresa não fez pagamentos ao poder concedente para ter direito à concessão. Após 20 anos, a operação da rodovia será devolvida ao poder concedente.
No caso descrito, a receita relativa à construção da rodovia deverá ser registrada:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q427348
Contabilidade Geral
De acordo com NBC TG 30 – Receitas, o reconhecimento da receita proveniente da venda de bens deve ser efetuado quando forem satisfeitas algumas condições.
Analise as condições de reconhecimento de receitas abaixo e, em seguida, assinale a opção CORRETA.
I. A entidade tenha transferido para o comprador os riscos e benefícios mais significativos inerentes à propriedade dos bens.
II. O valor da receita possa ser confiavelmente mensurado.
III. A entidade mantenha envolvimento continuado na gestão dos bens, vendidos em grau associado à propriedade, mesmo sem o efetivo controle de tais bens.
IV. As despesas incorridas ou a serem incorridas, referentes à transação, possam ser confiavelmente mensuradas.
São condições para reconhecimento da receita da venda de bens, apenas o(s) item(ns):
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q427347
Contabilidade Geral
De acordo com a NBC TG Estrutura Conceitual, as características qualitativas se subdividem em características qualitativas fundamentais e características qualitativas de melhoria.
NÃO é considerada característica qualitativa de melhoria:
NÃO é considerada característica qualitativa de melhoria:

 Conheça nossos planos