Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.401 questões


Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458525
Contabilidade Geral
Considere os seguintes dados contábeis da Cia. Gama, antes da distribuição do Lucro Líquido do Exercício de 2012:
Capital Social em 31/12/2012 ................................................................................. R$ 500.000,00
Reserva Legal em 31/12/2012 ............................................................................... R$ 100.000,00
Reserva para Contingência em 31/12/2012 ........................................................... R$ 8.000,00
Reserva Estatutária em 31/12/2012 ....................................................................... R$ 25.000,00
Lucro Líquido do Exercício em 2012 ...................................................................... R$ 40.000,00
Resultado Positivo de Equivalência Patrimonial em 2012 ...................................... R$ 13.000,00
O estatuto da empresa é omisso quanto ao dividendo obrigatório, mas determina que, no mínimo 20% do Lucro Líquido do Exercício sejam destinados à Reserva Estatutária. Sabendo que houve reversão da Reserva para Contingência de R$ 8.000,00 em 2012, é correto afirmar que, em 2012, a Cia. Gama
Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458524
Contabilidade Geral
Em 01/01/2011, determinada empresa adquiriu um imóvel pelo valor de R$ 600.000,00 para utilizá-lo em suas operações. Na data de aquisição, a estimativa feita da vida útil econômica para este imóvel foi de 25 anos e o valor residual de R$ 100.000,00. Em 01/01/2012, a empresa reavaliou a vida útil do imóvel, cuja estimativa indicou uma vida útil remanescente de 25 anos, e, nesta mesma data, o valor residual reestimado foi de R$ 130.000,00. Em 31/12/2012, em função de uma oferta irrecusável, a empresa vendeu este imóvel por R$ 900.000,00 à vista. Com base nessas informações e sabendo que a empresa utiliza o método das quotas constantes, o resultado evidenciado na Demonstração de Resultados em função da venda deste imóvel foi, em reais,
Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458523
Contabilidade Geral
Determinada empresa obteve um empréstimo de R$ 100.000,00, em 01/12/2012, à taxa de juros efetiva de 3% a.m., sendo este mensurado ao custo amortizado. No entanto, em função de alterações nos planos de investimentos, em 01/12/2012, a empresa aplicou 50% deste valor no título A que rende 2% a.m. e o classificou como “mantido para negociação imediata” e os 50% restantes aplicou no título B que rende 3% a.m. e o classificou como “mantido até o vencimento”. Com base nessas informações e sabendo que o valor justo dos títulos A e B, em 31/12/2012, era R$ 52.500,00 e R$ 53.500,00, respectivamente, é correto afirmar que a empresa reconheceu, em dezembro de 2012, um resultado financeiro líquido de
Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458522
Contabilidade Geral
No reconhecimento inicial, o custo de ativo intangível adquirido separadamente inclui
Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458521
Contabilidade Geral
Atenção: Considere as informações abaixo, para responder à questão.
Em 31/12/2012, a Cia. Tudo Investe adquiriu 90% das ações da Cia. Norte por R$ 9.000.000,00 à vista. Na data da aquisição, o Patrimônio Líquido da Cia. Norte era de R$ 7.000.000,00 e o valor justo líquido dos ativos e passivos identificáveis da Cia. Norte, de acordo com o laudo de avaliação, era de R$ 8.000.000,00. A Participação dos Não Controladores foi avaliada pela parte que lhes cabe no valor justo líquido dos ativos e passivos identificáveis da adquirida.
Ao elaborar as Demonstrações Financeiras Consolidadas em 31/12/2012, o valor reconhecido como Ativo Intangível (Ágio pago por Expectativa de Rentabilidade Futura na aquisição de Controladas) foi, em reais,
Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458520
Contabilidade Geral
Atenção: Considere as informações abaixo, para responder à questão.
Em 31/12/2012, a Cia. Tudo Investe adquiriu 90% das ações da Cia. Norte por R$ 9.000.000,00 à vista. Na data da aquisição, o Patrimônio Líquido da Cia. Norte era de R$ 7.000.000,00 e o valor justo líquido dos ativos e passivos identificáveis da Cia. Norte, de acordo com o laudo de avaliação, era de R$ 8.000.000,00. A Participação dos Não Controladores foi avaliada pela parte que lhes cabe no valor justo líquido dos ativos e passivos identificáveis da adquirida.
Ao reconhecer o ativo adquirido, a Cia. Tudo Investe, em 31/12/2012, registrou o Investimento pelo valor, em reais, de
Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458519
Contabilidade Geral
A Cia. WZL adquiriu uma máquina para ser utilizada em seu processo produtivo pelo valor de R$ 1.440.000,00 em 01/03/2012, data em que tal máquina foi colocada em uso. A vida útil econômica estimada da máquina, no momento da aquisição, foi de 8 anos e o seu valor residual de R$ 240.000,00. Em 31/12/2012, ao realizar o teste de impairment, verificou-se que o valor em uso da máquina era R$ 1.380.000,00 e o seu valor justo líquido das despesas de venda era R$ 1.300.000,00.
Considerando que a Cia. WZL utiliza o método das quotas constantes, o valor contábil da máquina em 31/12/2012 era, em reais,
Considerando que a Cia. WZL utiliza o método das quotas constantes, o valor contábil da máquina em 31/12/2012 era, em reais,
Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458518
Contabilidade Geral
Considere os seguintes dados contábeis da Cia. DZB:
Duplicatas a Receber em 31/12/2012 .............................................................................. R$ 200.000,00
Provisão para Crédito de Liquidação Duvidosa (PCLD) em 31/12/2012 ............................. R$ 4.000,00
Em janeiro de 2013, um cliente considerado incobrável em outubro de 2012 pagou uma duplicata no valor de R$ 3.000,00. O lançamento contábil referente ao pagamento do cliente gerou um
Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458517
Contabilidade Geral
A empresa Comércio S.A., ao adquirir mercadorias para revenda pagou os seguintes valores:
Mercadorias: R$ 120.000,00, valor líquido de tributos;
Seguro: R$ 2.000,00;
Tributos recuperáveis: R$ 21.000,00;
Tributos não recuperáveis: R$ 12.000,00.
Com base nessas informações e sabendo que a empresa revendeu todas estas mercadorias por R$ 250.000,00, com 10% de desconto no ato da venda, o custo das mercadorias vendidas e o lucro bruto apurados pela empresa Comércio S.A. foram, respectivamente, em reais,
Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458516
Contabilidade Geral
A contabilidade da empresa Provisionada S.A. recebeu do departamento jurídico, em 30/06/2013, as seguintes informações sobre novos processos judiciais trabalhistas interpostos contra a empresa:
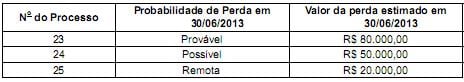
Com base nestas informações, a empresa Provisionada deve reconhecer como Provisão, em 30/06/2013, o valor, em reais, de
Com base nestas informações, a empresa Provisionada deve reconhecer como Provisão, em 30/06/2013, o valor, em reais, de
Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458515
Contabilidade Geral
Em 30/09/2013, a empresa WRO, sociedade anônima de capital aberto, após análise de documentos, verificou que faltava realizar os registros contábeis referentes às seguintes operações:
- Em 28/09/2013, os clientes pagaram adiantados R$ 35.000,00 por serviços a serem prestados em outubro de 2013 pela em- presa WRO.
- Em 29/09/2013, a empresa prestou serviços no valor de R$ 142.000,00 para recebimento em outubro de 2013.
- A empresa realizou benfeitorias em imóveis de terceiros no valor de R$ 16.000,00 no final do mês de setembro de 2013.
- Em 30/09/2013, houve a emissão de debêntures no valor de R$ 200.000,00 com prêmio de R$ 3.000,00. Os custos de transação incorridos e pagos decorrentes da emissão de debêntures foram de R$ 4.000,00.
- Em 30/09/2013, a empresa recebeu dividendos, no valor de R$ 10.000,00, distribuídos nesta mesma data, referentes a um investimento em outra empresa avaliado pelo método de custo.
- Em 30/09/2013, a empresa pagou despesa com pessoal referente ao mês de setembro de 2013, ainda não reconhecida pela contabilidade, no valor de R$ 98.000,00.
- Em 30/09/2013, houve a apuração da depreciação do ativo imobilizado referente ao mês de setembro de 2013 no valor de R$ 33.000,00, ainda não reconhecida pela contabilidade.
Pelo registro dessas operações, é correto afirmar que houve um aumento no Patrimônio Líquido, em reais, de
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SEGESP-AL
Prova:
CESPE - 2013 - SEGESP-AL - Perito Criminal - Ciências Contábeis |
Q455462
Contabilidade Geral
Com relação a custo e controle dos estoques de mercadorias e impostos relacionados, julgue o item seguinte.
Em uma economia deflacionária, o método de controle de estoques primeiro que entra primeiro que sai (PEPS) tende a apresentar custo do produto vendido mais elevado que o método da média ponderada móvel.
Em uma economia deflacionária, o método de controle de estoques primeiro que entra primeiro que sai (PEPS) tende a apresentar custo do produto vendido mais elevado que o método da média ponderada móvel.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SEGESP-AL
Prova:
CESPE - 2013 - SEGESP-AL - Perito Criminal - Ciências Contábeis |
Q455461
Contabilidade Geral
Com relação a custo e controle dos estoques de mercadorias e impostos relacionados, julgue o item seguinte.
Podem ser recuperáveis em determinados tipos de estabelecimentos comerciais tanto o imposto sobre produtos industrializados (IPI) quanto o imposto sobre circulação de mercadorias e serviços (ICMS).
Podem ser recuperáveis em determinados tipos de estabelecimentos comerciais tanto o imposto sobre produtos industrializados (IPI) quanto o imposto sobre circulação de mercadorias e serviços (ICMS).
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SEGESP-AL
Prova:
CESPE - 2013 - SEGESP-AL - Perito Criminal - Ciências Contábeis |
Q455460
Contabilidade Geral
Com relação a custo e controle dos estoques de mercadorias e impostos relacionados, julgue o item seguinte.
O método da média ponderada móvel é o mais adequado para se empregar em empresas que trabalham com o sistema de inventário periódico.
O método da média ponderada móvel é o mais adequado para se empregar em empresas que trabalham com o sistema de inventário periódico.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SEGESP-AL
Prova:
CESPE - 2013 - SEGESP-AL - Perito Criminal - Ciências Contábeis |
Q455459
Contabilidade Geral
Com base na legislação societária, nos princípios fundamentais de contabilidade e nos pronunciamentos contábeis do Comitê de Pronunciamentos Contábeis (CPC), julgue o item subsequente, referente à elaboração de demonstrações contábeis.
As aplicações de recursos em despesas do exercício seguinte devem ser registradas em ativos não circulantes.
As aplicações de recursos em despesas do exercício seguinte devem ser registradas em ativos não circulantes.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SEGESP-AL
Prova:
CESPE - 2013 - SEGESP-AL - Perito Criminal - Ciências Contábeis |
Q455458
Contabilidade Geral
Com base na legislação societária, nos princípios fundamentais de contabilidade e nos pronunciamentos contábeis do Comitê de Pronunciamentos Contábeis (CPC), julgue o item subsequente, referente à elaboração de demonstrações contábeis.
Para fins de divulgação na demonstração do resultado do exercício, incluem-se na receita os ingressos brutos recebidos e a receber pela entidade, originários de suas próprias atividades, inclusive tributos sobre vendas de bens e serviços, estes posteriormente deduzidos para fins de evidenciação da receita líquida.
Para fins de divulgação na demonstração do resultado do exercício, incluem-se na receita os ingressos brutos recebidos e a receber pela entidade, originários de suas próprias atividades, inclusive tributos sobre vendas de bens e serviços, estes posteriormente deduzidos para fins de evidenciação da receita líquida.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SEGESP-AL
Prova:
CESPE - 2013 - SEGESP-AL - Perito Criminal - Ciências Contábeis |
Q455457
Contabilidade Geral
Com base na legislação societária, nos princípios fundamentais de contabilidade e nos pronunciamentos contábeis do Comitê de Pronunciamentos Contábeis (CPC), julgue o item subsequente, referente à elaboração de demonstrações contábeis.
O valor do prejuízo do exercício integra o item remuneração do capital próprio da demonstração do valor adicionado.
O valor do prejuízo do exercício integra o item remuneração do capital próprio da demonstração do valor adicionado.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SEGESP-AL
Prova:
CESPE - 2013 - SEGESP-AL - Perito Criminal - Ciências Contábeis |
Q455456
Contabilidade Geral
Com base na legislação societária, nos princípios fundamentais de contabilidade e nos pronunciamentos contábeis do Comitê de Pronunciamentos Contábeis (CPC), julgue o item subsequente, referente à elaboração de demonstrações contábeis.
Companhia aberta cujo patrimônio líquido, na data do balanço, seja inferior a R$ 2.000.000,00 não está obrigada a apresentar a demonstração dos fluxos de caixa.
Companhia aberta cujo patrimônio líquido, na data do balanço, seja inferior a R$ 2.000.000,00 não está obrigada a apresentar a demonstração dos fluxos de caixa.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SEGESP-AL
Prova:
CESPE - 2013 - SEGESP-AL - Perito Criminal - Ciências Contábeis |
Q455446
Contabilidade Geral
Julgue o próximo item, relativo ao tratamento dos itens patrimoniais e resultados das empresas na contabilidade brasileira.
A evidenciação dos itens patrimoniais pelo valor justo resolve o problema dos efeitos inflacionários sobre os valores expressos no balanço patrimonial.
A evidenciação dos itens patrimoniais pelo valor justo resolve o problema dos efeitos inflacionários sobre os valores expressos no balanço patrimonial.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SEGESP-AL
Prova:
CESPE - 2013 - SEGESP-AL - Perito Criminal - Ciências Contábeis |
Q455445
Contabilidade Geral
Julgue o próximo item, relativo ao tratamento dos itens patrimoniais e resultados das empresas na contabilidade brasileira.
Compete aos órgãos da administração da sociedade por ações apresentar à assembleia geral ordinária a proposta de destinação do lucro líquido do exercício.
Compete aos órgãos da administração da sociedade por ações apresentar à assembleia geral ordinária a proposta de destinação do lucro líquido do exercício.

 Conheça nossos planos