Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.401 questões


Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
ANTT
Prova:
CESPE - 2013 - ANTT - Especialista em Regulação de Serviços de Transportes Terrestres - Ciências Contábeis |
Q536197
Contabilidade Geral
Julgue o item que se segue de acordo com a Lei n.º 6.404/1976, atualizada nos pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC) e nos princípios fundamentais de contabilidade, adotados pelo Conselho Federal de Contabilidade.
Uma aplicação financeira resgatável a qualquer momento e indexada ao Ibovespa constitui um equivalente de caixa.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
ANTT
Prova:
CESPE - 2013 - ANTT - Especialista em Regulação de Serviços de Transportes Terrestres - Ciências Contábeis |
Q536196
Contabilidade Geral
Julgue o item que se segue de acordo com a Lei n.º 6.404/1976, atualizada nos pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC) e nos princípios fundamentais de contabilidade, adotados pelo Conselho Federal de Contabilidade.
Materialidade é um conceito que se associa ao conceito de
resultado econômico.
Ano: 2013
Banca:
UEPA
Órgão:
SEAD-PA
Prova:
UEPA - 2013 - SEAD-PA - Auditor Fiscal de Receitas Estaduais - Conhecimentos básicos |
Q525889
Contabilidade Geral
Suponha que a Comercial Marapanim, situada
neste Estado, pretende confrontar o estoque
físico com os registros nos livros contábeis
obrigatórios e a documentação contábil
necessária, para averiguar se o imposto sobre
circulação de mercadorias está sendo recolhido
corretamente. Tendo em vista o cenário
descrito, os livros contábeis obrigatórios que
devem ser confrontados com as
documentações contábeis e o estoque físico
são:
Ano: 2013
Banca:
UEPA
Órgão:
SEAD-PA
Prova:
UEPA - 2013 - SEAD-PA - Auditor Fiscal de Receitas Estaduais - Conhecimentos básicos |
Q525888
Contabilidade Geral
Quanto a Demonstração do Valor Adicionado
(DVA), leia as afirmativas abaixo e assinale a
alternativa correta.
I. Enquanto a receita financeira é considerada na primeira parte da DVA, que apura o valor adicionado a distribuir, a despesa financeira é retratada na segunda parte dessa demonstração, como remuneração de terceiros.
II. A parcela distribuída aos colaboradores evidencia a remuneração destes em forma de salários, mas também inclui outros benefícios recebidos como, o Fundo de Garantia por Tempo de Serviço, vale transporte e vale alimentação, plano de saúde e até os gastos com treinamento que a empresa proporciona a seus colaboradores.
III. A segunda parte da DVA retratada a distribuição do valor adicionado aos seguintes agentes: colaboradores, governo, clientes, financiadores e acionistas.
IV. A DVA passou a ser obrigatória no Brasil a partir da Lei 1.638/07 que alterou a Lei 1.164/76, mas apenas para as companhias abertas, ou seja, que negociam ações na bolsa de valores, apesar de não ser uma demonstração obrigatória pelas normas internacionais de contabilidade expedidas pelo IASB ( International Accounting Standards Board).
V. As perdas estimadas para crédito de liquidação duvidosa, a depreciação do período e o resultado de equivalência patrimonial são três elementos que reduzem a apuração do valor adicionado a distribuir, na primeira parte da DVA.
A alternativa que contém todas as afirmativas corretas é:
Ano: 2013
Banca:
UEPA
Órgão:
SEAD-PA
Prova:
UEPA - 2013 - SEAD-PA - Auditor Fiscal de Receitas Estaduais - Conhecimentos básicos |
Q525887
Contabilidade Geral
A sociedade empresária Jacundá & Acará Ltda.,
especialista na venda de peixes, adquiriu
mercadorias para revenda com pagamento à
vista.O valor total da Nota Fiscal do
fornecedor foi de R$110.000,00. Neste valor,
estão incluídos R$10.000,00 referentes a fretes
e seguros e R$15.000,00 referentes a
impostos recuperáveis.
Assinale a opção que apresenta o lançamento da operação a ser realizado.
Assinale a opção que apresenta o lançamento da operação a ser realizado.
Ano: 2013
Banca:
UEPA
Órgão:
SEAD-PA
Prova:
UEPA - 2013 - SEAD-PA - Auditor Fiscal de Receitas Estaduais - Conhecimentos básicos |
Q525886
Contabilidade Geral
Quanto a Demonstração dos Fluxos de Caixa
(DFC), leia as afirmativas abaixo e assinale a
alternativa correta.
I. A companhia de capital aberto com patrimônio líquido, na data do balanço, inferior a R$ 2.000.000,00 não será obrigada à elaboração e publicação da demonstração dos fluxos de caixa.
II. A DFC retrata o resultado econômico da empresa, enquanto a DRE retrata o resultado financeiro.
III. A venda de imobilizado é uma operação que reduz o caixa de investimento, enquanto a integralização de capital pelos sócios representa aumento do caixa de financiamento.
IV. Pagamento de empréstimos bancários (parcela principal) reduz o caixa de financiamento, enquanto o pagamento dos juros referente a esse empréstimo reduz o caixa operacional.
V. Se o saldo do caixa operacional no período for positivo de $10.000, e se o saldo do caixa de investimento for positivo de $30.000, a empresa terá um saldo de caixa de financiamento positivo, numa situação em que não haja saldo inicial e nem saldo final em caixa.
A alternativa que contém todas as afirmativas corretas é:
Ano: 2013
Banca:
UEPA
Órgão:
SEAD-PA
Prova:
UEPA - 2013 - SEAD-PA - Auditor Fiscal de Receitas Estaduais - Conhecimentos básicos |
Q525885
Contabilidade Geral
A sociedade empresária Altamira Ltda.,
especialista na venda de armas, realizou as
seguintes aquisições de produtos no mês de
agosto de 2013:
COMPRAS
Data Quantidade Valor unitário
05/08/13 40 R$30,00
10/08/13 50 R$20,00
20/08/13 20 R$25,00
Sabe-se que: - A empresa não apresentava estoque inicial.
- No dia 15.08.2013, foram vendidas 60 unidades de produtos ao preço de R$100,00 cada.
- Não será considerada a incidência de tributos nas operações de compra e venda.
- O critério de avaliação adotado para as mercadorias vendidas é o PEPS (Primeiro que Entra, Primeiro que Sai).
O Lucro Bruto com a venda de Mercadorias, o Custo da Mercadoria Vendida e o Estoque Final, no dia 31.08.2013, são respectivamente de:
Ano: 2013
Banca:
UEPA
Órgão:
SEAD-PA
Prova:
UEPA - 2013 - SEAD-PA - Auditor Fiscal de Receitas Estaduais - Conhecimentos básicos |
Q525884
Contabilidade Geral
A Comercial Marajó Ltda. realizou as seguintes
operações durante o mês setembro/13:
- Recebeu adiantamentos de clientes por serviços a serem prestados: $500.000.
- Serviços executados e entregues, pelos recebimentos antecipados $300.000.
- Serviços executados e entregues, mediante recebimento à vista: $200.000.
- Serviços executados e entregues, para recebimento a prazo: $100.000.
- Pagamento antecipado de seguros no valor de $240.000, para cobertura por doze meses.
- Consumo de $20.000, de seguros pagos antecipadamente, referente à parcela de setembro/13.
- Pagamento de $180.000 de insumos consumidos no mês atual.
- Consumo de $300.000 de outros serviços que serão pagos somente no mês seguinte.
O efeito dessas operações ao final do período (setembro/13) é:
Ano: 2013
Banca:
UEPA
Órgão:
SEAD-PA
Prova:
UEPA - 2013 - SEAD-PA - Auditor Fiscal de Receitas Estaduais - Conhecimentos básicos |
Q525883
Contabilidade Geral
Esses eram os saldos do patrimônio da
sociedade empresária Abaetetuba S/A em
31/12/12:
Caixa e Equivalentes de Caixa $150; Capital Social $500; Custo dos Serviços Prestados $200; Depreciação $50; Depreciação Acumulada $100; Desconto Financeiro Concedido $100; Despesas Antecipadas $50; Despesas de Salários $800; Duplicatas a Receber $200; Fornecedores $500; Gastos com pesquisa de novos produtos $50; Lucros Acumulados $100; Móveis e Utensílios $1.100; Receita de Serviços $1.400; Receitas Financeiras $100.
A apuração do resultado do período informará que houve:
Ano: 2013
Banca:
UEPA
Órgão:
SEAD-PA
Prova:
UEPA - 2013 - SEAD-PA - Auditor Fiscal de Receitas Estaduais - Conhecimentos básicos |
Q525882
Contabilidade Geral
A Comercial Oriximiná, que tem como
atividade operacional a venda de móveis,
registrou as seguintes transações no mês de
agosto de 2013.
1. Obtenção de empréstimo bancário no valor de R$100.000,00, a ser pago no fim do mês de agosto de 2013, acrescidos de juros de 5% para o período.
2. Aquisição de mercadorias, a prazo, no valor de R$70.000,00.
3. Pagamento de salários referente à folha do mês de julho de 2013 no valor de R$5.000,00.
4. Venda de mercadorias no valor total de R$100.000,00 para diversos clientes. O custo de tais mercadorias foi R$55.000,00.
5. Pagamento dos salários de agosto no valor de R$15.000,00.
6. Recebimento de R$90.000,00 referente às vendas a prazo nos meses de maio, junho e julho de 2013, com acréscimo de mais R$3.000, referente a juros cobrados de clientes que fizeram o pagamento com atraso.
7. Gasto de R$7.000,00 referente ao consumo de água, luz e telefone no mês de agosto, mas que serão pagos em setembro de 2013.
Considerando as transações do mês de agosto de 2013, o resultado do período apurado é:
Ano: 2013
Banca:
UEPA
Órgão:
SEAD-PA
Prova:
UEPA - 2013 - SEAD-PA - Auditor Fiscal de Receitas Estaduais - Conhecimentos básicos |
Q525881
Contabilidade Geral
Analise as informações contidas na
Demonstração dos Fluxos de Caixa a seguir:
DFC Ano 1 ($) Ano 2 ($)
Saldo de caixa operacional 80.000, 130.000,
Saldo de caixa de investimento (150.000) (100.000)
Saldo de caixa de financiamento 90.000, (50.000)
Saldo de caixa do período 20.000, (20.000,)
Saldo inicial de caixa 10.000, 30.000,
Saldo final de caixa 30.000, 10.000,
Com base na Demonstração dos Fluxos de Caixa acima, é CORRETO afirmar que:
Ano: 2013
Banca:
UEPA
Órgão:
SEAD-PA
Prova:
UEPA - 2013 - SEAD-PA - Auditor Fiscal de Receitas Estaduais - Conhecimentos básicos |
Q525880
Contabilidade Geral
De acordo com os fundamentos previstos na
Resolução CFC 1.374/11, que estabelece a
estrutura conceitual básica da contabilidade,
assinale as proposições abaixo em Verdadeiro
ou Falso, e em seguida, indique a opção que
contem a sequencia correta.
( ) As informações contidas nos relatórios contábil-financeiros se destinam primariamente aos seguintes usuários externos: investidores, financiadores e outros credores, respeitando essa hierarquia de prioridade.
( ) O regime de competência retrata com propriedade os efeitos de transações e outros eventos e circunstâncias sobre os recursos econômicos e reivindicações da entidade que reporta a informação nos períodos em que ditos efeitos são produzidos, ainda que os recebimentos e pagamentos em caixa derivados ocorram em períodos distintos.
( ) Relatórios contábil-financeiro de propósito geral não são elaborados para se chegar ao valor da entidade que reporta a informação; a rigor, fornecem informação para auxiliar investidores, credores por empréstimo e outros credores, existentes e em potencial, a estimarem o valor da entidade que reporta a informação.
( ) Usuários primários individuais têm diferentes, e possivelmente conflitantes desejos e necessidades de informação, por isso o Conselho Federal de Contabilidade, ao levar à frente o processo de produção de suas normas, irá procurar proporcionar um conjunto de informações que atenda às necessidades do número máximo de usuários primários. Contudo, a concentração em necessidades comuns de informação não impede que a entidade que reporta a informação preste informações adicionais que sejam mais úteis a um subconjunto particular de usuários primários.
A sequência correta é:
Ano: 2013
Banca:
UEPA
Órgão:
SEAD-PA
Prova:
UEPA - 2013 - SEAD-PA - Fiscal de Receitas Estaduais - Conhecimentos básicos |
Q525829
Contabilidade Geral
. Elabore a Demonstração das Mutações do Patrimônio Líquido (DMPL) da Cia Itaituba S/A. Considerando os
saldos iniciais e os fatos ocorridos no Patrimônio Líquido da empresa durante o ano de 20x1, elabore a
Demonstração das Mutações do Patrimônio Líquido e assinale a alternativa correta.
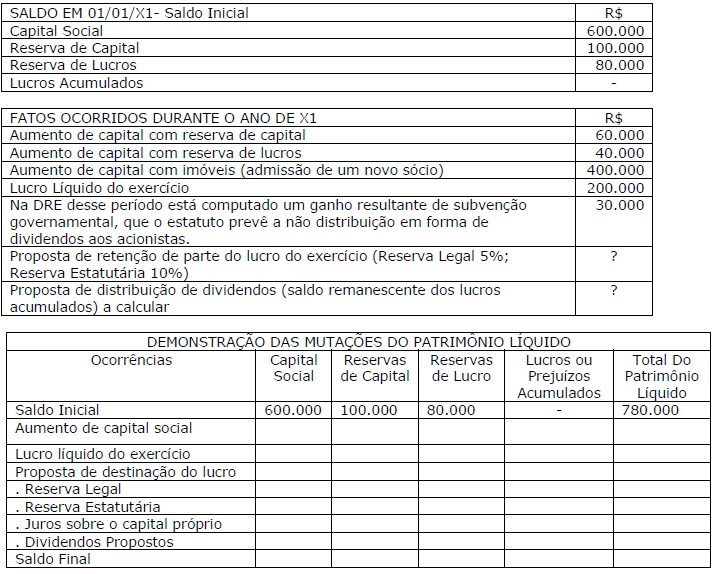
Com base nessa DMPL, é correto afirmar que:
Com base nessa DMPL, é correto afirmar que:
Ano: 2013
Banca:
UEPA
Órgão:
SEAD-PA
Prova:
UEPA - 2013 - SEAD-PA - Fiscal de Receitas Estaduais - Conhecimentos básicos |
Q525828
Contabilidade Geral
A Construtora Ponta de Pedra S/A, especialista
em obras de grande porte, efetuou as
seguintes operações no ano de 2012:
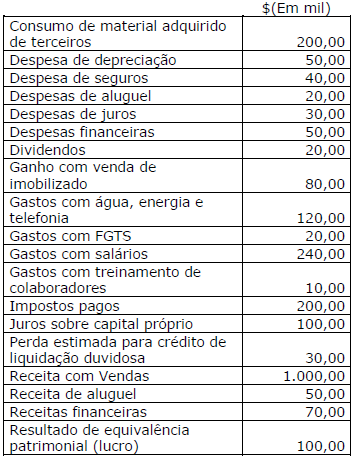
Com base nessas informações, em 31/12/12, o valor adicionado a distribuir da Construtora Ponta de Pedra S/A será de:
Com base nessas informações, em 31/12/12, o valor adicionado a distribuir da Construtora Ponta de Pedra S/A será de:
Ano: 2013
Banca:
UEPA
Órgão:
SEAD-PA
Prova:
UEPA - 2013 - SEAD-PA - Fiscal de Receitas Estaduais - Conhecimentos básicos |
Q525827
Contabilidade Geral
Assinale as proposições abaixo com F para
falsa ou V para verdadeira e, a seguir, indique
a opção que contém a sequência correta.
( ) São aspectos extrínsecos dos livros contábeis: encadernação; numeração sequenciada; termos de abertura e encerramento; autenticação dos livros.
( ) São aspectos extrínsecos dos livros contábeis: utilizar forma e padrão contábil; adotar idioma e moeda nacional; possuir clareza e exatidão; não conter rasuras, borrões, emendas, entrelinhas ou transporte para as margens; obedecer ordem cronológica; guardar continuidade; seguir método uniforme de escrituração - Plano de Contas.
( ) São aspectos intrínsecos dos livros contábeis: encadernação; numeração sequenciada; termos de abertura e encerramento; autenticação dos livros contábeis.
( ) São aspectos intrínsecos dos livros contábeis: utilizar forma e padrão contábil; adotar idioma e moeda nacional; possuir clareza e exatidão; não conter rasuras, borrões, emendas, entrelinhas ou transporte para as margens; obedecer ordem cronológica; guardar continuidade; seguir método uniforme de escrituração - Plano de Contas.
( ) São aspectos intrínsecos dos livros contábeis: utilizar forma e padrão contábil; encadernação; adotar idioma e moeda nacional; numeração sequenciada; termos de abertura ; possuir clareza e exatidão; não conter rasuras, borrões, emendas, entrelinhas ou transporte para as margens; obedecer ordem cronológica; guardar continuidade; seguir método uniforme de escrituração - Plano de Contas.
A sequência correta é:
Ano: 2013
Banca:
UEPA
Órgão:
SEAD-PA
Prova:
UEPA - 2013 - SEAD-PA - Fiscal de Receitas Estaduais - Conhecimentos básicos |
Q525826
Contabilidade Geral
O armarinho Santo Antônio do Tauá, que
vende velas e outros artigos sagrados,
comprou a prazo um estoque de mercadorias
no período 1; vendeu a prazo tais mercadorias
no período 2; pagou o Fornecedor no período
3; recebeu dos clientes no período 4. Nesse
caso, considerando o regime de competência,
tais estoques serão transformados em
despesas na Demonstração do Resultado
(DRE) do:
Ano: 2013
Banca:
UEPA
Órgão:
SEAD-PA
Prova:
UEPA - 2013 - SEAD-PA - Fiscal de Receitas Estaduais - Conhecimentos básicos |
Q525825
Contabilidade Geral
Quanto aos conceitos do SPED contábil, é
correto afirmar que:
Ano: 2013
Banca:
UEPA
Órgão:
SEAD-PA
Prova:
UEPA - 2013 - SEAD-PA - Fiscal de Receitas Estaduais - Conhecimentos básicos |
Q525824
Contabilidade Geral
A sociedade empresária “Cametá S/A",
especialista na venda de artigos de cama &
mesa, em 31.12.2010, apresentou os
seguintes saldos:
Caixa e Equivalentes de caixa 6.000,00
Capital Social (a calcular) ?
Custo das Mercadorias Vendidas 50.000,00
Despesas Gerais 20.000,00
Fornecedores 10.000,00
Duplicatas a Receber em 60 dias 30.000,00
Máquinas e Equipamentos 15.000,00
Marcas e Patentes 14.000,00
Reserva de Lucros 3.000,00
Estoque de Mercadorias 4.000,00
Ação em outras cias (participações permanentes) 10.000,00
Receitas de Vendas 90.000,00 Salários a Pagar 5.000,00
Resultado de equivalência patrimonial (prejuízo) 15.000,00
O Resultado do Período, o Capital Social e o Ativo Circulante são respectivamente:
Ano: 2013
Banca:
UEPA
Órgão:
SEAD-PA
Prova:
UEPA - 2013 - SEAD-PA - Fiscal de Receitas Estaduais - Conhecimentos básicos |
Q525823
Contabilidade Geral
A Comercial Redenção Ltda. cotou duas
possibilidades do produto que revende:
- Proposta 1 – Aquisição de uma mercadoria, da Indústria Óbidos S/A, ao preço unitário de R$110,00, com IPI de R$10,00 e ICMS de 17%, ambos inclusos no preço de compra.
- Proposta 2 - Aquisição da mesma mercadoria de um fornecedor de fora do Estado (Comercial Maranhão), ao preço unitário R$100,00; com ICMS incluso de 12%, mas a Comercial Redenção terá que pagar o frete de R$7,00 por unidade (isento de tributos).
Com base nessas informações, o custo unitário da mercadoria que deveria figurar na ficha de estoque é de:
Ano: 2013
Banca:
UEPA
Órgão:
SEAD-PA
Prova:
UEPA - 2013 - SEAD-PA - Fiscal de Receitas Estaduais - Conhecimentos básicos |
Q525822
Contabilidade Geral
Algumas ocorrências no dia-a-dia de uma
entidade provocam alterações no patrimônio e
por isso precisam ser registradas na
escrituração contábil, outras ocorrências, por
não afetarem o patrimônio, não precisam de
registro contábil. Com base na fundamentação
teórica de atos e fatos administrativos
aplicados à empresa, é correto afirmar que:

 Conheça nossos planos