Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.401 questões


Q390757
Contabilidade Geral
Texto associado
No que se refere às demonstrações contábeis e a seus componentes, julgue os itens que se seguem.
Para a apuração do lucro operacional bruto, na demonstração do resultado do exercício, as deduções de impostos incidentes sobre vendas, como o ICMS e a COFINS, bem como o custo das mercadorias vendidas são considerados após a receita líquida de vendas.
Q390756
Contabilidade Geral
Texto associado
No que se refere às demonstrações contábeis e a seus componentes, julgue os itens que se seguem.
No balanço patrimonial, as contas do ativo não circulante incluem o fundo de comércio gerado internamente bem como os direitos que tenham por objeto bens corpóreos destinados ou não à manutenção das atividades da empresa e bens incorpóreos destinados à manutenção da companhia.
Q390755
Contabilidade Geral
Texto associado
No que se refere às demonstrações contábeis e a seus componentes, julgue os itens que se seguem.
A parcela do lucro apurado no resultado do exercício que uma sociedade anônima de capital aberto não destinar para as reservas ou não utilizar para a integralização de capital deverá ser destinada ao pagamento de dividendos.
Q390754
Contabilidade Geral
Texto associado
Com relação à escrituração contábil, às provisões, aos ativos e aos passivos, julgue os itens a seguir.
Em empresa investidora, a provisão para perdas em investimentos é registrada em conta retificadora do ativo e, caso o valor da perda seja superior ao investimento, o excedente é registrado em conta do passivo.
Q390753
Contabilidade Geral
Texto associado
Com relação à escrituração contábil, às provisões, aos ativos e aos passivos, julgue os itens a seguir.
Se classificados no passivo não circulante da companhia, as obrigações, os encargos e os riscos relevantes são ajustados a valor presente.
Q390752
Contabilidade Geral
Texto associado
Com relação à escrituração contábil, às provisões, aos ativos e aos passivos, julgue os itens a seguir.
No momento do reconhecimento e do registro contábil do ajuste de avaliação patrimonial, realiza-se lançamento a débito ou a crédito em conta de resultado, o que gera efeito direto no patrimônio líquido.
Q390751
Contabilidade Geral
Texto associado
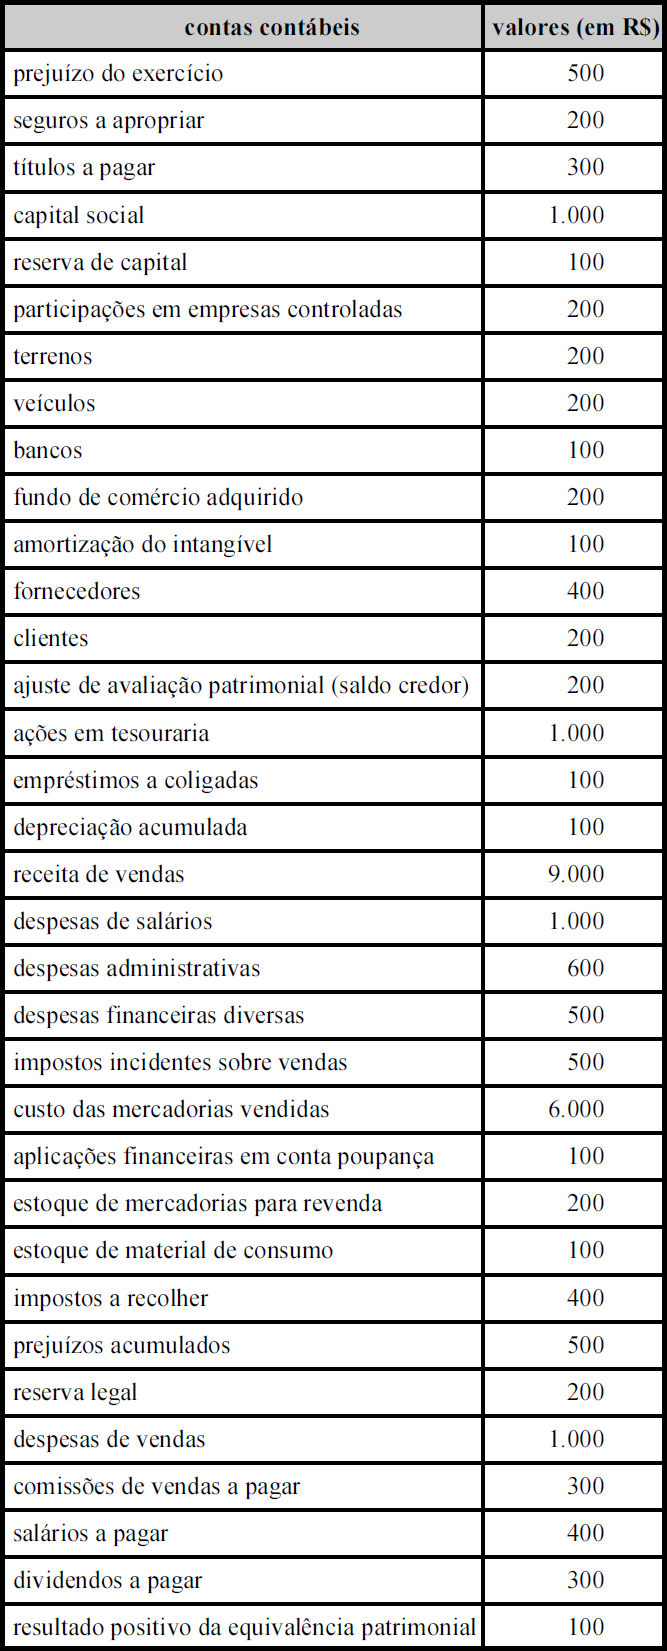
Com base na tabela acima, que mostra a situação contábil da Cia. ABC Ltda. após a apuração e antes da distribuição do resultado do exercício findo em 31/12/2013, julgue os próximos itens.
Com base na tabela acima, que mostra a situação contábil da Cia. ABC Ltda. após a apuração e antes da distribuição do resultado do exercício findo em 31/12/2013, julgue os próximos itens.
A empresa em questão apresenta passivo a descoberto.
Q390750
Contabilidade Geral
Texto associado
Com base na tabela acima, que mostra a situação contábil da Cia. ABC Ltda. após a apuração e antes da distribuição do resultado do exercício findo em 31/12/2013, julgue os próximos itens.
Com base na tabela acima, que mostra a situação contábil da Cia. ABC Ltda. após a apuração e antes da distribuição do resultado do exercício findo em 31/12/2013, julgue os próximos itens.
O balancete de verificação elaborado com base na demonstração do resultado do exercício apresentará resultado igual a zero antes da tributação do imposto de renda e da contribuição social sobre o lucro.
Q390749
Contabilidade Geral
Texto associado
Com base na tabela acima, que mostra a situação contábil da Cia. ABC Ltda. após a apuração e antes da distribuição do resultado do exercício findo em 31/12/2013, julgue os próximos itens.
Com base na tabela acima, que mostra a situação contábil da Cia. ABC Ltda. após a apuração e antes da distribuição do resultado do exercício findo em 31/12/2013, julgue os próximos itens.
A partir da tabela apresentada, infere-se que a empresa dispõe de menos de vinte e cinco contas patrimoniais.
Q390748
Contabilidade Geral
Texto associado
Com base na tabela acima, que mostra a situação contábil da Cia. ABC Ltda. após a apuração e antes da distribuição do resultado do exercício findo em 31/12/2013, julgue os próximos itens.
Com base na tabela acima, que mostra a situação contábil da Cia. ABC Ltda. após a apuração e antes da distribuição do resultado do exercício findo em 31/12/2013, julgue os próximos itens.
O ativo intangível da referida empresa apresenta saldo positivo líquido de R$ 100,00.
Q390747
Contabilidade Geral
Texto associado
Com base na tabela acima, que mostra a situação contábil da Cia. ABC Ltda. após a apuração e antes da distribuição do resultado do exercício findo em 31/12/2013, julgue os próximos itens.
Com base na tabela acima, que mostra a situação contábil da Cia. ABC Ltda. após a apuração e antes da distribuição do resultado do exercício findo em 31/12/2013, julgue os próximos itens.
A Cia. ABC Ltda. não poderá compensar os prejuízos acumulados com o resultado do exercício.
Q390545
Contabilidade Geral
A informação sobre fluxos de caixa oferece aos usuários das demonstrações contábeis base avaliativa da capacidade de geração de caixa e equivalentes de caixa da entidade. Nos termos das normas e da legislação societária em vigor, as modificações ocorridas no saldo de caixa e equivalentes de caixa, no exercício social, devem ser segregadas em três fluxos de caixa distintos: operacional, de financiamento e de investimento.
Numa sociedade comercial, dentre outras ocorrências, são evidenciados no fluxo operacional, os recebimentos em dinheiro
Numa sociedade comercial, dentre outras ocorrências, são evidenciados no fluxo operacional, os recebimentos em dinheiro
Q390544
Contabilidade Geral
De acordo com o Pronunciamento Técnico CPC 26 (R1) do Comitê de Pronunciamentos Contábeis, as entidades deverão apresentar a Demonstração das Mutações do Patrimônio Líquido. Essa demonstração serve para mostrar a movimentação das contas do Patrimônio Líquido, no exercício social, que podem afetar ou não o patrimônio total.
Sob o enfoque das mutações, que afetam o patrimônio total, ocorridas nas contas, encontra-se, dentre outros itens, o(a):
Sob o enfoque das mutações, que afetam o patrimônio total, ocorridas nas contas, encontra-se, dentre outros itens, o(a):
Q390543
Contabilidade Geral
Nos exclusivos termos do Pronunciamento Técnico CPC 26 (R1) do Comitê de Pronunciamentos Contábeis, a entidade deverá apresentar a Demonstração das Mutações do Patrimônio Líquido.
Nesse contexto e considerando somente a apresentação de informações na Demonstração das Mutações do Patrimônio Líquido, para que seja eliminada qualquer possibilidade de utilização de notas explicativas, a Demonstração das Mutações do Patrimônio Líquido deverá conter, dentre outras, a informação do Resultado Abrangente do período.
Nesse contexto e considerando somente a apresentação de informações na Demonstração das Mutações do Patrimônio Líquido, para que seja eliminada qualquer possibilidade de utilização de notas explicativas, a Demonstração das Mutações do Patrimônio Líquido deverá conter, dentre outras, a informação do Resultado Abrangente do período.
Q390542
Contabilidade Geral
O CPC 26 (R1) estabelece que “a entidade deve apresentar todos os itens de receita e despesa reconhecidos no período em duas demonstrações: demonstração do resultado do período e demonstração do resultado abrangente do período; esta última começa com o resultado líquido e inclui os outros resultados abrangentes”.
Nesse contexto, se a entidade apresentar os componentes dos outros resultados abrangentes antes dos seus respectivos efeitos tributários, estes mesmos efeitos tributários devem ser apresentados em
Nesse contexto, se a entidade apresentar os componentes dos outros resultados abrangentes antes dos seus respectivos efeitos tributários, estes mesmos efeitos tributários devem ser apresentados em
Q390541
Contabilidade Geral
Texto associado
A sociedade anônima K apresentou as seguintes informações, em ordem alfabética, dos resultados apurados no exercício findo em dezembro de 2013:

Considerando somente as informações recebidas e as orientações do CPC 26 (R1), o resultado, antes dos tributos sobre os lucros da sociedade anônima K, apresenta um lucro, em reais, de:
Q390540
Contabilidade Geral
Uma companhia que adota, na demonstração do resultado do período, o método da função da despesa na classificação das contas, apresentou as seguintes informações:
Custo das vendas 200,00
Custo dos serviços 50,00
Outras despesas 10,00
Outras receitas 20,00
Receita de serviços 150,00
Receita de vendas 500,00
Nesse contexto, considerando as informações recebidas e os termos do CPC 26 (R1) e do respectivo modelo da classificação pelo método da função da despesa, o lucro bruto da companhia, em reais, é de:
Q390539
Contabilidade Geral
A companhia H avaliou em R$ 135.000,00, a valor justo, os investimentos financeiros classificados no balanço, como destinados para venda, sem intenção imediata de venda, registrados pelo custo histórico de R$ 120.000,00.
Considerando as informações recebidas, a lei societária e as normas vigentes, o lançamento, sem os elementos data e histórico, feito pela companhia H para registrar essa avaliação foi o seguinte:
Considerando as informações recebidas, a lei societária e as normas vigentes, o lançamento, sem os elementos data e histórico, feito pela companhia H para registrar essa avaliação foi o seguinte:
Q390538
Contabilidade Geral
Nos termos das normas contábeis em vigor e da lei societária, as reservas de lucros representam, preferencialmente, a destinação de uma parte do lucro apurado pela sociedade anônima, para um determinado fim específico.
Nesse contexto, a reserva constituída pela parcela de lucro, prevista em orçamento de capital aprovado pela assembleia geral para atender a projeto de investimento da companhia, é a reserva.
Nesse contexto, a reserva constituída pela parcela de lucro, prevista em orçamento de capital aprovado pela assembleia geral para atender a projeto de investimento da companhia, é a reserva.
Q390537
Contabilidade Geral
O patrimônio líquido, de acordo com a legislação societária, com pronunciamentos técnicos CPC e demais normas vigentes, evidencia, no balanço patrimonial, as reservas de capital.
As reservas de capital, que não transitam pelo resulta- do do exercício, evidenciadas no balanço patrimonial, no subgrupo do mesmo nome, são: reserva de ágio na emissão de ações, reserva de:
As reservas de capital, que não transitam pelo resulta- do do exercício, evidenciadas no balanço patrimonial, no subgrupo do mesmo nome, são: reserva de ágio na emissão de ações, reserva de:

 Conheça nossos planos