Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.401 questões


Ano: 2014
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2014 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q391927
Contabilidade Geral
O Decreto nº 6.022, de 22 de janeiro de 2007, instituiu o Sistema Público de Escrituração Digital (Sped), que, de modo geral, consiste na modernização da sistemática do cumprimento das obrigações fiscais acessórias, utilizando-se da certificação digital para fins de assinatura dos documentos eletrônicos, garantindo assim a validade jurídica dos mesmos apenas na sua forma digital.
O Sped iniciou com três grandes projetos: Escrituração Contábil Digital, Escrituração Fiscal Digital e Nota Fiscal Eletrônica: ambiente nacional.
No que se refere ao programa da Nota Fiscal Eletrônica (NF-e), de acordo com as normas técnicas vigentes para ela, verifica-se que o acompanhamento e o trânsito de mercadorias é feito com a impressão da:
Ano: 2014
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2014 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q391926
Contabilidade Geral
Uma empresa, tributada pelo lucro real, utiliza o incentivo fiscal do Programa de Alimentação do Trabalhador (PAT) ao qual aderiu, atendendo a todos os trâmites impostos pela legislação pertinente, firmando convênio com uma empresa fornecedora de alimentação coletiva, utilizando-se das prerrogativas legais para tal.
Nesse contexto, a participação financeira global dos trabalhadores dessa empresa no custeio das suas refeições, no PAT, fica limitada a um percentual, incidente sobre o custo direto da refeição, máximo de:
Nesse contexto, a participação financeira global dos trabalhadores dessa empresa no custeio das suas refeições, no PAT, fica limitada a um percentual, incidente sobre o custo direto da refeição, máximo de:
Ano: 2014
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2014 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q391923
Contabilidade Geral
A Lei nº 6.404, de 15 de dezembro de 1976, dispõe sobre as sociedades por ações. No capítulo I, trata das características da companhia ou sociedade anônima, estabelecendo que o seu capital seja dividido em ações e que a companhia será aberta ou fechada, caso as ações sejam ou não negociadas no Mercado de Valores Mobiliários.
A aludida Lei, devidamente atualizada até dezembro/2013, estabelece no Capítulo XV, Seção II, que ao fim de cada exercício social, a diretoria fará elaborar as demonstrações financeiras, com base na escrituração mercantil da companhia.
Nesse contexto, considerando-se única e exclusivamente as determinações da Lei nº 6.404/1976, e suas alterações posteriores, a Demonstração das Mutações do Patrimônio Líquido (DMPL) é uma demonstração.
Ano: 2014
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2014 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q391922
Contabilidade Geral
Uma indústria adquiriu uma máquina, com vida útil estimada em 10 anos, pelo valor de R$ 100.000,00, com direito a um incentivo fiscal, para efeitos de imposto de renda, igual a 1,5 vezes o valor da depreciação normal apurada pelo método das quotas constantes.
Considerando-se exclusivamente as informações recebidas, as normas fiscais relativas à depreciação acelerada incentivada e à alíquota de 15% para o imposto de renda, o valor do imposto de renda diferido acumulado, ao final do 4º ano de uso do equipamento, em reais, é de:
Considerando-se exclusivamente as informações recebidas, as normas fiscais relativas à depreciação acelerada incentivada e à alíquota de 15% para o imposto de renda, o valor do imposto de renda diferido acumulado, ao final do 4º ano de uso do equipamento, em reais, é de:
Ano: 2014
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2014 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q391920
Contabilidade Geral
Considerando exclusivamente as vendas orçadas para o 1º quadrimestre/2013, a partir de janeiro/2013, a empresa Y informou as seguintes entradas de caixa, que foram evidenciadas no correspondente orçamento de caixa:
Entradas de Caixa Março/2013
Vendas à vista / 560.000,00
Vendas de Janeiro / 190.000,00
Vendas de Fevereiro / 300.000,00
Política de vendas para 2013
Dados em percentual /À vista / 30 dias / 60 dias / 90 dias Vendas 40% / 25% / 20% / 15%
Outras informações do orçamento de caixa/2013:
• Aumento do volume de vendas previsto para abril/2013 = 10% sobre março/2013
• Preço de venda dos produtos: mantido de janeiro a março/2013
• Estoque inicial de duplicatas a receber: 0 (zero).
• Na elaboração do orçamento de caixa, a empresa Y adotou o ano comercial (360 dias).
Considerando-se exclusivamente as informações recebidas e a boa técnica da elaboração do orçamento de caixa, o recebimento de vendas (entrada de caixa) projetado, pela empresa Y, para maio/2013, em reais, é:
Ano: 2014
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2014 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q391919
Contabilidade Geral
Considerando exclusivamente as vendas orçadas para o 1º quadrimestre/2013, a partir de janeiro/2013, a empresa Y informou as seguintes entradas de caixa, que foram evidenciadas no correspondente orçamento de caixa:
Entradas de Caixa Março/2013
Vendas à vista / 560.000,00
Vendas de Janeiro / 190.000,00
Vendas de Fevereiro / 300.000,00
Política de vendas para 2013
Dados em percentual /À vista / 30 dias / 60 dias / 90 dias
Vendas 40% / 25% / 20% / 15%
Outras informações do orçamento de caixa/2013:
• Aumento do volume de vendas previsto para abril/2013 = 10% sobre março/2013
• Preço de venda dos produtos: mantido de janeiro a março/2013
• Estoque inicial de duplicatas a receber: 0 (zero).
• Na elaboração do orçamento de caixa, a empresa Y adotou o ano comercial (360 dias).
Considerando-se somente os dados recebidos e a boa técnica do orçamento de caixa, o total de vendas projetado de janeiro/2013 a abril/2013, inclusive, pela empresa Y, em reais, é de:
Ano: 2014
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2014 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q391913
Contabilidade Geral
De acordo com o entendimento técnico-conceitual da estrutura da Demonstração dos Fluxos de Caixa (DFC), direto ou indireto, integra o fluxo dos financiamentos a(o):
Ano: 2014
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2014 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q391912
Contabilidade Geral
No Balanço Patrimonial, de acordo com os termos da legislação societária em vigor, as contas serão classificadas segundo os elementos do patrimônio e agrupadas de modo a facilitar o conhecimento e a análise da situação financeira da companhia.
Nesse contexto, no Ativo, as contas serão dispostas em ordem decrescente de grau de liquidez dos elementos nelas registrados, nos seguintes grupos:
Nesse contexto, no Ativo, as contas serão dispostas em ordem decrescente de grau de liquidez dos elementos nelas registrados, nos seguintes grupos:
Ano: 2014
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2014 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q391911
Contabilidade Geral
O Livro de Apuração do Lucro Real (LALUR) é um livro de natureza fiscal que, na sua forma manuscrita, tem que ser escriturado na Parte A e na Parte B que o compõem, sendo que na Parte A, a escrituração será realizada em ordem cronológica, folha após folha, sem intervalos e entrelinhas, período a período.
Nesse contexto, na Parte A do LALUR, antes da sua complementação com as assinaturas estabelecidas na legislação fiscal, a escrituração manual será encerrada com a transcrição do(a).
Nesse contexto, na Parte A do LALUR, antes da sua complementação com as assinaturas estabelecidas na legislação fiscal, a escrituração manual será encerrada com a transcrição do(a).
Ano: 2014
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2014 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q391900
Contabilidade Geral
Considerando-se as determinações da legislação societária e das normas contábeis vigentes bem como, exclusivamente, as informações apresentadas, o capital próprio da companhia B, depois de elaborado o Balanço/2012, em reais, é
Ano: 2014
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2014 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q391899
Contabilidade Geral
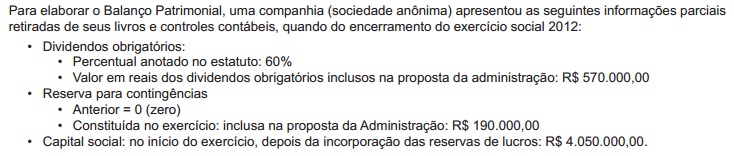
Para elaborar o Balanço Patrimonial, uma companhia (sociedade anônima) apresentou as seguintes informações parciais retiradas de seus livros e controles contábeis, quando do encerramento do exercício social 2012:
• Dividendos obrigatórios:
• Percentual anotado no estatuto: 60%
• Valor em reais dos dividendos obrigatórios inclusos na proposta da administração: R$ 570.000,00
• Reserva para contingências
• Anterior = 0 (zero)
• Constituída no exercício: inclusa na proposta da Administração: R$ 190.000,00
• Capital social: no início do exercício, depois da incorporação das reservas de lucros: R$ 4.050.000,00.
Considerando-se que na Demonstração dos Lucros ou Prejuízos Acumulados (DLPA) de 2012 da companhia B, seus saldos inicial e final são iguais a zero e que todo o resultado apurado no exercício foi distribuído nos termos da legislação social vigente, a Reserva de Retenção de Lucros, constituída no exercício, em reais, é de:
Ano: 2014
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2014 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q391898
Contabilidade Geral
Para elaborar o Balanço Patrimonial, uma companhia (sociedade anônima) apresentou as seguintes informações parciais retiradas de seus livros e controles contábeis, quando do encerramento do exercício social 2012:
• Dividendos obrigatórios:
• Percentual anotado no estatuto: 60%
• Valor em reais dos dividendos obrigatórios inclusos na proposta da administração: R$ 570.000,00 • Reserva para contingências
• Anterior = 0 (zero)
• Constituída no exercício: inclusa na proposta da Administração: R$ 190.000,00
• Capital social: no início do exercício, depois da incorporação das reservas de lucros: R$ 4.050.000,00.
Considerando-se exclusivamente as informações apresentadas pela companhia e os termos da Lei societária vigente, o valor da Reserva Legal, constituída no exercício, em reais, é de:
Ano: 2014
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2014 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q391897
Contabilidade Geral
Uma Sociedade Anônima apresentou, nos Balanços encerrados em 2011 e 2012, sua participação na investida H, classificada no Ativo Não Circulante / Investimentos / Avaliados pelo Valor Justo. No encerramento do exercício de 2012, a Assembleia Geral da investida H aprovou a distribuição de dividendos obrigatórios, cabendo à investidora o valor de 50.000,00 a esse título.
Considerando exclusivamente as informações recebidas e as normas contábeis vigentes, a investidora reconheceu tais dividendos, nas suas operações, através do seguinte registro contábil:
Considerando exclusivamente as informações recebidas e as normas contábeis vigentes, a investidora reconheceu tais dividendos, nas suas operações, através do seguinte registro contábil:
Ano: 2014
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2014 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q391896
Contabilidade Geral
Uma indústria adquiriu uma patente de invenção para um novo item de sua linha de produtos, nas seguintes condições:
• Valor pago: 600.000,00
• 1990: Início da contagem do prazo de 20 anos da proteção do privilégio dessa patente de inovação
• 2005: ano da aquisição dessa patente de invenção (15 anos decorridos)
Considerando-se exclusivamente as informações recebidas e os procedimentos técnicos cabíveis, o valor anual da amortização desse processo, em reais, é :
Ano: 2014
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2014 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q391895
Contabilidade Geral
Uma companhia apresentou as seguintes informações referentes a um determinado equipamento, no encerramento do balanço, antes do cálculo da respectiva depreciação anual:
Ativo Imobilizado
Equipamento 440.000,00
(-) Depreciação Acumulada 132.000,00
Informações adicionais, exclusivas do equipamento acima:
• Vida útil estimada para o equipamento: 10 anos
• Valor estimado para sua revenda, ao final da vida útil: R$ 110.000,00
• Utilização em turno único
• Critério de depreciação: método das quotas constantes
Considerando-se, exclusivamente, as informações recebidas e as normas contábeis vigentes relativas ao imobilizado, devidamente atendidas pela Companhia, o valor da depreciação anual desse equipamento, em reais, é de:
Ano: 2014
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2014 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q391894
Contabilidade Geral
A Lei Societária nº 6.404/1976 estabelece que, ao final de cada exercício social, a diretoria fará elaborar, com base na escrituração mercantil, as demonstrações financeiras, que deverão exprimir com clareza a situação do patrimônio e as mutações ocorridas no exercício social.
Nesse contexto, estão obrigadas a elaborar todas as demonstrações contábeis determinadas na legislação societária, as Sociedades Anônimas de:
Nesse contexto, estão obrigadas a elaborar todas as demonstrações contábeis determinadas na legislação societária, as Sociedades Anônimas de:
Ano: 2014
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2014 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q391893
Contabilidade Geral
O Conselho Federal de Contabilidade, na Resolução nº 750/1993, estabelece que os Princípios de Contabilidade representam a essência das doutrinas e das teorias relativas à Ciência da Contabilidade, consoante o entendimento predominante nos universos científico e profissional de nosso País.
Nesse enfoque, o pressuposto de que ativos e receitas não sejam superestimados, e passivos e despesas não sejam subestimados é estabelecido pelo Princípio de Contabilidade da(o).
Nesse enfoque, o pressuposto de que ativos e receitas não sejam superestimados, e passivos e despesas não sejam subestimados é estabelecido pelo Princípio de Contabilidade da(o).
Ano: 2014
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2014 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q391892
Contabilidade Geral
De acordo com os elementos técnico-conceituais do método das partidas dobradas, na Contabilidade brasileira, os débitos são realizados, somente, nas contas
Ano: 2014
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2014 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q391891
Contabilidade Geral
A Contabilidade tem como objetivo fundamental fornecer informações estruturadas aos seus diversos usuários, quer sejam internos, quer sejam externos.
Nesse enfoque, os usuários da informação contábil, mais preocupados com o risco inerente e as taxas de retorno, integram o grupo do(s)
Nesse enfoque, os usuários da informação contábil, mais preocupados com o risco inerente e as taxas de retorno, integram o grupo do(s)
Q390758
Contabilidade Geral
Texto associado
No que se refere às demonstrações contábeis e a seus componentes, julgue os itens que se seguem.
A sociedade anônima deve realizar periodicamente teste de recuperabilidade dos itens do imobilizado, do intangível e dos investimentos, para o registro de eventuais ganhos ou perdas desses ativos.

 Conheça nossos planos