Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.401 questões


Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TC-DF
Prova:
CESPE - 2014 - TC-DF - Auditor de Controle Externo |
Q392785
Contabilidade Geral
Com relação à contabilização dos itens patrimoniais e de resultado, bem como aos seus efeitos, julgue os itens que se seguem.
Os investimentos mantidos por uma entidade em suas coligadas ou controladas e em outras entidades devem ser avaliados pelo método da equivalência patrimonial, com impactos no balanço patrimonial e na demonstração de resultado do exercício.
Os investimentos mantidos por uma entidade em suas coligadas ou controladas e em outras entidades devem ser avaliados pelo método da equivalência patrimonial, com impactos no balanço patrimonial e na demonstração de resultado do exercício.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TC-DF
Prova:
CESPE - 2014 - TC-DF - Auditor de Controle Externo |
Q392784
Contabilidade Geral
Com relação às contas, aos métodos e às operações contábeis, julgue os itens seguintes.
O saldo do estoque de mercadoria apurado pelo método da média ponderada móvel deve ser inferior ao apurado pelo método primeiro a entrar, primeiro a sair (PEPS) e superior ao apurado pelo método último a entrar, primeiro a sair (UEPS).
O saldo do estoque de mercadoria apurado pelo método da média ponderada móvel deve ser inferior ao apurado pelo método primeiro a entrar, primeiro a sair (PEPS) e superior ao apurado pelo método último a entrar, primeiro a sair (UEPS).
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TC-DF
Prova:
CESPE - 2014 - TC-DF - Auditor de Controle Externo |
Q392783
Contabilidade Geral
Com relação às contas, aos métodos e às operações contábeis, julgue os itens seguintes.
O refinanciamento, junto ao poder público, de obrigações tributárias em atraso deve ser registrado no subgrupo de empréstimos e financiamentos.
O refinanciamento, junto ao poder público, de obrigações tributárias em atraso deve ser registrado no subgrupo de empréstimos e financiamentos.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TC-DF
Prova:
CESPE - 2014 - TC-DF - Auditor de Controle Externo |
Q392782
Contabilidade Geral
Com relação às contas, aos métodos e às operações contábeis, julgue os itens seguintes.
A variação cambial sobre obrigações com fornecedores estrangeiros impacta o saldo da conta fornecedores, mas a mercadoria importada que continuar em estoque poderá não receber tal atualização.
A variação cambial sobre obrigações com fornecedores estrangeiros impacta o saldo da conta fornecedores, mas a mercadoria importada que continuar em estoque poderá não receber tal atualização.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TC-DF
Prova:
CESPE - 2014 - TC-DF - Auditor de Controle Externo |
Q392781
Contabilidade Geral
Com relação às contas, aos métodos e às operações contábeis, julgue os itens seguintes.
A conta ágio na emissão de ações é uma conta de reserva de capital, integrante do patrimônio líquido, sendo creditada quando o valor captado na emissão de ações supera o preço de oferta ou supera o valor de registro das ações que compõem o capital social.
A conta ágio na emissão de ações é uma conta de reserva de capital, integrante do patrimônio líquido, sendo creditada quando o valor captado na emissão de ações supera o preço de oferta ou supera o valor de registro das ações que compõem o capital social.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TC-DF
Prova:
CESPE - 2014 - TC-DF - Auditor de Controle Externo |
Q392780
Contabilidade Geral
Com relação aos princípios e aos regimes contábeis e às características qualitativas da informação contábil, julgue os itens a seguir.
A relação entre confiabilidade e oportunidade da informação contábil é a base principal para a aplicação do princípio do registro pelo valor original.
A relação entre confiabilidade e oportunidade da informação contábil é a base principal para a aplicação do princípio do registro pelo valor original.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TC-DF
Prova:
CESPE - 2014 - TC-DF - Auditor de Controle Externo |
Q392779
Contabilidade Geral
Com relação aos princípios e aos regimes contábeis e às características qualitativas da informação contábil, julgue os itens a seguir.
O regime de competência é comumente utilizado pelas empresas, ainda que algumas mantenham sua contabilidade pelo regime de caixa. Mesmo as empresas que utilizam o regime de competência em sua contabilidade elaboram alguma demonstração em regime de caixa.
O regime de competência é comumente utilizado pelas empresas, ainda que algumas mantenham sua contabilidade pelo regime de caixa. Mesmo as empresas que utilizam o regime de competência em sua contabilidade elaboram alguma demonstração em regime de caixa.
Ano: 2014
Banca:
CESGRANRIO
Órgão:
CEFET-RJ
Prova:
CESGRANRIO - 2014 - CEFET-RJ - Técnico em Contabilidade |
Q392468
Contabilidade Geral
A companhia Comercial S apresentou as seguintes informações sobre a movimentação de mercadorias, num determinado exercício social:
Compra de mercadorias 1.000.000,00
ICMS sobre as compras 180.000,00
Venda de mercadorias 1.500.000,00
ICMS sobre as vendas 270.000,00
Abatimentos sobre as vendas 40.000,00
Estoque final de mercadorias 120.000,00
Consideradas somente as informações recebidas, as normas vigentes e a legislação societária para a elaboração da Demonstração do Resultado do Exercício, o total das deduções da receita bruta, evidenciado na demonstração desse resultado do exercício da Comercial S, em reais, é
Ano: 2014
Banca:
CESGRANRIO
Órgão:
CEFET-RJ
Prova:
CESGRANRIO - 2014 - CEFET-RJ - Técnico em Contabilidade |
Q392467
Contabilidade Geral
Analise a seguinte transação (fato administrativo) ocorrida na empresa Comercial U
Quitação, através de débito em conta corrente bancária, de uma Duplicata, com o aceite quando da operação inicial com mercadorias compradas a prazo no valor de R$ 1.000,00, e com juros de mora de R$ 100,00, por ser feita fora do vencimento.
Considerando exclusivamente as informações recebidas, as normas contábeis em vigor e a doutrina contábil, o registro contábil, realizado num só lançamento, do tipo Débito e Crédito, feito na empresa aceitante do título, Comercial U, correspondente à operação descrita, desconsiderando data e histórico, foi o seguinte:
Ano: 2014
Banca:
CESGRANRIO
Órgão:
CEFET-RJ
Prova:
CESGRANRIO - 2014 - CEFET-RJ - Técnico em Contabilidade |
Q392466
Contabilidade Geral
Conta, de modo simples e geral, é a nomenclatura que qualifica e representa os elementos homogêneos que ela acolhe no registro contábil de atos e fatos administrativos. Nesse contexto, e de acordo com a teoria patrimonialista adotada pela contabilidade brasileira, são contas de origem devedora ou contas devedoras as seguintes contas:
Ano: 2014
Banca:
CESGRANRIO
Órgão:
CEFET-RJ
Prova:
CESGRANRIO - 2014 - CEFET-RJ - Técnico em Contabilidade |
Q392465
Contabilidade Geral
A elaboração do Balancete de Verificação, em decorrência de suas características técnicas específicas, é tecnicamente embasada no
Ano: 2014
Banca:
CESGRANRIO
Órgão:
CEFET-RJ
Prova:
CESGRANRIO - 2014 - CEFET-RJ - Técnico em Contabilidade |
Q392462
Contabilidade Geral
Considerando as diversas definições de Contabilidade apresentadas pelos autores da matéria contábil, notadamente a definição contida no pronunciamento do Ibracon, aprovada pela Comissão de Valores Mobiliários, a principal finalidade (objetivo) da contabilidade é
Ano: 2014
Banca:
CESGRANRIO
Órgão:
CEFET-RJ
Prova:
CESGRANRIO - 2014 - CEFET-RJ - Técnico em Contabilidade |
Q392461
Contabilidade Geral
A companhia N realizou hoje, em seu Livro Diário, este lançamento:
Rio de Janeiro, 5 de Março de 2014.
Salários a Pagar 15.000,00
a Caixa 15.000,00
Pago salários provisionados em fevereiro
Considere, exclusivamente, o lançamento realizado pela companhia N. Tal lançamento indica a ocorrência de um fato
Rio de Janeiro, 5 de Março de 2014.
Salários a Pagar 15.000,00
a Caixa 15.000,00
Pago salários provisionados em fevereiro
Considere, exclusivamente, o lançamento realizado pela companhia N. Tal lançamento indica a ocorrência de um fato
Ano: 2014
Banca:
CESGRANRIO
Órgão:
CEFET-RJ
Prova:
CESGRANRIO - 2014 - CEFET-RJ - Técnico em Contabilidade |
Q392458
Contabilidade Geral
Uma empresa fez um empréstimo no Banco Nota, com emissão de nota promissória e crédito do valor em conta-corrente bancária, nas seguintes condições:
• valor da operação R$ 100.000,00;
• prazo 120 dias;
• pagamento único no último dia do prazo;
• encargos prefixados cobrados pelo Banco: juros R$ 16.200,00 e correção monetária R$ 3.800,00
Considerando única e exclusivamente os dados apresentados e a boa técnica contábil, tal empresa fez o seguinte registro contábil, sem data nem histórico, no dia do empréstimo:
Ano: 2014
Banca:
CESGRANRIO
Órgão:
CEFET-RJ
Prova:
CESGRANRIO - 2014 - CEFET-RJ - Técnico em Contabilidade |
Q392457
Contabilidade Geral
A empresa comercial Q, que compra e vende máquinas e equipamentos, comprou a prazo uma máquina para revenda, conforme nota fiscal da empresa vendedora, apresentada a seguir:
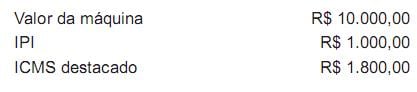
Considerando-se exclusivamente as informações da nota fiscal e as normas contábeis vigentes, o lançamento dessa operação, em reais, feito pela empresa comercial Q, desconsiderando-se data e histórico, é o seguinte:
Considerando-se exclusivamente as informações da nota fiscal e as normas contábeis vigentes, o lançamento dessa operação, em reais, feito pela empresa comercial Q, desconsiderando-se data e histórico, é o seguinte:
Ano: 2014
Banca:
CESGRANRIO
Órgão:
CEFET-RJ
Prova:
CESGRANRIO - 2014 - CEFET-RJ - Técnico em Contabilidade |
Q392455
Contabilidade Geral
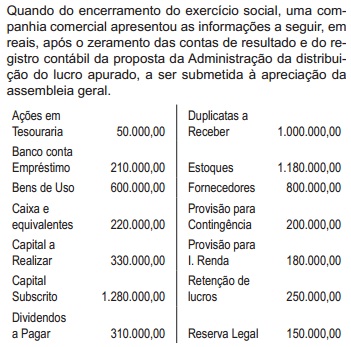
O valor do capital de terceiros de curto prazo dessa empresa comercial, depois de elaborado o balanço patrimonial, em reais, é de
Ano: 2014
Banca:
CESGRANRIO
Órgão:
CEFET-RJ
Prova:
CESGRANRIO - 2014 - CEFET-RJ - Técnico em Contabilidade |
Q392454
Contabilidade Geral
Elaborado o Balanço Patrimonial, de acordo com as determinações da Lei Societária e considerando exclusivamente as informações apresentadas, o valor do Patrimônio Líquido dessa empresa comercial, em reais, é de
Ano: 2014
Banca:
CESGRANRIO
Órgão:
CEFET-RJ
Prova:
CESGRANRIO - 2014 - CEFET-RJ - Técnico em Contabilidade |
Q392451
Contabilidade Geral
No Balanço Patrimonial, um Passivo Exigível pode ser classificado no Passivo Circulante ou no Passivo Não Circulante. Para ser considerado como exigível, o passivo deve apresentar algumas características próprias.
A respeito das características próprias de um exigível, considere as afirmativas abaixo.
I - Um exigível requer um desembolso de dinheiro no futuro.
II - Um exigível é o resultado de uma transação passada e não de uma transação futura.
III - Um exigível tem que ser passível de mensuração ou de estimativa razoável.
IV - Um exigível deve ter uma contrapartida no ativo ou na despesa.
Está correto o que se afirma em
Ano: 2014
Banca:
CESGRANRIO
Órgão:
CEFET-RJ
Prova:
CESGRANRIO - 2014 - CEFET-RJ - Técnico em Contabilidade |
Q392450
Contabilidade Geral
A companhia Comercial Q, sem capital social autorizado, fez o seguinte lançamento no seu Livro Diário.
Rio de Janeiro, 10 de novembro de 2011
CAPITAL SOCIAL A INTEGRALIZAR (REALIZAR)
a CAPITAL SOCIAL
Desconsiderando-se os elementos histórico e valor, o lançamento apresentado pela Comercial Q, indica o registro contábil do fato contábil da(o)
Rio de Janeiro, 10 de novembro de 2011
CAPITAL SOCIAL A INTEGRALIZAR (REALIZAR)
a CAPITAL SOCIAL
Desconsiderando-se os elementos histórico e valor, o lançamento apresentado pela Comercial Q, indica o registro contábil do fato contábil da(o)
Ano: 2014
Banca:
CESGRANRIO
Órgão:
CEFET-RJ
Prova:
CESGRANRIO - 2014 - CEFET-RJ - Técnico em Contabilidade |
Q392449
Contabilidade Geral
De forma simples e objetiva, o patrimônio, sob o enfoque contábil, é definido como o conjunto de bens, direitos e obrigações.
Nesse contexto, os bens, quanto à sua natureza, são classificados em bens
Nesse contexto, os bens, quanto à sua natureza, são classificados em bens

 Conheça nossos planos