Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.401 questões


Q389131
Contabilidade Geral
Julgue os próximos itens, relacionados com os componentes patrimoniais de uma entidade.
Considere que o imobilizado de determinada companhia, no final do exercício social, estava avaliado pelo valor contábil líquido de R$ 3.075.000,00, embora existissem indícios de que o valor do imobilizado teria diminuído significativamente. Considere ainda que, na mesma data do balanço, os testes de recuperabilidade mostravam que o valor em uso desse ativo era de R$ 3.000.000,00 e o valor justo líquido de despesas de venda era de R$ 2.890.000,00. Nessa situação, a companhia deve reconhecer uma perda ao valor recuperável, aumentando as despesas do período, no valor de R$ 75.000,00.
Considere que o imobilizado de determinada companhia, no final do exercício social, estava avaliado pelo valor contábil líquido de R$ 3.075.000,00, embora existissem indícios de que o valor do imobilizado teria diminuído significativamente. Considere ainda que, na mesma data do balanço, os testes de recuperabilidade mostravam que o valor em uso desse ativo era de R$ 3.000.000,00 e o valor justo líquido de despesas de venda era de R$ 2.890.000,00. Nessa situação, a companhia deve reconhecer uma perda ao valor recuperável, aumentando as despesas do período, no valor de R$ 75.000,00.
Q389130
Contabilidade Geral
Julgue os próximos itens, relacionados com os componentes patrimoniais de uma entidade.
Considere que uma companhia tenha reconhecido, em seu relatório contábil-financeiro, tanto ativos intangíveis gerados internamente como ativos intangíveis adquiridos de terceiros. Nesse caso, as notas explicativas devem fornecer informações quanto à vida útil, ao método de amortização e outras, sem a obrigatoriedade de distinguir os ativos intangíveis, gerados internamente, dos demais.
Considere que uma companhia tenha reconhecido, em seu relatório contábil-financeiro, tanto ativos intangíveis gerados internamente como ativos intangíveis adquiridos de terceiros. Nesse caso, as notas explicativas devem fornecer informações quanto à vida útil, ao método de amortização e outras, sem a obrigatoriedade de distinguir os ativos intangíveis, gerados internamente, dos demais.
Q389129
Contabilidade Geral
Julgue os próximos itens, relacionados com os componentes patrimoniais de uma entidade.
Considere que determinada sociedade empresária tenha adquirido direitos contratuais, classificados como ativo intangível, por R$ 96.000,00. Considere ainda que o prazo dos direitos contratuais, que se estende por 8 anos, seja suficiente para a sociedade empresária, já que a expectativa de utilização é de 6 anos. Nesse caso, desconsiderando-se qualquer outra informação, a amortização acumulada referente a esse intangível, no final do segundo ano de uso, apresenta um saldo credor de R$ 32.000,00.
Considere que determinada sociedade empresária tenha adquirido direitos contratuais, classificados como ativo intangível, por R$ 96.000,00. Considere ainda que o prazo dos direitos contratuais, que se estende por 8 anos, seja suficiente para a sociedade empresária, já que a expectativa de utilização é de 6 anos. Nesse caso, desconsiderando-se qualquer outra informação, a amortização acumulada referente a esse intangível, no final do segundo ano de uso, apresenta um saldo credor de R$ 32.000,00.
Q389128
Contabilidade Geral
Julgue os próximos itens, relacionados com os componentes patrimoniais de uma entidade.
Entre os lançamentos de ajuste para apuração de resultado de determinado período, incluem-se as partidas dobradas com créditos de valores iguais aos saldos registrados nas contas de despesas antecipadas, despesas incorridas e despesas a apropriar.
Entre os lançamentos de ajuste para apuração de resultado de determinado período, incluem-se as partidas dobradas com créditos de valores iguais aos saldos registrados nas contas de despesas antecipadas, despesas incorridas e despesas a apropriar.
Q389127
Contabilidade Geral

Considerando a tabela acima, que apresenta grupos distintos de obrigações (passivos) identificados por uma entidade para o levantamento do balanço no final do exercício, julgue o item a seguir.
A referida entidade deve reconhecer no balanço patrimonial um passivo exigível total de R$ 640.000,00, além de divulgar R$ 60.000,00 como passivos contingentes
A referida entidade deve reconhecer no balanço patrimonial um passivo exigível total de R$ 640.000,00, além de divulgar R$ 60.000,00 como passivos contingentes
Q389126
Contabilidade Geral
Em relação ao patrimônio líquido, julgue o item seguinte.
De acordo com a estrutura conceitual para elaboração e divulgação de relatório contábil-financeiro, a definição de patrimônio líquido corresponde à equação fundamental do patrimônio, ou seja, representa o valor das contas patrimoniais devedoras, deduzidos os valores das contas patrimoniais credoras.
De acordo com a estrutura conceitual para elaboração e divulgação de relatório contábil-financeiro, a definição de patrimônio líquido corresponde à equação fundamental do patrimônio, ou seja, representa o valor das contas patrimoniais devedoras, deduzidos os valores das contas patrimoniais credoras.
Q389125
Contabilidade Geral
Julgue os itens a seguir, relacionados às formas de evidenciação do ativo e do passivo de pequenas e médias empresas.
Considere que uma entidade do setor automobilístico mantenha passivos financeiros que não são avaliados pelo valor justo. Nesse caso, a empresa não está obrigada a incluir em notas explicativas informações relacionadas às despesas de juros desses passivos.
Considere que uma entidade do setor automobilístico mantenha passivos financeiros que não são avaliados pelo valor justo. Nesse caso, a empresa não está obrigada a incluir em notas explicativas informações relacionadas às despesas de juros desses passivos.
Q389124
Contabilidade Geral
Julgue os itens a seguir, relacionados às formas de evidenciação do ativo e do passivo de pequenas e médias empresas.
Quando uma entidade penhora ativos financeiros em garantia de obrigações assumidas, ela deve divulgar esse fato em notas explicativas, informando o valor contábil dos ativos, os termos e as condições da garantia.
Quando uma entidade penhora ativos financeiros em garantia de obrigações assumidas, ela deve divulgar esse fato em notas explicativas, informando o valor contábil dos ativos, os termos e as condições da garantia.
Ano: 2014
Banca:
FCC
Órgão:
TRT - 16ª REGIÃO (MA)
Prova:
FCC - 2014 - TRT - 16ª REGIÃO (MA) - Analista Judiciário - Contabilidade |
Q388720
Contabilidade Geral
A Cia. Solar adquiriu, em 31/12/2012, uma máquina por R$ 560.000,00, à vista. A vida útil econômica estimada desta máquina, na data de aquisição, foi de 12 anos e o valor residual de R$ 80.000,00. Em 01/01/2014, a empresa reavaliou a vida útil desta máquina e determinou que a vida útil remanescente era 10 anos e o valor residual era R$ 40.000,00. Com base nestas informações e sabendo que a empresa adota o método das quotas constantes para o cálculo da despesa de depreciação, o valor contábil evidenciado no Balanço Patrimonial da Cia. Solar, em 31/03/2014, foi
Ano: 2014
Banca:
FCC
Órgão:
TRT - 16ª REGIÃO (MA)
Prova:
FCC - 2014 - TRT - 16ª REGIÃO (MA) - Analista Judiciário - Contabilidade |
Q388719
Contabilidade Geral
A Cia. Longo Prazo realizou, em 31/12/2013, uma venda no valor total de R$ 400.000,00. Recebeu R$ 100.000,00 à vista e o restante será recebido em 30/04/2015, embora o prazo normalmente concedido pela empresa fosse de 120 dias. Se o cliente tivesse efetuado a compra à vista, ele pagaria R$ 345.000,00. Com base nestas informações e na regulamentação vigente, a Cia. Longo Prazo reconheceu, no momento da venda, uma receita de vendas de
Ano: 2014
Banca:
FCC
Órgão:
TRT - 16ª REGIÃO (MA)
Prova:
FCC - 2014 - TRT - 16ª REGIÃO (MA) - Analista Judiciário - Contabilidade |
Q388718
Contabilidade Geral
A Cia. Compra & Vende reconheceu, durante o ano de 2013, R$ 5.000.000,00 em vendas realizadas. Adicionalmente, durante 2013, reconheceu as seguintes operações: devoluções de vendas de R$ 250.000,00; abatimento sobre vendas de R$ 100.000,00; impostos sobre vendas de R$ 950.000,00; comissões sobre as vendas realizadas de R$ 150.000,00; frete sobre as vendas realizadas de R$ 70.000,00; estimativa para perdas com créditos de liquidação duvidosa de R$ 90.000,00; salário dos administradores de R$ 360.000,00. Sabendo que o custo das mercadorias vendidas foi R$ 2.720.000,00, é correto afirmar que a receita líquida e o lucro bruto apurados pela Cia. Compra & Venda, no ano de 2013, foram, respectivamente,
Ano: 2014
Banca:
FCC
Órgão:
TRT - 16ª REGIÃO (MA)
Prova:
FCC - 2014 - TRT - 16ª REGIÃO (MA) - Analista Judiciário - Contabilidade |
Q388717
Contabilidade Geral
A Cia. Líquida realizou as seguintes transações que impactaram seu Caixa e Equivalentes de Caixa durante o mês de janeiro de 2014:
1. Pagamento de R$ 50.000,00 a Fornecedores.
2. Pagamento de R$ 110.000,00 referentes ao salário de seus funcionários.
3. Recebimento de R$ 250.000,00 referentes à venda de um imóvel.
4. Recebimento de R$ 180.000,00 referentes ao aumento do Capital Social.
5. Recebimento de R$ 90.000,00 de Duplicatas a Receber de Clientes.
6. Pagamento de R$ 210.000,00 referentes a um empréstimo (principal).
7. Pagamento de R$ 80.000,00 referentes à aquisição de imobilizado.
8. Pagamento de R$ 60.000,00 referentes ao Adiantamento ao Fornecedor José.
9. Recebimento de R$ 150.000,00 referentes ao Adiantamento do Cliente Pedro.
10. Recebimento de R$ 140.000,00 referentes a um empréstimo obtido.
É correto afirmar que o registro destas transações provocou uma alteração no Fluxo de Caixa das Atividades Operacionais da Cia. Líquida, no mês de janeiro de 2014, no valor de
Ano: 2014
Banca:
FCC
Órgão:
TRT - 16ª REGIÃO (MA)
Prova:
FCC - 2014 - TRT - 16ª REGIÃO (MA) - Analista Judiciário - Contabilidade |
Q388716
Contabilidade Geral
A Cia. Reservada apresentava, em 31/12/2012, um Patrimônio Líquido composto pelas seguintes contas:
• Capital Social: R$ 500.000,00
• Reserva Legal: R$ 90.000,00
• Reserva para Expansão: R$ 140.000,00
Durante 2013, a Cia. Reservada apurou um Lucro Líquido de R$ 300.000,00 e o estatuto da Cia. estabelece a seguinte destinação:
• Reserva Legal: constituída nos termos da Lei nº 6.404/76
• Dividendos mínimos obrigatórios: 30% do Lucro Líquido ajustado nos termos da Lei nº 6.404/76
• Reserva para Expansão: saldo remanescente
Sabendo que R$ 70.000,00 do Lucro Líquido foram decorrentes de incentivos fiscais recebidos pela Cia. Reservada e, para não tributar este ganho, a empresa destinou este valor para Reserva de Incentivos Fiscais, utilizando a possibilidade estabelecida na Lei nº 6.404/76 referente aos dividendos, é correto afirmar que a Cia. Reservada
Ano: 2014
Banca:
FCC
Órgão:
TRT - 16ª REGIÃO (MA)
Prova:
FCC - 2014 - TRT - 16ª REGIÃO (MA) - Analista Judiciário - Contabilidade |
Q388715
Contabilidade Geral
A Cia. Zica & Ada possuía processos judiciais em andamento, cujas informações são dadas a seguir:
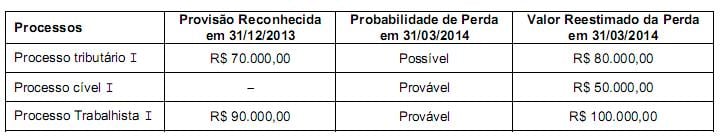
Com base nestas informações, o valor que a Cia. Zica & Ada deve apresentar em seu Balanço Patrimonial, em 31/03/2014, como Provisão é, em reais,
Com base nestas informações, o valor que a Cia. Zica & Ada deve apresentar em seu Balanço Patrimonial, em 31/03/2014, como Provisão é, em reais,
Ano: 2014
Banca:
FCC
Órgão:
TRT - 16ª REGIÃO (MA)
Prova:
FCC - 2014 - TRT - 16ª REGIÃO (MA) - Analista Judiciário - Contabilidade |
Q388714
Contabilidade Geral
A Cia. Aplicadora adquiriu em 31/10/2013 um ativo financeiro no valor de R$ 10.000,00, classificado na data de aquisição como “mantido até o vencimento”. Este título remunera à taxa de 1% ao mês (juros compostos) e o valor justo desse título, em 31/12/2013 (dois meses após a sua aquisição), era R$ 10.150,00. De acordo com estas informações, a Cia. Aplicadora reconheceu,
Ano: 2014
Banca:
FCC
Órgão:
TRT - 16ª REGIÃO (MA)
Prova:
FCC - 2014 - TRT - 16ª REGIÃO (MA) - Analista Judiciário - Contabilidade |
Q388713
Contabilidade Geral
A empresa Marcas & Patentes S.A. possuía, em 31/12/12, um ativo intangível com vida útil indefinida (correspondente ao ágio derivado da expectativa de rentabilidade futura), cujo valor contábil de R$ 280.000,00 era composto por:
• Custo de aquisição: R$ 320.000,00.
• Perda por desvalorização (impairment) reconhecida em 2012: R$ 40.000,00.
Em 31/12/13, a empresa realizou o Teste de Recuperabilidade do Ativo (impairment) e obteve as seguintes informações:
• Valor em uso: R$ 240.000,00.
• Valor justo líquido de despesas de venda: R$ 330.000,00.
Com base nas informações acima, a empresa Marcas & Patentes, em 31/12/13,
Ano: 2014
Banca:
FCC
Órgão:
TRT - 16ª REGIÃO (MA)
Prova:
FCC - 2014 - TRT - 16ª REGIÃO (MA) - Analista Judiciário - Contabilidade |
Q388712
Contabilidade Geral
A Cia. Acionária S.A. realizou as seguintes transações:
I. Aquisição de 15% do total das ações da Cia. Votante, adquirindo somente ações ordinárias, com o objetivo de assegurar fornecimento de matéria-prima (o acionista controlador possui 60% do poder de voto).
II. Aquisição de 30% de ações preferenciais da Cia. Preferencial, com o objetivo de diversificar suas operações e não possuindo influência significativa na administração da mesma.
III. Aquisição de 30% do total das ações da Cia. Aberta, adquirindo apenas ações ordinárias. Sabe-se que o controle é exercido pelo acionista com maior quantidade de ações com direito a voto.
Sabendo que as Cias. Votante, Preferencial e Aberta possuem o Capital Social formado por 50% de ações preferenciais e 50% de ações ordinárias, é correto afirmar que a participação na Cia.
Ano: 2014
Banca:
FCC
Órgão:
TRT - 16ª REGIÃO (MA)
Prova:
FCC - 2014 - TRT - 16ª REGIÃO (MA) - Analista Judiciário - Contabilidade |
Q388711
Contabilidade Geral
A Cia. Internacional S.A. obteve, em 31/12/2013, um empréstimo de US$300.000,00 atualizado apenas pela variação cambial, para ser liquidado em uma única parcela em 31/12/2015. Na data da obtenção do empréstimo a taxa de câmbio era R$2,40/US$1,00 e em 31/01/2014, a taxa de câmbio era R$2,45/US$1,00. A taxa de câmbio média do mês de janeiro de 2014 foi R$2,50 /US$1,00.
Sabendo que em 31/01/2014 a taxa de câmbio projetada para 31/12/2015 era R$2,35/US$1,00, é correto afirmar que o valor apresentado no Balanço Patrimonial da Cia. Internacional S.A., referente a este empréstimo, foi
Sabendo que em 31/01/2014 a taxa de câmbio projetada para 31/12/2015 era R$2,35/US$1,00, é correto afirmar que o valor apresentado no Balanço Patrimonial da Cia. Internacional S.A., referente a este empréstimo, foi
Ano: 2014
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
IFN-MG
Prova:
FUNDEP - 2014 - IFN-MG - Auditor |
Q388447
Contabilidade Geral
Os princípios de contabilidade representam a essência das doutrinas e teorias relativas à ciência da contabilidade, consoante o entendimento predominante nos universos científico e profissional de nosso País. A contabilidade aplicada ao setor público constitui ramo da ciência contábil e deve, portanto, observar os princípios de contabilidade.
Analise as afirmações com base nesses princípios.
I. O patrimônio pertence à entidade, mas a recíproca não é verdadeira; ou seja, a soma ou agregação contábil de patrimônios autônomos não resulta em nova entidade, mas numa unidade de natureza econômico-contábil.
II. Uma vez integrado ao patrimônio, os componentes patrimoniais, ativos e passivos, podem sofrer variações decorrentes dos seguintes fatores: custo corrente, valor realizável, valor presente, valor justo e atualização monetária.
III. O princípio da competência pressupõe a simultaneidade da confrontação de receitas e de despesas correlatas.
IV. Pelo princípio da atualização monetária em vigor, os efeitos da alteração do poder aquisitivo da moeda nacional devem ser reconhecidos nos registros contábeis por meio do ajustamento da expressão formal dos valores dos componentes patrimoniais.
A partir dessa análise, conclui-se que estão CORRETAS.
Ano: 2014
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
IFN-MG
Prova:
FUNDEP - 2014 - IFN-MG - Auditor |
Q388446
Contabilidade Geral
A Resolução do CFC nº 1.180/2009 trata de provisões, passivos contingentes e ativos contingentes.
Baseado nessa norma, assinale a alternativa CORRETA sobre o reconhecimento de provisões.
Baseado nessa norma, assinale a alternativa CORRETA sobre o reconhecimento de provisões.

 Conheça nossos planos