Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.384 questões


Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Analista do Tesouro Estadual - Conhecimentos Específicos |
Q476918
Contabilidade Geral
Em 30/09/2012, uma empresa adquiriu mercadorias para revenda pelo valor de R$ 800.000,00. A empresa ficou responsável pela retirada das mercadorias no depósito do fornecedor e incorreu em gastos com frete no valor total de R$ 3.000,00 e também em gastos no valor de R$ 2.000,00 pela contratação de um seguro contra roubo das mercadorias durante o transporte do depósito do fornecedor até o seu depósito.
Sabe-se que, em 20/11/2012, a empresa vendeu 90% do lote de mercadorias que havia comprado em 30/09/2012 pelo valor de R$ 850.000,00. O valor do Estoque referente a este lote evidenciado no Balanço Patrimonial de 31/12/2012 foi, em reais:
Sabe-se que, em 20/11/2012, a empresa vendeu 90% do lote de mercadorias que havia comprado em 30/09/2012 pelo valor de R$ 850.000,00. O valor do Estoque referente a este lote evidenciado no Balanço Patrimonial de 31/12/2012 foi, em reais:
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Analista do Tesouro Estadual - Conhecimentos Específicos |
Q476917
Contabilidade Geral
Durante o ano de 2013 uma empresa realizou duas aplicações financeiras e os valores e as condições negociadas em cada uma
são apresentados a seguir:
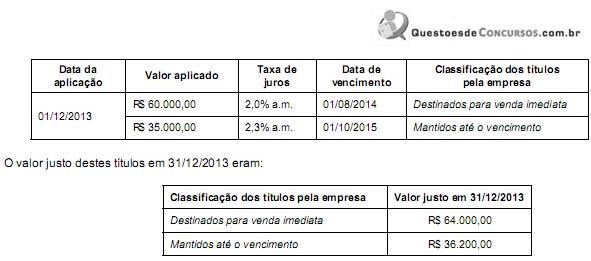
Os valores que deveriam ser evidenciados pela empresa no Balanço Patrimonial de 31/12/2013 para os títulos Destinados para venda imediata e para os títulos que serão Mantidos até o vencimento são, respectivamente, em reais:
Os valores que deveriam ser evidenciados pela empresa no Balanço Patrimonial de 31/12/2013 para os títulos Destinados para venda imediata e para os títulos que serão Mantidos até o vencimento são, respectivamente, em reais:
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Analista do Tesouro Estadual - Conhecimentos Específicos |
Q476916
Contabilidade Geral
A Cia. Piauiense é uma empresa comercial. As seguintes informações, referentes ao ano de 2014, são conhecidas sobre ela:
- Receita de Vendas: R$ 1.000.000,00
- Impostos sobre vendas: R$ 180.000,00
- Custo das Mercadorias Vendidas: R$ 430.000,00
Sabendo que não havia estoques iniciais, que todo estoque adquirido em 2014 foi vendido e que os impostos recuperáveis incluídos no valor total dos produtos adquiridos em 2014 foram de R$ 64.000,00, o Valor Adicionado Gerado pela Cia. Piauiense em 2014 foi, em reais,
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Analista do Tesouro Estadual - Conhecimentos Específicos |
Q476915
Contabilidade Geral
Considere as seguintes informações:
- A Cia. Gama produz equipamentos especiais para revenda, cujo prazo de produção é 18 meses.
- A Cia. Beta adquiriu equipamentos para revenda, sendo que o prazo médio de estocagem até a venda é de 90 dias.
- A Cia. Industrial adquiriu equipamentos para utilizá-los em seu processo produtivo.
- A Cia. Alfa adquiriu o direito de usar a marca da Cia. Gama por 10 anos.
Os equipamentos no Balanço Patrimonial da Cia. Gama, da Cia. Beta e da Cia. Industrial e o direito adquirido no Balanço Patrimonial da Cia. Alfa foram classificados, respectivamente, no ativo
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Analista do Tesouro Estadual - Conhecimentos Específicos |
Q476914
Contabilidade Geral
Considere as seguintes aquisições realizadas pela Cia. Ativa S.A.:
Ativo 1 - Aquisição de um imóvel para ser utilizado em suas atividades. Após 5 meses da data da aquisição o imóvel sofreu uma valorização de 40%, em função de obras realizadas no entorno.
Ativo 2 - Aquisição de uma Marca cuja vida útil é indeterminada.
Ativo 3 - Aquisição de 40% das ações ordinárias da Cia. Acionária com o objetivo de diversificar suas atividades, passando a ter influência na administração da investida, sem deter controle.
Em relação aos critérios de mensuração dos respectivos ativos, é correto afirmar que, após a mensuração inicial, o ativo
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Analista do Tesouro Estadual - Conhecimentos Específicos |
Q476913
Contabilidade Geral
A Cia. Vende a Prazo S.A. apresentava em seu Balanço Patrimonial de 31/12/2013 os seguintes saldos relativos às suas vendas a prazo:
- Duplicatas a Receber de Clientes: R$ 500.000,00
- Estimativa para Perdas com Créditos de Liquidação Duvidosa (EPCLD): R$ 25.000,00
Em fevereiro de 2014, a Cia. Vende a Prazo S.A. foi informada de que um importante cliente não tinha condições de saldar a sua dívida no valor de R$ 20.000,00 que foi considerada incobrável.
Ao reconhecer este evento, a Cia. Vende a Prazo S.A.
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Analista do Tesouro Estadual - Conhecimentos Específicos |
Q476912
Contabilidade Geral
A Cia. Piauí S.A. possuía em 30/06/2014 a seguinte situação patrimonial:
− Caixa e Equivalentes de Caixa: ..................................................................................... R$ 50.000,00
− Duplicatas a Receber de Clientes: ................................................................................R$ 120.000,00
− Adiantamentos a Fornecedores: .................................................................................... R$ 25.000,00
− Fornecedores a pagar: .................................................................................................. R$ 60.000,00
− Adiantamentos de Clientes: ........................................................................................... R$ 35.000,00
− Capital Social: ............................................................................................................... R$ 100.000,00
Durante o mês de julho de 2014 a Cia. Piauí S.A. realizou as seguintes operações:
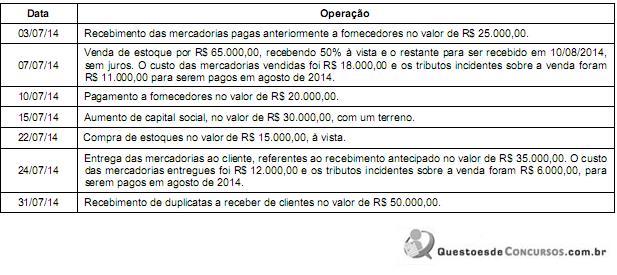
Após o registro das operações acima, o valor total do ativo da Cia. Piauí S.A. em 31/07/14 era, em reais,
− Caixa e Equivalentes de Caixa: ..................................................................................... R$ 50.000,00
− Duplicatas a Receber de Clientes: ................................................................................R$ 120.000,00
− Adiantamentos a Fornecedores: .................................................................................... R$ 25.000,00
− Fornecedores a pagar: .................................................................................................. R$ 60.000,00
− Adiantamentos de Clientes: ........................................................................................... R$ 35.000,00
− Capital Social: ............................................................................................................... R$ 100.000,00
Durante o mês de julho de 2014 a Cia. Piauí S.A. realizou as seguintes operações:
Após o registro das operações acima, o valor total do ativo da Cia. Piauí S.A. em 31/07/14 era, em reais,
Ano: 2015
Banca:
FUNIVERSA
Órgão:
SEGPLAN-GO
Provas:
FUNIVERSA - 2015 - SEGPLAN-GO - Perito Criminal
|
FUNIVERSA - 2015 - SPTC-GO - Perito criminal de 3ª Classe |
Q474575
Contabilidade Geral
A preparação e a utilização das demonstrações contábeis das entidades apoia-se em conceitos básicos e fundamentais, objeto de Pronunciamento Técnico – CPC 00, emitido pelo Comitê de Pronunciamentos Contábeis, instituído pela Resolução CFC n.º 1.055/2005. De acordo com o seu Sumário, é correto afirmar que
Ano: 2015
Banca:
FCC
Órgão:
TCM-GO
Prova:
FCC - 2015 - TCM-GO - Auditor de Controle Externo - Contábil |
Q473739
Contabilidade Geral
A característica inerente às obrigações pelo prazo de vencimento denomina-se:
Ano: 2015
Banca:
FCC
Órgão:
TCM-GO
Prova:
FCC - 2015 - TCM-GO - Auditor de Controle Externo - Contábil |
Q473726
Contabilidade Geral
Os Balanços Patrimoniais em 31/12/2012 e 31/12/2013 e a Demonstração do Resultado do ano de 2013 da empresa Águas
Claras Surf S.A. são apresentados nos dois quadros a seguir:
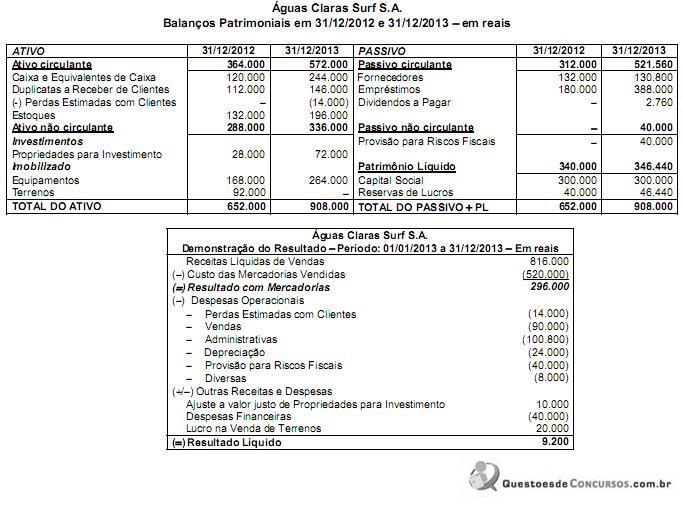
Sabe-se que no ano de 2013 a empresa não vendeu investimentos e equipamentos, não liquidou qualquer empréstimo e não pagou as despesas financeiras. Os valores correspondentes ao caixa consumido ou gerado pelas Atividades Operacionais, Atividades de Investimento e Atividades de Financiamento em 2013 foram, respectivamente, em reais,
Sabe-se que no ano de 2013 a empresa não vendeu investimentos e equipamentos, não liquidou qualquer empréstimo e não pagou as despesas financeiras. Os valores correspondentes ao caixa consumido ou gerado pelas Atividades Operacionais, Atividades de Investimento e Atividades de Financiamento em 2013 foram, respectivamente, em reais,
Ano: 2015
Banca:
FCC
Órgão:
TCM-GO
Prova:
FCC - 2015 - TCM-GO - Auditor de Controle Externo - Contábil |
Q473725
Contabilidade Geral
Uma empresa apurou no ano de 2013 um lucro líquido de R$ 5.000.000,00, cuja destinação foi a seguinte:
- Constituição de Reserva Legal de acordo com a Lei no 6.404/1976 e alterações posteriores.
- Constituição de Reserva de Incentivos Fiscais no valor de R$ 200.000,00.
- O estatuto social estabelece o valor dos dividendos obrigatórios em 20% do lucro líquido do período.
Durante o ano de 2013, ocorreu um aumento do Capital Social no valor total de R$ 1.600.000,00, sendo R$ 800.000,00 com incorporação de Reservas de Lucros e o restante integralizado em dinheiro com a emissão de novas ações.
A variação positiva no valor total do Patrimônio Líquido da empresa, evidenciada na Demonstração das Mutações do Patrimônio Líquido (DMPL) referente ao ano de 2013 foi, em reais,
Ano: 2015
Banca:
FCC
Órgão:
TCM-GO
Prova:
FCC - 2015 - TCM-GO - Auditor de Controle Externo - Contábil |
Q473724
Contabilidade Geral
Em 01/12/2013, uma empresa constituída na forma de sociedade por ações realizou as seguintes transações de vendas de mercadorias:
- Venda à vista: R$ 400.000,00.
- Venda a prazo no valor de R$ 598.073,74 que será recebido 18 meses após a data da venda.
A taxa de juros vigente na data da venda era 1% ao mês e se a venda efetuada a prazo tivesse sido realizada à vista o valor total das vendas seria R$ 900.000,00.
Sabendo que o financiamento a clientes não é uma atividade operacional da empresa e de acordo com as normas contábeis vigentes, a empresa reconheceu na Demonstração do Resultado de 2013, especificamente com relação às vendas efetuadas em 01/12/2013:
Ano: 2015
Banca:
FCC
Órgão:
TCM-GO
Prova:
FCC - 2015 - TCM-GO - Auditor de Controle Externo - Contábil |
Q473723
Contabilidade Geral
Uma empresa adquiriu, em 31/12/2013, um equipamento industrial por meio de um contrato de arrendamento mercantil financeiro. O contrato seria pago em 6 parcelas iguais, com periodicidade anual, cujo valor é R$ 505.136,24, vencendo a primeira parcela em 31/12/2014. O valor presente das parcelas, calculado na data de início do contrato de arrendamento com a taxa implícita de juros de 10% ao ano, era R$ 2.200.000,00 e o valor justo do equipamento na mesma data de início do contrato era R$ 2.500.000,00. A empresa pretende ficar com o equipamento após o término do contrato e estima uma vida útil de 10 anos para o equipamento e um valor residual de R$ 200.000,00. Com base nestas informações, a empresa deve reconhecer na Demonstração do Resultado de 2014, em reais:
Ano: 2015
Banca:
FCC
Órgão:
TCM-GO
Prova:
FCC - 2015 - TCM-GO - Auditor de Controle Externo - Contábil |
Q473722
Contabilidade Geral
No dia 01/12/2014 uma empresa investiu recursos totais no valor de R$1.200.000,00 em diversos ativos financeiros, com as
seguintes características:
Valor aplicado (R$) Taxa de juros Data de vencimento Classificação dos títulos pela
empresa
400.000,00 1,0%a.m. 01/12/2016 Destinados para venda imediata
400.000,00 1,3%a.m. 01/12/2018 Mantidos até o vencimento
400.000,00 1,2%a.m. 01/12/2017 Disponível para venda futura
Sabe-se que os valores justos destes ativos, em 31/12/2014, eram os seguintes:
Classificação dos títulos pela empresa Valor Justo (R$)
Destinados para venda imediata 402.000,00
Mantidos até o vencimento 408.000,00
Disponível para venda futura 405.000,00
Os valores em reais a serem evidenciados no Balanço Patrimonial da empresa, em 31/12/2014, para os títulos destinados para venda imediata, para os que serão mantidos até o vencimento e para os disponíveis para venda futura são, respectivamente,
Ano: 2015
Banca:
FCC
Órgão:
TCM-GO
Prova:
FCC - 2015 - TCM-GO - Auditor de Controle Externo - Contábil |
Q473721
Contabilidade Geral
Uma empresa fez a emissão de 10.000.000 de debêntures pelo valor nominal unitário de R$ 3,00 para obtenção de um total de recursos no valor de R$30.000.000,00. As características dos títulos emitidos foram as seguintes:
- Data da emissão: 31/12/2012
- Prazo total: 10 anos
- Taxa de juros: 10% ao ano
- Pagamentos: parcelas anuais de R$ 4.882.361,85
- Gastos incorridos para a emissão e colocação das debêntures: R$ 666.672,90
Tendo em vista que havia expectativa de que as taxas de juros sofreriam uma queda nos próximos anos, houve uma grande demanda pelas debêntures emitidas e a empresa conseguiu vendê-las pelo valor total de R$ 32.000.000,00 e, com isto, a taxa de custo efetivo da emissão foi 9% ao ano.
O valor total das despesas apropriadas no resultado de 2013 e o saldo apresentado no balanço patrimonial em 31/12/2013 para as debêntures emitidas foram, respectivamente, em reais,
Ano: 2015
Banca:
FCC
Órgão:
TCM-GO
Prova:
FCC - 2015 - TCM-GO - Auditor de Controle Externo - Contábil |
Q473720
Contabilidade Geral
Uma máquina foi adquirida, em 31/12/2010, pelo valor de R$ 10.000.000,00 e a empresa que a adquiriu definiu que a sua vida útil econômica seria 10 (dez) anos, estimando que a máquina seria vendida ao final de sua vida útil por R$ 2.000.000,00, valor líquido das despesas estimadas de venda.
Em 02/01/2013, a empresa alterou sua política de substituição de equipamentos e definiu que somente utilizaria a máquina por mais 4 (quatro) anos e que, ao final deste período, o seu valor líquido de venda seria R$ 3.000.000,00.
A empresa adota o método das quotas constantes para o cálculo da despesa de depreciação e sabe-se que não houve necessidade de ajuste por perda de valor recuperável (“impairment”).
O valor da despesa de depreciação apresentado na Demonstração do Resultado de 2013 e o valor contábil do ativo evidenciado no Balanço Patrimonial de 31/12/2013 foram, respectivamente, em reais,
Ano: 2015
Banca:
FCC
Órgão:
TCM-GO
Prova:
FCC - 2015 - TCM-GO - Auditor de Controle Externo - Contábil |
Q473719
Contabilidade Geral
Uma empresa é proprietária de um ativo intangível de vida útil indefinida que foi apresentado no balanço patrimonial de 31/12/2013 pelo valor contábil de R$ 1.200.000,00, composto pelos seguintes valores:
- Custo de aquisição: R$ 1.680.000,00.
- Perda por desvalorização (“impairment"): R$ 480.000,00.
Para a apresentação do Balanço Patrimonial de 31/12/2014, a empresa realizou novamente o teste de recuperabilidade do ativo (“impairment") e obteve as seguintes informações para o ativo intangível:
- Valor em uso do ativo: R$ 1.500.000,00.
- Valor justo líquido das despesas de venda do ativo: R$ 1.440.000,00.
Sabendo-se que a empresa tem evidências de que a vida útil deste ativo intangível continua indefinida, no resultado de 2014 deve
Ano: 2015
Banca:
FCC
Órgão:
TCM-GO
Prova:
FCC - 2015 - TCM-GO - Auditor de Controle Externo - Contábil |
Q473718
Contabilidade Geral
A empresa Participa em Tudo S.A. adquiriu, em 02/01/2013, uma participação societária de 60% na Cia. Vendida S.A., passando a deter o seu controle. O Patrimônio Líquido contábil da Cia. Vendida S.A. era R$ 50.000.000,00 na data da aquisição e a Participa em Tudo S.A. pagou R$ 36.000.000,00 pela participação adquirida. O valor justo líquido dos ativos e passivos identificáveis da Cia. Vendida S.A., em 02/01/2013, era R$ 60.000.000,00 e a diferença para o seu Patrimônio Líquido contábil se referia ao valor justo de um terreno que estava registrado pelo valor de custo. No ano de 2013, a Cia. Vendida S.A. apurou um lucro líquido de R$ 8.000.000,00 e sabe-se que o terreno não foi vendido. Nas demonstrações contábeis individuais da empresa Participa em Tudo S.A., o valor do Resultado de Participação apresentado na Demonstração do Resultado do ano de 2013 e o valor do investimento apresentado no Balanço Patrimonial de 31/12/2013 foram, respectivamente, em reais,
Ano: 2015
Banca:
FCC
Órgão:
TCM-GO
Prova:
FCC - 2015 - TCM-GO - Auditor de Controle Externo - Contábil |
Q473717
Contabilidade Geral
O Patrimônio Líquido da empresa Novamente S.A. apresentava, em 31/12/2014, os saldos constantes da tabela a seguir, antes
da incorporação do lucro líquido do ano de 2014 e da sua distribuição:
Conta R$
Capital Social 950.000,00
Reserva de Capital 100.000,00
Reserva Legal 170.000,00
Reserva para Expansão 100.000,00
Reserva de Lucros a Realizar 40.000,00
Total 1.360.000,00
O resultado obtido pela empresa em 2014, antes da dedução dos tributos, foi R$ 500.000,00 e o lucro líquido foi R$ 380.000,00.
A empresa adota como política constituir a Reserva Legal até o menor dos limites permitidos pela Lei no 6.404/1976 e alterações posteriores.
O valor acrescido à conta Reserva Legal no final de 2014 foi, em reais,
Ano: 2015
Banca:
FCC
Órgão:
TCM-GO
Prova:
FCC - 2015 - TCM-GO - Auditor de Controle Externo - Contábil |
Q473716
Contabilidade Geral
Uma empresa adquiriu, à vista, mercadorias para revenda, ficando responsável pela retirada das mesmas no depósito do fornecedor e incorrendo nos seguintes gastos:
- Valor pago ao fornecedor: R$ 500.000,00.
- Valor pago à transportadora das mercadorias: R$ 10.000,00
- Valor do seguro pago para o transporte até seu próprio depósito: R$ 5.000,00
A compra ocorreu em 25/09/2013 e a empresa vendeu 60% deste lote em 15/11/2013 pelo valor de R$ 475.000,00. Supondo que não há incidência de qualquer tributo na compra e na venda das mercadorias, a Demonstração do Resultado de 2013 evidenciará, em relação exclusivamente à compra e à venda deste lote de mercadorias:

 Conheça nossos planos