Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.384 questões


Ano: 2015
Banca:
FCC
Órgão:
TCM-GO
Prova:
FCC - 2015 - TCM-GO - Auditor de Controle Externo - Contábil |
Q473715
Contabilidade Geral
Uma empresa apresentou em seu Balanço Patrimonial de 31/12/2012 o valor total de R$ 510.000,00, que foi contabilizado como
provisões de diversos tipos, cujo detalhamento é apresentado na tabela a seguir:
Processo Montante Estimado (R$)
Processo Trabalhista 170.000,00
Processo Fiscal 1 100.000,00
Processo Fiscal 2 240.000,00
Em 31/12/2013, o departamento jurídico da empresa apresentou novas avaliações sobre estes diversos processos, tanto dos valores quanto da probabilidade de perda da empresa. Foram incluídas também as informações sobre dois novos processos que a empresa está respondendo. As informações consolidadas sobre todos os processos constam na tabela a seguir:
Processo Montante Estimado (R$) Probabilidade de Perda
Processo Trabalhista 200.000,00 Provável
Processo Fiscal 1 80.000,00 Possível
Processo Fiscal 2 240.000,00 Provável
Processo Cível 1 (novo) 230.000,00 Possível
Processo Ambiental (novo) 160.000,00 Provável
Com base nas informações constantes nas tabelas anteriores e nos critérios definidos pelo Pronunciamento Técnico CPC 25 - Provisões, Passivos Contingentes e Ativos Contingentes, o valor evidenciado como provisão no passivo do Balanço Patrimonial de 31/12/2013 e a variação negativa no Resultado de 2013 foram, respectivamente, em reais,
Ano: 2015
Banca:
FCC
Órgão:
TCM-GO
Prova:
FCC - 2015 - TCM-GO - Auditor de Controle Externo - Contábil |
Q473714
Contabilidade Geral
As contas do Balanço Patrimonial de uma empresa, em 31/12/2013, apresentavam os seguintes saldos, em reais:
Adiantamentos de Clientes .................................... 2.000
Máquinas e Equipamentos .................................. 40.000
Veículos ............................................................... 20.000
Fornecedores ......................................................... 6.000
Capital .................................................................. 70.000
Perdas Estimadas com Clientes ............................ 1.500
Estoques .......................................................... 10.000
Reservas de Lucros ........................................... 3.500
Impostos a Pagar ............................................... 2.000
Depreciação Acumulada .................................... 8.000
Valores a Receber de Clientes ......................... 21.000
Caixa e Equivalentes de Caixa........................... 2.000
Os diversos eventos apresentados a seguir, relacionados com os Valores a Receber de Clientes existentes em 31/12/2013, ocorreram durante o ano de 2014, nesta ordem:
- Créditos com clientes no valor total de R$ 2.000,00 foram considerados incobráveis pela empresa.
- Do saldo remanescente da conta Valores a Receber de Clientes, a empresa recebeu 90% em 2014 e o restante será recebido em 2015.
- As vendas a prazo de 2014 que vencerão após 31/12/2014 totalizaram R$ 20.100,00.
- A empresa estimou as prováveis Perdas com Clientes aplicando o percentual de 4% sobre o saldo da conta Valores a Receber de Clientes em 31/12/2014.
No resultado de 2014, o valor total registrado de despesas relacionadas com a não realização de créditos sobre valores a receber de clientes, em reais, foi
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Auditor Fiscal da Fazenda Estadual - Conhecimentos Específicos |
Q471287
Contabilidade Geral
Em 31/12/2013, a Cia. Financiada realizou a emissão de debêntures para captação de recursos no valor de R$ 10.000.000,00.
As debêntures apresentaram as seguintes características:
• Prazo total: 5 anos
• Taxa de juros: 10% ao ano
• Pagamentos: parcelas iguais e anuais de R$ 2.637.974,81
Para a emissão e colocação das debêntures no mercado, a Cia. incorreu em custos de transação no valor total de R$ 150.000,00.
No entanto, a expectativa do mercado futuro de juros era que ocorreria um aumento nas taxas de juros nos próximos anos e a Cia. obteve um valor inferior ao da emissão, vendendo os títulos por R$ 9.500.000,00. A taxa de custo efetivo da emissão foi 12,6855% ao ano. O valor dos encargos financeiros apropriados no resultado de 2014 foi, em reais,
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Auditor Fiscal da Fazenda Estadual - Conhecimentos Específicos |
Q471285
Contabilidade Geral
Em 31/12/2013, a Cia. Transportadora adquiriu um caminhão por meio de um contrato de arrendamento mercantil financeiro. O contrato será pago em 5 parcelas anuais, iguais e consecutivas de R$ 80.000,00, vencendo a primeira parcela em 31/12/2014. Sabe-se que o valor presente das prestações, na data de início do contrato de arrendamento, era R$ 288.000,00 e que, se a Cia. Transportadora tivesse adquirido o caminhão à vista, teria pagado R$ 300.000,00 (valor justo). A vida útil do caminhão é 5 anos, o valor residual esperado no final deste prazo será zero e a empresa utiliza o método das cotas constantes para cálculo da depreciação.
Com base nestas informações, a Cia. Transportadora reconheceu
Com base nestas informações, a Cia. Transportadora reconheceu
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Auditor Fiscal da Fazenda Estadual - Conhecimentos Específicos |
Q471284
Contabilidade Geral
A Cia. Propagandas S.A. possuía, em 31/12/2014, um ativo intangível com vida útil indefinida, cujo valor contábil era R$ 500.000,00, o qual era composto por:
• Custo de aquisição: R$ 700.000,00.
• Perda por desvalorização (reconhecida em 2013): R$ 200.000,00.
Em 31/12/2014, a Cia. realizou o teste de recuperabilidade do ativo (impairment) e obteve as seguintes informações:
• Valor em uso: R$ 540.000,00.
• Valor justo líquido das despesas de venda: R$ 470.000,00.
Sabendo que as evidências indicaram que a vida útil deste ativo continuava indefinida, a Cia. Propagandas S.A., em dezembro de 2014, deveria
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Auditor Fiscal da Fazenda Estadual - Conhecimentos Específicos |
Q471283
Contabilidade Geral
Em 30/06/2014, a Cia. Pro & Pina adquiriu 50.000 ações de sua própria emissão e incorreu nos seguintes gastos:
• Valor pago pelas ações = R$ 375.000,00
• Custos de transação = R$ 5.000,00
Em 15/12/2014, a empresa revendeu estas ações por R$ 350.000,00 à vista, incorrendo em custos de transação no valor de R$ 2.000,00.
Com base nestas informações, é correto afirmar que a Cia. Pro & Pina
• Valor pago pelas ações = R$ 375.000,00
• Custos de transação = R$ 5.000,00
Em 15/12/2014, a empresa revendeu estas ações por R$ 350.000,00 à vista, incorrendo em custos de transação no valor de R$ 2.000,00.
Com base nestas informações, é correto afirmar que a Cia. Pro & Pina
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Auditor Fiscal da Fazenda Estadual - Conhecimentos Específicos |
Q471282
Contabilidade Geral
A Cia. Montes Claros adquiriu, em 31/12/2012, uma mina de minério de ferro por R$ 700.000,00, à vista, e a estimativa inicial era de que seriam extraídas 100.000 toneladas do referido minério. Durante 2013 foram extraídas 10.000 toneladas. Em 01/01/2014, a Cia. determinou que a capacidade produtiva remanescente da mina era 60.000 toneladas. Durante 2014 foram extraídas 20.000 toneladas do minério.
Com base nestas informações, o valor contábil da mina de minério de ferro apresentado no Balanço Patrimonial da Cia. Montes Claros, em 31/12/2014, foi, em reais,
Com base nestas informações, o valor contábil da mina de minério de ferro apresentado no Balanço Patrimonial da Cia. Montes Claros, em 31/12/2014, foi, em reais,
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Auditor Fiscal da Fazenda Estadual - Conhecimentos Específicos |
Q471281
Contabilidade Geral
A Cia. Vende & Recompra adquiriu, em 30/04/2014, mercadorias para serem comercializadas. Em função de sua situação financeira, a Cia. fez essa aquisição a prazo, para pagamento em 30/06/2016. O valor a ser pago na data do vencimento é R$ 380.000,00, mas se a Cia. tivesse adquirido estas mercadorias à vista teria pagado R$ 330.000,00. Em 20/05/2014, a Cia. Vende & Recompra vendeu 80% dessas mercadorias por R$ 820.000,00, para serem recebidos integralmente em 15/07/2016. Se o cliente tivesse adquirido as mercadorias à vista teria pagado R$ 730.000,00. Com base nestas informações, é correto afirmar que o resultado bruto com vendas que a Cia. Vende & Recompra reconheceu, na data da venda, foi, em reais,
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Auditor Fiscal da Fazenda Estadual - Conhecimentos Específicos |
Q471280
Contabilidade Geral
Instruções: Considere as informações a seguir para responder à questão.
A Cia. Mineira adquiriu, em 31/12/2013, 90% das ações da Cia. Montanhosa por R$ 12.600.000,00 à vista, passando a deter o controle da empresa adquirida. Na data da aquisição, o Patrimônio Líquido da Cia. Montanhosa era R$ 10.000.000,00 e o valor justo líquido dos ativos e passivos identificáveis desta Cia. era R$ 12.000.000,00, sendo a diferença entre os valores decorrente da atualização do valor de um terreno que a Cia. Montanhosa havia adquirido em 2011. A participação dos acionistas não controladores na Cia. Montanhosa foi avaliada pela parte que lhes cabe no valor justo líquido dos ativos e passivos identificáveis da empresa.
No período de 01/01/2014 a 31/12/2014, a Cia. Montanhosa reconheceu as seguintes mutações em seu Patrimônio Líquido:
• Lucro líquido: R$ 1.000.000,00
• Distribuição de dividendos: R$ 300.000,00
• Ajustes acumulados de conversão de investida no exterior: R$ 150.000,00 (credor)
O valor reconhecido como Ágio pago por Expectativa de Rentabilidade Futura na aquisição de controladas, nas Demonstrações Financeiras Consolidadas de 31/12/2013, foi, em reais,
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Auditor Fiscal da Fazenda Estadual - Conhecimentos Específicos |
Q471279
Contabilidade Geral
Instruções: Considere as informações a seguir para responder à questão.
A Cia. Mineira adquiriu, em 31/12/2013, 90% das ações da Cia. Montanhosa por R$ 12.600.000,00 à vista, passando a deter o controle da empresa adquirida. Na data da aquisição, o Patrimônio Líquido da Cia. Montanhosa era R$ 10.000.000,00 e o valor justo líquido dos ativos e passivos identificáveis desta Cia. era R$ 12.000.000,00, sendo a diferença entre os valores decorrente da atualização do valor de um terreno que a Cia. Montanhosa havia adquirido em 2011. A participação dos acionistas não controladores na Cia. Montanhosa foi avaliada pela parte que lhes cabe no valor justo líquido dos ativos e passivos identificáveis da empresa.
No período de 01/01/2014 a 31/12/2014, a Cia. Montanhosa reconheceu as seguintes mutações em seu Patrimônio Líquido:
• Lucro líquido: R$ 1.000.000,00
• Distribuição de dividendos: R$ 300.000,00
• Ajustes acumulados de conversão de investida no exterior: R$ 150.000,00 (credor)
O valor que a Cia. Mineira reconheceu em seu Balanço Patrimonial individual como Investimentos em Controladas na data da aquisição da Cia. Montanhosa foi, em reais,
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Auditor Fiscal da Fazenda Estadual - Conhecimentos Específicos |
Q471278
Contabilidade Geral
Instruções: Considere as informações a seguir para responder à questão.
A Cia. Mineira adquiriu, em 31/12/2013, 90% das ações da Cia. Montanhosa por R$ 12.600.000,00 à vista, passando a deter o controle da empresa adquirida. Na data da aquisição, o Patrimônio Líquido da Cia. Montanhosa era R$ 10.000.000,00 e o valor justo líquido dos ativos e passivos identificáveis desta Cia. era R$ 12.000.000,00, sendo a diferença entre os valores decorrente da atualização do valor de um terreno que a Cia. Montanhosa havia adquirido em 2011. A participação dos acionistas não controladores na Cia. Montanhosa foi avaliada pela parte que lhes cabe no valor justo líquido dos ativos e passivos identificáveis da empresa.
No período de 01/01/2014 a 31/12/2014, a Cia. Montanhosa reconheceu as seguintes mutações em seu Patrimônio Líquido:
• Lucro líquido: R$ 1.000.000,00
• Distribuição de dividendos: R$ 300.000,00
• Ajustes acumulados de conversão de investida no exterior: R$ 150.000,00 (credor)
Sabendo que não há resultados não realizados entre a controladora e a controlada, a variação positiva reconhecida, em 2014, na Demonstração do Resultado individual da Cia. Mineira referente ao Investimento na Cia. Montanhosa foi, em reais,
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Auditor Fiscal da Fazenda Estadual - Conhecimentos Específicos |
Q471277
Contabilidade Geral
Instruções: Utilize os dados das demonstrações contábeis e as informações complementares apresentadas, a seguir, para responder à questão.
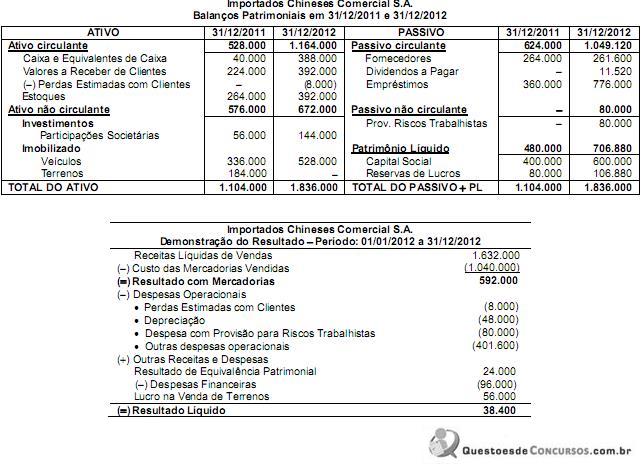
Os Balanços Patrimoniais em 31/12/2011 e 31/12/2012 e a Demonstração do Resultado referente ao exercício de 2012 da empresa Importados Chineses Comercial S.A. são apresentados nos dois quadros a seguir, em reais:
Informações complementares:
Sabe-se que no ano de 2012 a empresa não vendeu participações societárias e nem veículos, não liquidou qualquer empréstimo, não pagou as despesas financeiras do ano e a integralização do capital social foi em dinheiro.
Os valores correspondentes ao caixa consumido ou gerado pelas Atividades de Investimentos e ao caixa consumido ou gerado pelas Atividades de Financiamentos no ano de 2012 foram, respectivamente, em reais,
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Auditor Fiscal da Fazenda Estadual - Conhecimentos Específicos |
Q471276
Contabilidade Geral
Instruções: Utilize os dados das demonstrações contábeis e as informações complementares apresentadas, a seguir, para responder à questão.
Os Balanços Patrimoniais em 31/12/2011 e 31/12/2012 e a Demonstração do Resultado referente ao exercício de 2012 da empresa Importados Chineses Comercial S.A. são apresentados nos dois quadros a seguir, em reais:
Informações complementares:
Sabe-se que no ano de 2012 a empresa não vendeu participações societárias e nem veículos, não liquidou qualquer empréstimo, não pagou as despesas financeiras do ano e a integralização do capital social foi em dinheiro.
O valor correspondente ao caixa consumido ou gerado pelas Atividades Operacionais no ano de 2012 foi, em reais,
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Auditor Fiscal da Fazenda Estadual - Conhecimentos Específicos |
Q471275
Contabilidade Geral
O Patrimônio Líquido da empresa Nova Mente S.A. em 31/12/2012 apresentava os seguintes saldos:
Conta R$
Capital Social ...................................................................................... 950.000,00
Reservas de Capital ..............................................................................90.000,00
Reserva Legal ..................................................................................... 180.000,00
Reservas para Expansão ...................................................................100.000,00
Reservas de Lucros a Realizar ...........................................................40.000,00
Total ................................................................................................. 1.360.000,00
O lucro líquido obtido pela empresa em 2013 foi R$ 380.000,00, distribuído da seguinte forma:
- Reserva legal: a empresa adotou como regra constituir esta reserva até o menor dos limites permitidos pela lei societária.
- Reserva para expansão: foi proposto o valor correspondente a 20% do Lucro Líquido do período.
- Dividendos: O saldo remanescente não tinha destinação específica definida pela empresa e o estatuto social previa a distribuição de 20% do lucro passível de distribuição (Lucro Líquido diminuído da Reserva Legal constituída no período).
Os valores da Reserva Legal e do Patrimônio Líquido da Empresa evidenciados no Balanço Patrimonial de 31/12/2013 foram, respectivamente, em reais,
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Auditor Fiscal da Fazenda Estadual - Conhecimentos Específicos |
Q471274
Contabilidade Geral
Uma empresa adquiriu um equipamento industrial que foi instalado em um imóvel alugado pelo prazo de 10 anos. O custo de aquisição do equipamento foi R$ 5.000.000,00 e a compra ocorreu em 01/01/2013. A empresa estima que utilizará o equipa- mento por 10 anos de forma contínua durante 24 horas por dia, em função da sua atividade. No final deste prazo de utilização, o equipamento poderá ser vendido por R$ 400.000,00.
O contrato de aluguel do imóvel estabelece que a empresa deverá devolvê-lo nas mesmas condições em que o recebeu no início do prazo do contrato. No final do 10º ano, a empresa retirará o equipamento do imóvel e projeta que incorrerá em gastos no valor de R$ 780.000,00 para fazer a remoção do equipamento e reestruturar o imóvel para as condições estabelecidas no contrato de aluguel. A taxa acumulada de juros projetada para o período do contrato de aluguel é 30%.
O valor contábil do equipamento a ser apresentado no Balanço Patrimonial em 31/12/2013 e o valor da Despesa de Depreciação apresentado na Demonstração do Resultado do ano de 2013 são, respectivamente, em reais,
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Auditor Fiscal da Fazenda Estadual - Conhecimentos Específicos |
Q471273
Contabilidade Geral
Uma empresa adquiriu, em 02/01/2013, um edifício pelo valor de R$ 10.000.000,00 e estimou que a vida útil esperada de utilização era 10 anos e valor residual igual a zero. A empresa decidiu, então, fazer uma grande reforma cujo valor total foi R$ 3.000.000,00, o que aumentou a vida útil esperada do edifício para 30 anos, sendo que, ao final deste novo prazo de vida útil, o valor residual esperado passou a ser R$ 4.000.000,00. Sabendo-se que o edifício ficou pronto e começou a ser utilizado em 30/09/2013, a empresa apresentará na Demonstração do Resultado de 2013, em reais,
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Auditor Fiscal da Fazenda Estadual - Conhecimentos Específicos |
Q471272
Contabilidade Geral
O departamento jurídico da Empresa Arriscada S.A. apresentou as informações, constantes no quadro abaixo, relativas a diversos processos movidos contra a empresa. Estas informações serão utilizadas para a elaboração do Balanço Patrimonial em 31/12/2013:
Processo Valor Estimado (R$) Probabilidade Perda
Ação Fiscal − ICMS 800.000,00 Possível
Ação Fiscal − IPI 1.500.000,00 Provável
Ação Fiscal − CSSL 3.200.000,00 Possível
Ações Trabalhistas 2.800.000,00 Provável
Processo Ambiental 1.000.000,00 Remota
Sabendo-se que todos os valores estimados são confiáveis e com base nas informações apresentadas, o valor a ser evidenciado como provisão no passivo, no Balanço Patrimonial de 31/12/2013 é, em reais,
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Auditor Fiscal da Fazenda Estadual - Conhecimentos Específicos |
Q471271
Contabilidade Geral
Uma empresa comercial realizou, durante o ano de 2012, as seguintes transações de compra e venda de mercadorias, em ordem cronológica:
Data Transação
15/01 Compra de 10.000 unidades ao preço unitário de R$ 5,00.
10/02 Pagamento de frete pela compra de 15/01 no valor total de R$ 2.000,00.
18/05 Compra de 10.000 unidades ao preço unitário de R$ 6,00.
30/05 Venda de 10.000 unidades pelo valor total de R$ 60.500,00.
20/06 Devolução de 1.000 unidades da compra de 15/01 por apresentarem defeitos de fabricação.
18/09 Concessão de um abatimento de R$ 500,00 na venda realizada em 30/05.
A empresa adota o Método da Média Ponderada Móvel para a avaliação do estoque e início do ano de 2012 não mantinha estoque de mercadorias. Supondo que não há incidência de qualquer tributo na compra e venda das mercadorias, o valor evidenciado para a conta Estoque no Balanço Patrimonial de 31/12/2012 e o Resultado Bruto com Vendas apresentado na Demonstração do Resultado de 2012 foram, respectivamente, em reais,
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Auditor Fiscal da Fazenda Estadual - Conhecimentos Específicos |
Q471270
Contabilidade Geral
Um lote de mercadorias para revenda foi adquirido com pagamento à vista, em 30/10/2013, pelo valor de R$ 1.000.000,00. A empresa compradora retirou as mercadorias no depósito do fornecedor que se localiza a 1.500 km da sua sede e incorreu em gastos com o frete para levar estas mercadorias até o seu depósito, no valor total de R$ 20.000,00. A empresa compradora incorreu também em gastos no valor de R$ 10.000,00 na contratação de um seguro contra roubo das mercadorias durante o transporte do depósito do fornecedor até o seu depósito.
Sabendo-se que, em 25/11/2013, a empresa vendeu 80% do lote de mercadorias que havia comprado em 30/10/2013 pelo valor de R$ 950.000,00 e supondo que não há incidência de qualquer tributo na compra e na venda das mercadorias, a empresa apresentará na Demonstração do Resultado de 2013, em relação exclusivamente à compra e à venda deste lote de mercadorias, os seguintes efeitos, em reais:
Sabendo-se que, em 25/11/2013, a empresa vendeu 80% do lote de mercadorias que havia comprado em 30/10/2013 pelo valor de R$ 950.000,00 e supondo que não há incidência de qualquer tributo na compra e na venda das mercadorias, a empresa apresentará na Demonstração do Resultado de 2013, em relação exclusivamente à compra e à venda deste lote de mercadorias, os seguintes efeitos, em reais:
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Auditor Fiscal da Fazenda Estadual - Conhecimentos Específicos |
Q471269
Contabilidade Geral
A empresa Comercializadora de Bugigangas S.A. atua na compra e venda de produtos populares e é contribuinte unicamente do ICMS. No início do ano de 2013, a empresa não tinha estoque de produtos e durante o ano de 2013 as seguintes transações de compra e venda de mercadorias foram realizadas:
1. Compra de mercadorias no valor total de R$ 115.000,00, estando incluídos neste preço os valores de R$ 15.000,00 de IPI e R$ 12.000,00 de ICMS.
2. A empresa vendeu 60% do estoque total disponível pelo preço de R$ 74.000,00 e, neste preço, já está incluído o valor de R$ 8.880,00 de ICMS incidente sobre a venda.
O valor do Resultado Bruto com Vendas apresentado na Demonstração do Resultado de 2013 foi, em reais,

 Conheça nossos planos