Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.384 questões


Ano: 2015
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2015 - Petrobras - Profissional Júnior - Ciências Contábeis |
Q486364
Contabilidade Geral
Nos termos do Pronunciamento Técnico CPC26 (R1), aprovado pela Deliberação CVM n° 676/2011, o montante de dividendos reconhecidos como distribuição aos proprietários durante o período, e o respectivo montante dos dividendos por ação devem ser apresentados pela entidade na demonstração
Ano: 2015
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2015 - Petrobras - Profissional Júnior - Ciências Contábeis |
Q486363
Contabilidade Geral
A companhia K de capital aberto apresentou, em reais, as seguintes informações parciais retiradas de seus livros e controles contábeis:
Compra de mercadorias, incluindo o ICMS destacado na Nota Fiscal de 2.700,00 15.000,00
Dividendos recebidos de investimentos avaliados ao custo 1.000,00
Energia elétrica 1.200,00
Estoque inicial e final de mercadorias 0,00
Receitas financeiras 2.000,00
Resultado positivo (ganho) de equivalência patrimonial 7.000,00
Venda de mercadorias, incluindo o ICMS destacado na Nota Fiscal de 6.300,00 35.000,00
Considerando-se exclusivamente as informações recebidas e os dizeres do CPC 09, aprovado pela Deliberação CVM n° 557/2008, na elaboração da Demonstração do Valor Adicionado, o total desse valor recebido em transferência, em reais, é de
Ano: 2015
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2015 - Petrobras - Profissional Júnior - Ciências Contábeis |
Q486362
Contabilidade Geral
Considere as informações a seguir para responder à questão.
A companhia F, obrigada à elaboração da demonstração dos fluxos de caixa de que trata o Pronunciamento Técnico CPC 03(R2) do Comitê de Pronunciamentos Contábeis, aprovado pela Deliberação CVM n° 641/2010, informou a realização das seguintes operações de caixa, no exercício social encerrado:
Pagamentos de Caixa: Reais
• ao investidor pela compra (resgate) das próprias ações 900,00
• pela aquisição de instrumentos patrimoniais 300,00
• por conta de empregados 700,00
Recebimentos de Caixa:
• da companhia seguradora por sinistro ocorrido 1.100,00
• pela venda de um intangível 500,00
• pelos Royalties de patentes 2.000,00
Considerando-se somente as informações recebidas e os dizeres do Pronunciamento Técnico, o fluxo de caixa da companhia F, advindo das atividades de investimento, apurado pelo método direto, em reais, é de
Ano: 2015
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2015 - Petrobras - Profissional Júnior - Ciências Contábeis |
Q486361
Contabilidade Geral
Considere as informações a seguir para responder à questão.
A companhia F, obrigada à elaboração da demonstração dos fluxos de caixa de que trata o Pronunciamento Técnico CPC 03(R2) do Comitê de Pronunciamentos Contábeis, aprovado pela Deliberação CVM n° 641/2010, informou a realização das seguintes operações de caixa, no exercício social encerrado:
Pagamentos de Caixa: Reais
• ao investidor pela compra (resgate) das próprias ações 900,00
• pela aquisição de instrumentos patrimoniais 300,00
• por conta de empregados 700,00
Recebimentos de Caixa:
• da companhia seguradora por sinistro ocorrido 1.100,00
• pela venda de um intangível 500,00
• pelos Royalties de patentes 2.000,00
Considerando-se somente as informações recebidas e os dizeres do Pronunciamento Técnico, o fluxo de caixa da companhia F, advindo das atividades operacionais, apurado pelo método direto, em reais, é de
Ano: 2015
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2015 - Petrobras - Profissional Júnior - Ciências Contábeis |
Q486360
Contabilidade Geral
De acordo com os dizeres do CPC 26(R2), no que se refere à demonstração do resultado do período, a entidade deve
Ano: 2015
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2015 - Petrobras - Profissional Júnior - Ciências Contábeis |
Q486359
Contabilidade Geral
O Pronunciamento Técnico CPC 26(R2), ao tratar da classificação dos passivos, informa que as competências relativas a gastos com empregados e a outros custos operacionais são parte do capital circulante usado no ciclo operacional normal da entidade.
Com relação à falta de identificação clara do ciclo operacional, o aludido CPC 26(R2) estabelece que o mesmo deva ser considerado com a duração de
Com relação à falta de identificação clara do ciclo operacional, o aludido CPC 26(R2) estabelece que o mesmo deva ser considerado com a duração de
Ano: 2015
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2015 - Petrobras - Profissional Júnior - Ciências Contábeis |
Q486358
Contabilidade Geral
A deliberação CVM n° 676, de 13 de dezembro de 2011, aprova o Pronunciamento Técnico CPC 26(R1) do Comitê de Pronunciamentos Contábeis que estabelece que o conjunto completo das demonstrações contábeis deve ser apresentado pelo menos anualmente.
Estabelece igualmente que, havendo alteração na data do encerramento das demonstrações contábeis e sendo as mesmas apresentadas em período maior ou menor que um ano, a entidade deve divulgar, além do período abrangido pelas demonstrações contábeis, a
Estabelece igualmente que, havendo alteração na data do encerramento das demonstrações contábeis e sendo as mesmas apresentadas em período maior ou menor que um ano, a entidade deve divulgar, além do período abrangido pelas demonstrações contábeis, a
Ano: 2015
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2015 - Petrobras - Profissional Júnior - Ciências Contábeis |
Q486357
Contabilidade Geral
Nos termos do Pronunciamento Conceitual Básico (R1), a mensuração dos elementos das demonstrações contábeis é o processo em que são determinados os seus montantes monetários e a forma como devem ser reconhecidos e apresentados no balanço patrimonial e na demonstração do resultado.
Dentre as bases de mensuração apresentadas nesse Pronunciamento, aquela que estabelece que os passivos são mantidos pelos seus montantes de liquidação é a do
Dentre as bases de mensuração apresentadas nesse Pronunciamento, aquela que estabelece que os passivos são mantidos pelos seus montantes de liquidação é a do
Ano: 2015
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2015 - Petrobras - Profissional Júnior - Ciências Contábeis |
Q486356
Contabilidade Geral
Os termos do Pronunciamento Conceitual Básico (R1) contemplam as características qualitativas da informação contábil útil.
Nesse aspecto, são características qualitativas fundamentais da informação contábil útil:
Nesse aspecto, são características qualitativas fundamentais da informação contábil útil:
Ano: 2015
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2015 - Petrobras - Profissional Júnior - Ciências Contábeis |
Q486355
Contabilidade Geral
O Pronunciamento Conceitual Básico (R1) do Comitê de Pronunciamentos Contábeis dispõe sobre a Estrutura Conceitual para Elaboração e Divulgação de Relatório Contábil-Financeiro, aprovado pela Deliberação CVM n° 675, de 13 de dezembro de 2011.
Esse Pronunciamento estabelece que a estrutura conceitual, quanto ao seu alcance, dentre outros aspectos conceituais, aborda
Esse Pronunciamento estabelece que a estrutura conceitual, quanto ao seu alcance, dentre outros aspectos conceituais, aborda
Q485084
Contabilidade Geral
Uma empresa apurou no ano de 2013 um lucro de R$ 100.000,00, distribuindo os dividendos mínimos obrigatórios e retendo o restante.
Em 2015, a administração da empresa resolveu distribuir dividendos sobre o lucro apurado em 2013.
Sobre a correta evidenciação desse fato, assinale a afirmativa correta.
Em 2015, a administração da empresa resolveu distribuir dividendos sobre o lucro apurado em 2013.
Sobre a correta evidenciação desse fato, assinale a afirmativa correta.
Q485083
Contabilidade Geral
Uma empresa possuía, em 31/12/2013, R$ 200.000,00 em ações em tesouraria. No ano de 2014, a empresa alienou metade dessas ações por R$ 130.000,00.
Em suas demonstrações contábeis, a empresa deverá evidenciar o saldo positivo de R$ 30.000,00 do seguinte modo:
Em suas demonstrações contábeis, a empresa deverá evidenciar o saldo positivo de R$ 30.000,00 do seguinte modo:
Q485082
Contabilidade Geral
As contas integrantes do patrimônio líquido, evidenciadas na demonstração das mutações do patrimônio líquido, podem sofrer variações por itens que afetam o patrimônio total e por itens que não o afetam.
Assinale a opção que apresenta um item que afeta o patrimônio total.
Assinale a opção que apresenta um item que afeta o patrimônio total.
Q485081
Contabilidade Geral
No ano de 2013, uma empresa construiu uma máquina para usar em seus negócios. Os custos com a construção da máquina foram:
matéria prima: R$ 40.000,00;
mão de obra: R$ 25.000,00;
juros sobre empréstimo: R$ 15.000,00;
depreciação dos ativos imobilizados utilizados no processo de construção: R$ 10.000,00.
Dado que esse foi o único evento da empresa em 2013, o valor adicionado a distribuir no ano foi de
matéria prima: R$ 40.000,00;
mão de obra: R$ 25.000,00;
juros sobre empréstimo: R$ 15.000,00;
depreciação dos ativos imobilizados utilizados no processo de construção: R$ 10.000,00.
Dado que esse foi o único evento da empresa em 2013, o valor adicionado a distribuir no ano foi de
Q485080
Contabilidade Geral
Em relação à distribuição da riqueza gerada na Demonstração do Valor Adicionado, assinale a afirmativa incorreta.
Q485079
Contabilidade Geral
Uma empresa apresentava, em 01/01/2013, o seguinte balanço
patrimonial:
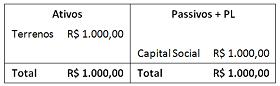
Em 2013 a empresa vendeu o terreno por R$ 4.000,00 à vista e pagou imposto de renda de 34% sobre o lucro.
Considerando apenas essa transação, assinale a opção que indica o valor que foi gerado pela atividade de investimento na DFC 2013.
Em 2013 a empresa vendeu o terreno por R$ 4.000,00 à vista e pagou imposto de renda de 34% sobre o lucro.
Considerando apenas essa transação, assinale a opção que indica o valor que foi gerado pela atividade de investimento na DFC 2013.
Q485078
Contabilidade Geral
Uma empresa de consultoria apresentava, em 31/12/2012, o
seguinte Balanço Patrimonial:
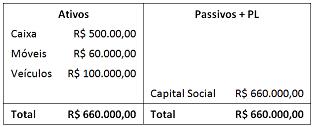
Durante o ano de 2013, a empresa efetuou as seguintes operações:
· Prestação de serviços no valor de R$ 600.000,00 a prazo, sendo o custo dos serviços prestados de R$ 500.000,00, integralmente pagos. A empresa reconhece perdas estimadas com créditos de liquidação duvidosa de 2% do saldo de clientes.
· Reconhecimento e pagamento de despesas gerais no valor de R$ 80.000,00.
· Reconhecimento da despesa de depreciação:
· Dos móveis de 10% ao ano, calculada pelo método linear e sem valor residual.
· Dos veículos de 12% ao ano, calculada pelo método linear e sem valor residual.
· Venda dos veículos por R$ 80.000,00 à vista.
· No teste de impairment, foi constatado que os móveis poderiam ser vendidos por R$ 48.000,00 e tinham valor de uso de R$ 50.000,00.
Com base apenas nas informações acima, a soma do resultado do período com os ajustes decorrentes de itens que transitaram na demonstração do resultado, mas não no fluxo operacional, feitos para apresentação da Demonstração dos Fluxos de Caixa elaborada de acordo com o Método Indireto, era de
Q485077
Contabilidade Geral
Uma papelaria apresentou o seguinte balanço patrimonial em
31/12/2013:
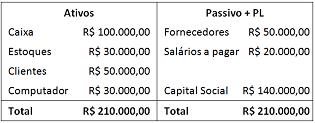
Durante o primeiro trimestre de 2014 a empresa efetuou as seguintes operações:
· Pagamento dos salários a pagar.
· Integralização de capital social em estoque no valor de R$ 20.000,00.
· Pagamento da dívida com fornecedores.
· Contração de empréstimo bancário no valor de R$ 55.000,00 para compra de estoques.
· Venda de R$ 40.000,00 do estoque por R$ 70.000,00, sendo metade à vista e o restante a prazo.
· Reconhecimento das perdas estimadas em créditos de liquidação duvidosa de 1%.
· Reconhecimento da depreciação do computador (20% ao ano ou 5% ao trimestre).
· Reconhecimento dos salários dos funcionários. O valor mensal é de R$ 20.000,00 e a empresa adota uma política de pagar sempre no dia 05 do mês seguinte.
· Compra de móveis à vista por R$ 10.000,00. Estes serão depreciados a partir de abril.
Com base somente nesses lançamentos, o fluxo de caixa da atividade operacional da empresa, no trimestre, apresentou
Q485076
Contabilidade Geral
Uma empresa, que tem histórico de ser lucrativa, realizou as seguintes transações em 2014:
Receita de serviços (tributáveis): R$ 200.000,00.
Despesas com Provisão para Contingências Trabalhistas: R$ 50.000,00.
Despesas com muitas (não dedutíveis): R$ 40.000,00.
De acordo com o Pronunciamento Técnico CPC 32 - Tributos sobre o Lucro, o lucro líquido da empresa, em 31/12/2014, considerando alíquota fixa de 34%, foi de
Q485075
Contabilidade Geral
De acordo com o Pronunciamento Técnico CPC 26 - Apresentação das Demonstrações Contábeis, uma entidade deve divulgar, para cada classe de ações do capital, a quantidade de ações autorizadas, a quantidade de ações subscritas e inteiramente integralizadas e as subscritas não integralizadas.
Além de divulgar nota explicativa, essa divulgação deve ser feita
Além de divulgar nota explicativa, essa divulgação deve ser feita

 Conheça nossos planos