Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.384 questões


Q481555
Contabilidade Geral
O Patrimônio Líquido da Cia. Rosa & Rosa, em 31/12/2013, apresentava os seguintes saldos em suas contas:
Capital Social: ...................................................................... R$ 500.000,00
Reserva Legal: ...................................................................... R$ 100.000,00
Reserva Estatutária: ............................................................... R$ 70.000,00
Reserva de Incentivos Fiscais: ................................................ R$ 30.000,00
Em 2014, a Cia. Rosa & Rosa apurou um Lucro Líquido de R$ 200.000,00 e a destinação do mesmo ocorre da seguinte forma:
- Reserva Legal: constituída nos termos da Lei n° 6.404/76 e alterações posteriores;
- Dividendos obrigatórios: o estatuto da Cia. estabelece que devem ser distribuídos 30% do Lucro Líquido ajustado por todas as reservas constituídas e permitidas nos termos da Lei n° 6.404/76 e alterações posteriores;
- O saldo remanescente é retido como Reserva para Expansão.
Sabe-se que R$ 50.000,00 do Lucro Líquido foram decorrentes de incentivos fiscais recebidos pela Cia. Rosa & Rosa e esta, para não tributar este ganho, reteve-o na forma de Reserva de Incentivos Fiscais, utilizando a possibilidade estabelecida na Lei n° 6.404/76 referente aos dividendos obrigatórios.
Com base nestas informações, o valor que a Cia. Rosa & Rosa distribuiu como dividendos obrigatórios foi, em reais,
Q481554
Contabilidade Geral
A Cia. Processada S.A. possuía alguns processos judiciais em andamento, cujas informações são apresentadas a seguir:
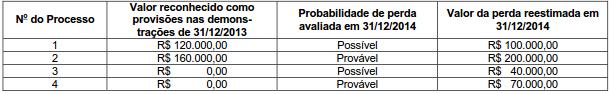
Com base nestas informações, o valor líquido reconhecido na Demonstração do Resultado de 2014 e o valor evidenciado no Balanço Patrimonial de 31/12/2014 da Cia. Processada S.A. foram, respectivamente, em reais,
Com base nestas informações, o valor líquido reconhecido na Demonstração do Resultado de 2014 e o valor evidenciado no Balanço Patrimonial de 31/12/2014 da Cia. Processada S.A. foram, respectivamente, em reais,
Q481553
Contabilidade Geral
A Cia. PAR possuía, em 31/12/2013, um ativo imobilizado para o qual as seguintes informações, após o reconhecimento da despesa de depreciação para o ano de 2013, eram conhecidas:
Custo de aquisição: ......................................................... R$ 700.000,00
(-) Depreciação acumulada: ............................................. R$ 300.000,00
(=) Valor contábil do ativo: .............................................. R$ 400.000,00
Nesta mesma data (31/12/2013) a Cia. realizou o Teste de Recuperabilidade do Ativo (teste de impairment) e obteve as seguintes informações:
Valor em uso do ativo: ........................................................... R$ 380.000,00.
Valor justo líquido das despesas de venda: ............................. R$ 350.000,00.
Ao elaborar as Demonstrações Contábeis referentes ao ano de 2013, o valor contábil deste ativo que a Cia. PAR evidenciou em seu Balanço Patrimonial de 31/12/2013 foi, em reais,
Q481552
Contabilidade Geral
A Cia. Comerciante S.A. adquiriu mercadorias para serem comercializadas e pagou os seguintes valores:
Fornecedores de Mercadorias: .......................................................................................... R$ 390.000,00
Frete para transporte até a empresa: .................................................................................. R$ 17.000,00
Seguro das mercadorias: .................................................................................................... R$ 7.000,00
Nos valores pagos estavam incluídos tributos recuperáveis pela empresa no valor de R$ 48.000,00 e tributos não recuperáveis no valor de R$ 24.000,00.
Com base nestas informações, o valor reconhecido como estoque referente às mercadorias adquiridas foi, em reais,
Ano: 2015
Banca:
VUNESP
Órgão:
Prefeitura de Caieiras - SP
Prova:
VUNESP - 2015 - Câmara Municipal de Caieiras - SP - Assistente de Contabilidade |
Q481127
Contabilidade Geral
Com base nas informações a seguir, responda à questão:
A empresa Calcula Tudo S.A. necessita calcular o Imposto de Renda e a Contribuição Social sobre o Lucro para o exercício de 2013. Sabe-se que a empresa encontra-se enquadrada no sistema de apuração pelo Lucro Real. Adicionalmente, a empresa escriturou o LALUR, que apresenta as seguintes informações necessárias para tal cálculo:
• Lucro Antes do Imposto de Renda e da Contribuição Social – R$ 650.300,00
• Adições temporárias – R$ 130.000,00
• Exclusões Permanentes – R$ 78.000,00
Assinale a alternativa com o valor, em R$, dispensando centavos, da Contribuição Social sobre o Lucro em 31 de dezembro de 2013 da empresa.
Ano: 2015
Banca:
VUNESP
Órgão:
Prefeitura de Caieiras - SP
Prova:
VUNESP - 2015 - Câmara Municipal de Caieiras - SP - Assistente de Contabilidade |
Q481126
Contabilidade Geral
Com base nas informações a seguir, responda à questão:
A empresa Calcula Tudo S.A. necessita calcular o Imposto de Renda e a Contribuição Social sobre o Lucro para o exercício de 2013. Sabe-se que a empresa encontra-se enquadrada no sistema de apuração pelo Lucro Real. Adicionalmente, a empresa escriturou o LALUR, que apresenta as seguintes informações necessárias para tal cálculo:
• Lucro Antes do Imposto de Renda e da Contribuição Social – R$ 650.300,00
• Adições temporárias – R$ 130.000,00
• Exclusões Permanentes – R$ 78.000,00
Assinale a alternativa com o valor, em R$, dispensando centavos, do Imposto de Renda e adicional do Imposto de Renda em 31 de dezembro de 2013 da empresa.
Ano: 2015
Banca:
VUNESP
Órgão:
Prefeitura de Caieiras - SP
Prova:
VUNESP - 2015 - Câmara Municipal de Caieiras - SP - Assistente de Contabilidade |
Q481125
Contabilidade Geral
Com base no balancete de verificação da empresa Cristais Transparentes Indústria e Comércio de Plástico Ltda., em 31 de dezembro de 2013, demonstrado a seguir, responda à questão. Seguem algumas informações adicionais.
• O fechamento do balanço será em 31 de dezembro de 2013, portanto, trata-se de um balancete para tal fechamento. Nesse caso, o candidato deverá realizar tal fechamento.
• A empresa está enquadrada no sistema de apuração de imposto de renda e da contribuição social pelo Lucro Real, portanto, o regime do PIS e da COFINS é não cumulativo. Pede-se considerar o cálculo anual para as contribuições.
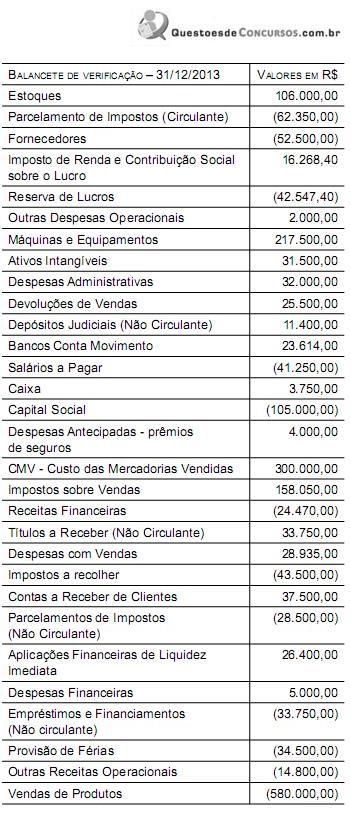
Assinale a alternativa com o valor, em R$, da contribuição social para PIS sobre as Receitas de Vendas de Produtos, de acordo com a legislação pertinente.
Considere: não ocorreram créditos por entrada de insumos para tal cálculo.
• O fechamento do balanço será em 31 de dezembro de 2013, portanto, trata-se de um balancete para tal fechamento. Nesse caso, o candidato deverá realizar tal fechamento.
• A empresa está enquadrada no sistema de apuração de imposto de renda e da contribuição social pelo Lucro Real, portanto, o regime do PIS e da COFINS é não cumulativo. Pede-se considerar o cálculo anual para as contribuições.
Assinale a alternativa com o valor, em R$, da contribuição social para PIS sobre as Receitas de Vendas de Produtos, de acordo com a legislação pertinente.
Considere: não ocorreram créditos por entrada de insumos para tal cálculo.
Ano: 2015
Banca:
VUNESP
Órgão:
Prefeitura de Caieiras - SP
Prova:
VUNESP - 2015 - Câmara Municipal de Caieiras - SP - Assistente de Contabilidade |
Q481124
Contabilidade Geral
Com base no balancete de verificação da empresa Cristais Transparentes Indústria e Comércio de Plástico Ltda., em 31 de dezembro de 2013, demonstrado a seguir, responda à questão. Seguem algumas informações adicionais.
• O fechamento do balanço será em 31 de dezembro de 2013, portanto, trata-se de um balancete para tal fechamento. Nesse caso, o candidato deverá realizar tal fechamento.
• A empresa está enquadrada no sistema de apuração de imposto de renda e da contribuição social pelo Lucro Real, portanto, o regime do PIS e da COFINS é não cumulativo. Pede-se considerar o cálculo anual para as contribuições.
Assinale a alternativa com o valor, em R$, da contribuição social para a COFINS sobre as Receitas de Vendas de Produtos, de acordo com a legislação pertinente.
Considere: não ocorreram créditos por entrada de insumos para tal cálculo.
Ano: 2015
Banca:
VUNESP
Órgão:
Prefeitura de Caieiras - SP
Prova:
VUNESP - 2015 - Câmara Municipal de Caieiras - SP - Assistente de Contabilidade |
Q481123
Contabilidade Geral
Com base no balancete de verificação da empresa Cristais Transparentes Indústria e Comércio de Plástico Ltda., em 31 de dezembro de 2013, demonstrado a seguir, responda à questão. Seguem algumas informações adicionais.
• O fechamento do balanço será em 31 de dezembro de 2013, portanto, trata-se de um balancete para tal fechamento. Nesse caso, o candidato deverá realizar tal fechamento.
• A empresa está enquadrada no sistema de apuração de imposto de renda e da contribuição social pelo Lucro Real, portanto, o regime do PIS e da COFINS é não cumulativo. Pede-se considerar o cálculo anual para as contribuições.
O Patrimônio Líquido, em R$, após o encerramento do exercício é de
Ano: 2015
Banca:
VUNESP
Órgão:
Prefeitura de Caieiras - SP
Prova:
VUNESP - 2015 - Câmara Municipal de Caieiras - SP - Assistente de Contabilidade |
Q481122
Contabilidade Geral
Com base no balancete de verificação da empresa Cristais
Transparentes Indústria e Comércio de Plástico Ltda., em 31
de dezembro de 2013, demonstrado a seguir, responda à questão. Seguem algumas informações
adicionais.
• O fechamento do balanço será em 31 de dezembro de 2013, portanto, trata-se de um balancete para tal fechamento. Nesse caso, o candidato deverá realizar tal fechamento.
• A empresa está enquadrada no sistema de apuração de imposto de renda e da contribuição social pelo Lucro Real, portanto, o regime do PIS e da COFINS é não cumulativo. Pede-se considerar o cálculo anual para as contribuições.
Demonstra o lucro líquido do exercício, bem como lançamento contábil para o encerramento do balanço, a seguinte alternativa:
Ano: 2015
Banca:
VUNESP
Órgão:
Prefeitura de Caieiras - SP
Prova:
VUNESP - 2015 - Câmara Municipal de Caieiras - SP - Assistente de Contabilidade |
Q481121
Contabilidade Geral
Segundo as Normas da Profissão, o Contador poderá exercer determinados cargos dentro de uma organização, considerados de influência. Esperam-se desse profissional comportamento ético e atitudes exemplares. Todavia, o cumprimento dos princípios éticos pode, potencialmente, ser ameaçado por ampla gama de cir- cunstâncias e relacionamentos.
Nesse caso, assinale a alternativa que apresenta um exemplo de circunstância que pode ser uma ameaça de interesse próprio para o contador interno.
Nesse caso, assinale a alternativa que apresenta um exemplo de circunstância que pode ser uma ameaça de interesse próprio para o contador interno.
Ano: 2015
Banca:
VUNESP
Órgão:
Prefeitura de Caieiras - SP
Prova:
VUNESP - 2015 - Câmara Municipal de Caieiras - SP - Assistente de Contabilidade |
Q481120
Contabilidade Geral
De acordo com as Normas da profissão contábil, o profissional deverá seguir determinados princípios. O princípio que impõe a todos os profissionais da contabilidade a obrigação de não comprometer seu julgamento profissional ou do negócio em decorrência de comportamento tendencioso, conflito de interesse ou influência indevida de outros, é
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Analista do Tesouro Estadual - Conhecimentos Específicos |
Q476926
Contabilidade Geral
O valor do Patrimônio Líquido da Cia. Bons Negócios, em determinada data, era R$ 36.000.000,00 e o valor justo líquido dos seus ativos e passivos identificáveis era, na mesma data, R$ 45.000.000,00. A Cia. Investidora adquiriu, nesta data, 60% das ações da Cia. Bons Negócios por R$ 33.000.000,00.
Sabendo que a Cia. Investidora passou a deter o controle da Cia. Bons Negócios e que a participação dos não controladores é mensurada pela parte que lhes cabe no valor justo líquido dos ativos e passivos identificáveis da Cia. Bons Negócios, os valores reconhecidos no grupo Investimentos (no balanço individual da Cia. Investidora) e no grupo Intangíveis (no balanço consolidado) foram, respectivamente, em reais:
Sabendo que a Cia. Investidora passou a deter o controle da Cia. Bons Negócios e que a participação dos não controladores é mensurada pela parte que lhes cabe no valor justo líquido dos ativos e passivos identificáveis da Cia. Bons Negócios, os valores reconhecidos no grupo Investimentos (no balanço individual da Cia. Investidora) e no grupo Intangíveis (no balanço consolidado) foram, respectivamente, em reais:
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Analista do Tesouro Estadual - Conhecimentos Específicos |
Q476925
Contabilidade Geral
Os Balanços Patrimoniais da Empresa Internacional S.A. em 31/12/2012 e 31/12/2013 e a Demonstração do Resultado para o
ano de 2013 são apresentados a seguir (valores em reais):
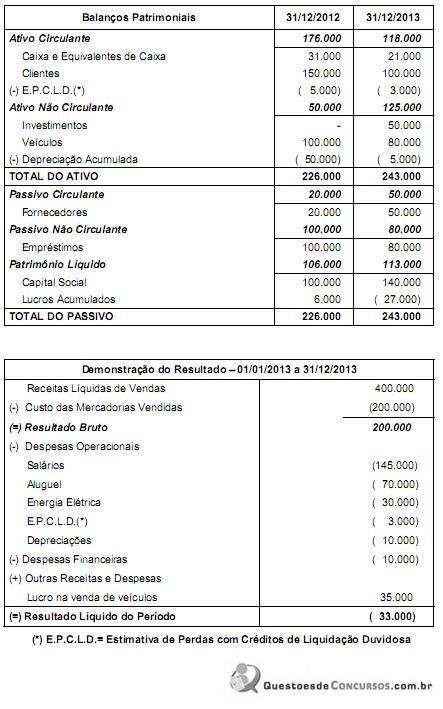
Informações Adicionais:
- Os investimentos são avaliados pelo Método de Custo.
- Todos os veículos existentes em 31/12/2012 foram vendidos em 30/06/2013. A taxa de depreciação destes bens era 10% ao ano.
- O aumento de capital foi efetuado com a entrega de veículos no valor de R$ 20.000,00 e o restante em dinheiro.
- Os empréstimos existentes em 31/12/2012 foram integralmente pagos em 01/01/2013.
- As despesas financeiras são pagas no próprio período a que competem. A empresa classifica os pagamentos de juros como operacionais.
O valor correspondente ao caixa gerado pelas Atividades Operacionais no ano de 2013 foi, em reais:
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Analista do Tesouro Estadual - Conhecimentos Específicos |
Q476924
Contabilidade Geral
O valor total do Patrimônio Líquido de uma empresa constituída na forma de sociedade por ações, em 31/12/2012, era R$ 2.720.000,00. O valor do Capital Social Realizado registrado era R$ 1.900.000,00, a Reserva Legal constituída até esta data totalizava R$ 360.000,00 e não havia Reserva de Capital. O lucro líquido obtido pela empresa, em 2013, foi R$ 760.000,00 e a empresa não constituiu nenhuma reserva além da estabelecida por lei (Reserva Legal).
Sabendo-se que o estatuto social da empresa previa a distribuição de 40% do lucro passível de distribuição (Lucro Líquido diminuído da Reserva Legal constituída no período), os valores da Reserva Legal e do Patrimônio Líquido evidenciados no Balanço Patrimonial de 31/12/2013 foram, respectivamente, em reais:
Sabendo-se que o estatuto social da empresa previa a distribuição de 40% do lucro passível de distribuição (Lucro Líquido diminuído da Reserva Legal constituída no período), os valores da Reserva Legal e do Patrimônio Líquido evidenciados no Balanço Patrimonial de 31/12/2013 foram, respectivamente, em reais:
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Analista do Tesouro Estadual - Conhecimentos Específicos |
Q476923
Contabilidade Geral
A empresa Italiana S.A. apresentava em seu Balanço Patrimonial de 31/12/2012 os seguintes saldos em contas específicas de investimentos em outras empresas: - Investimento na Empresa Roma = R$ 300.000,00
- Investimento na Empresa Milão
= R$ 40.000,00
O investimento na Empresa Roma é avaliado pelo Método da Equivalência Patrimonial e o investimento na Empresa Milão é avaliado pelo Método de Custo. Durante o ano de 2013, a empresa Italiana S.A. recebeu os seguintes valores de dividendos:
- Da Empresa Roma = R$ 20.000,00
- Da Empresa Milão = R$ 5.000,00
A empresa Italiana S.A. detém uma participação de 60% na Empresa Roma e de 5% na Empresa Milão e os resultados líquidos apurados pelas duas empresas, em 2013, foram os seguintes:
Empresa Lucro Líquido em 2013
Roma R$ 50.000,00
Milão R$ 20.000,00
Os valores correspondentes ao Investimento na Empresa Roma e ao Investimento na Empresa Milão que devem ser evidenciados no Balanço Patrimonial individual da empresa Italiana S.A. de 31/12/2013 são, respectivamente, em reais:
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Analista do Tesouro Estadual - Conhecimentos Específicos |
Q476922
Contabilidade Geral
Em 30/09/2012, uma empresa adquiriu veículos pelo valor de R$ 180.000,00. Todos os veículos têm vida útil econômica de 5 anos para a empresa e o valor residual estimado para todos os veículos, em conjunto, no final do 5º ano é R$ 30.000,00. A empresa adota o método das quotas constantes para o cálculo da despesa mensal de depreciação. No final de 2012, a empresa realizou o teste de recuperabilidade do custo (“impairment") para os bens do ativo imobilizado e identificou os valores disponíveis, conforme a tabela a seguir, referentes aos veículos adquiridos em 30/09/2012:
Data Valor Justo Valor em uso
31/12/2012 R$ 155.000,00 R$ 170.000,00
O valor contábil dos veículos, considerados em conjunto, evidenciado no Balanço Patrimonial de 31/12/2012 foi, em reais:
Data Valor Justo Valor em uso
31/12/2012 R$ 155.000,00 R$ 170.000,00
O valor contábil dos veículos, considerados em conjunto, evidenciado no Balanço Patrimonial de 31/12/2012 foi, em reais:
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Analista do Tesouro Estadual - Conhecimentos Específicos |
Q476921
Contabilidade Geral
Uma máquina foi adquirida pelo valor de R$ 10.000.000,00 em 02/01/2012. A empresa definiu que a máquina seria utilizada por 10 anos e o valor residual esperado no final deste prazo era R$ 1.000.000,00. Sabendo-se que a empresa adotou o método das quotas constantes para a determinação da depreciação e que optou por vender a máquina no dia 30/06/2014 por R$ 8.000.000,00, o resultado apurado na venda da máquina que será evidenciado na Demonstração do Resultado de 2014 será, em reais:
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Analista do Tesouro Estadual - Conhecimentos Específicos |
Q476920
Contabilidade Geral
As transações de compra e venda de uma determinada mercadoria realizadas por uma empresa, durante o ano de 2013, são
apresentadas, em ordem cronológica, no quadro a seguir:
Data Transação
18/02 Compra de 100.000 unidades ao preço unitário de R$ 2,00.
10/04 Pagamento de frete pela compra efetuada em 18/02 no valor total de R$ 20.000,00.
20/06 Compra de 100.000 unidades ao preço unitário de R$ 2,40.
30/07 Venda de 100.000 unidades pelo valor total de R$ 60.500,00.
20/08 Devolução de 10.000 unidades da compra efetuada em 18/02 por não atenderem
às especificações.
18/10 Concessão de um abatimento de R$ 500,00 na venda realizada em 30/07.
Sabendo-se que a empresa não mantinha estoque da mercadoria no início do ano de 2013 e que adota o Método da Média Ponderada Móvel para a avaliação do estoque, o valor evidenciado para a conta Estoque no Balanço Patrimonial de 31/12/2013 foi, em reais:
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Analista do Tesouro Estadual - Conhecimentos Específicos |
Q476919
Contabilidade Geral
Em 30/09/2013, uma empresa obteve um empréstimo no valor de R$ 200.000,00 que será liquidado integralmente (principal e juros) em 30/09/2016. A taxa de juros compostos contratada foi 1% ao mês e o saldo do empréstimo é corrigido por um índice de preços que variou 3% entre a data da obtenção do empréstimo e a data de 31/12/2013. Considere que os meses são de 30 dias corridos.
O valor contábil evidenciado no Balanço Patrimonial de 31/12/2013 deste empréstimo foi, em reais:
O valor contábil evidenciado no Balanço Patrimonial de 31/12/2013 deste empréstimo foi, em reais:

 Conheça nossos planos