Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.384 questões


Q492437
Contabilidade Geral
A afirmação que NÃO está de acordo com os preceitos da NBC TG ESTRUTURA CONCEITUAL é:
Q492436
Contabilidade Geral
Durante o exercício X5, uma sociedade empresária realizou as seguintes transações:
• Compra de mercadorias: R$ 400.000,00 (com ICMS incluso de 15%) – 40% das compras foram pagas no exercício;
• Venda de mercadorias: R$ 1.100.000,00 (ICMS Sobre Vendas 15%; PIS Sobre Faturamento 5%) – 90% do total das vendas foi recebido durante o exercício;
• Apropriação do saldo de despesas antecipadas (seguros) constante do balanço de X4: R$ 12.000,00;
• Aquisição à vista de móveis e utensílios: R$ 60.000,00;
• Compra de ações da própria empresa para manutenção temporária em tesouraria: R$ 5.000;
• Aumento de capital com o total de reservas de lucros: R$ 120.000,00;
• Receita de equivalência patrimonial com coligada: R$ 30.000,00;
• Despesas com vendas contabilizadas e pagas no período: R$ 24.000,00;
• Despesas de aluguéis do período: R$ 50.000,00 (pagamento de 60% no exercício);
• Depreciação de móveis e utensílios: R$ 5.000,00; depreciação de edifícios: R$ 28.000,00;
• Pagamento de seguros para o exercício seguinte: R$ 10.000,00;
• Os tributos sobre as vendas foram totalmente recolhidos no período – não havia saldo a recuperar ou a recolher no início do exercício;
• Os tributos sobre o lucro são de R$ 22.000,00 e serão pagos no exercício seguinte.
• Informações adicionais: o saldo da conta Estoque de mercadorias no início de X5 era de R$ 2.000,00 e o Estoque final de mercadorias: R$ 23.000,00.
A variação que representa o impacto das transações mencionadas no total do Patrimônio Líquido da sociedade, cujos dados foram apresentados no TEXTO 2, antes da apuração do resultado do período, é:
Q492435
Contabilidade Geral
Durante o exercício X5, uma sociedade empresária realizou as seguintes transações:
• Compra de mercadorias: R$ 400.000,00 (com ICMS incluso de 15%) – 40% das compras foram pagas no exercício;
• Venda de mercadorias: R$ 1.100.000,00 (ICMS Sobre Vendas 15%; PIS Sobre Faturamento 5%) – 90% do total das vendas foi recebido durante o exercício;
• Apropriação do saldo de despesas antecipadas (seguros) constante do balanço de X4: R$ 12.000,00;
• Aquisição à vista de móveis e utensílios: R$ 60.000,00;
• Compra de ações da própria empresa para manutenção temporária em tesouraria: R$ 5.000;
• Aumento de capital com o total de reservas de lucros: R$ 120.000,00;
• Receita de equivalência patrimonial com coligada: R$ 30.000,00;
• Despesas com vendas contabilizadas e pagas no período: R$ 24.000,00;
• Despesas de aluguéis do período: R$ 50.000,00 (pagamento de 60% no exercício);
• Depreciação de móveis e utensílios: R$ 5.000,00; depreciação de edifícios: R$ 28.000,00;
• Pagamento de seguros para o exercício seguinte: R$ 10.000,00;
• Os tributos sobre as vendas foram totalmente recolhidos no período – não havia saldo a recuperar ou a recolher no início do exercício;
• Os tributos sobre o lucro são de R$ 22.000,00 e serão pagos no exercício seguinte.
• Informações adicionais: o saldo da conta Estoque de mercadorias no início de X5 era de R$ 2.000,00 e o Estoque final de mercadorias: R$ 23.000,00.
Levando-se em conta os dados do TEXTO 2, o resultado do exercício que constará da Demonstração do Resultado será de:
Q492434
Contabilidade Geral
Durante o exercício X5, uma sociedade empresária realizou as seguintes transações:
• Compra de mercadorias: R$ 400.000,00 (com ICMS incluso de 15%) – 40% das compras foram pagas no exercício;
• Venda de mercadorias: R$ 1.100.000,00 (ICMS Sobre Vendas 15%; PIS Sobre Faturamento 5%) – 90% do total das vendas foi recebido durante o exercício;
• Apropriação do saldo de despesas antecipadas (seguros) constante do balanço de X4: R$ 12.000,00;
• Aquisição à vista de móveis e utensílios: R$ 60.000,00;
• Compra de ações da própria empresa para manutenção temporária em tesouraria: R$ 5.000;
• Aumento de capital com o total de reservas de lucros: R$ 120.000,00;
• Receita de equivalência patrimonial com coligada: R$ 30.000,00;
• Despesas com vendas contabilizadas e pagas no período: R$ 24.000,00;
• Despesas de aluguéis do período: R$ 50.000,00 (pagamento de 60% no exercício);
• Depreciação de móveis e utensílios: R$ 5.000,00; depreciação de edifícios: R$ 28.000,00;
• Pagamento de seguros para o exercício seguinte: R$ 10.000,00;
• Os tributos sobre as vendas foram totalmente recolhidos no período – não havia saldo a recuperar ou a recolher no início do exercício;
• Os tributos sobre o lucro são de R$ 22.000,00 e serão pagos no exercício seguinte.
• Informações adicionais: o saldo da conta Estoque de mercadorias no início de X5 era de R$ 2.000,00 e o Estoque final de mercadorias: R$ 23.000,00.
Partindo-se dos dados do TEXTO 2 na elaboração da Demonstração dos Fluxos de Caixa, o total de caixa gerado pelas atividades operacionais no período será de:
Q492433
Contabilidade Geral
Texto 2
Durante o exercício X5, uma sociedade empresária realizou as seguintes transações:
• Compra de mercadorias: R$ 400.000,00 (com ICMS incluso de 15%) – 40% das compras foram pagas no exercício;
• Venda de mercadorias: R$ 1.100.000,00 (ICMS Sobre Vendas 15%; PIS Sobre Faturamento 5%) – 90% do total das vendas foi recebido durante o exercício;
• Apropriação do saldo de despesas antecipadas (seguros) constante do balanço de X4: R$ 12.000,00;
• Aquisição à vista de móveis e utensílios: R$ 60.000,00;
• Compra de ações da própria empresa para manutenção temporária em tesouraria: R$ 5.000;
• Aumento de capital com o total de reservas de lucros: R$ 120.000,00;
• Receita de equivalência patrimonial com coligada: R$ 30.000,00;
• Despesas com vendas contabilizadas e pagas no período: R$ 24.000,00;
• Despesas de aluguéis do período: R$ 50.000,00 (pagamento de 60% no exercício);
• Depreciação de móveis e utensílios: R$ 5.000,00; depreciação de edifícios: R$ 28.000,00;
• Pagamento de seguros para o exercício seguinte: R$ 10.000,00;
• Os tributos sobre as vendas foram totalmente recolhidos no período – não havia saldo a recuperar ou a recolher no início do exercício;
• Os tributos sobre o lucro são de R$ 22.000,00 e serão pagos no exercício seguinte.
• Informações adicionais: o saldo da conta Estoque de mercadorias no início de X5 era de R$ 2.000,00 e o Estoque final de mercadorias: R$ 23.000,00.
Considere as informações do TEXTO 2. Se o saldo da conta Investimentos Permanentes em Coligadas em 31/12/X4 era de R$ 200.000,00, o saldo em 31/12/X5 deverá ser de:
Q492432
Contabilidade Geral
A opção que contém apenas contas integrantes da Demonstração do Resultado do Período é:
Q492431
Contabilidade Geral
TEXTO 1
Uma sociedade empresária adquiriu dois terrenos por R$ 50.000,00 cada um. Na transação, a sociedade pagou 50% à vista e aceitou uma duplicata do restante da dívida com vencimento para 90 dias. No dia seguinte à aquisição, a empresa começou a construir um prédio em um desses terrenos para utilizar em suas atividades futuramente. No primeiro mês de obras, foram investidos R$ 20.000,00 em dinheiro no pagamento de materiais e mão de obra.
Considerando-se as informações constantes no TEXTO 1, o lançamento que representa o registro mais adequado dos recursos investidos no prédio que está sendo construído pela sociedade é:
Q492430
Contabilidade Geral
TEXTO 1
Uma sociedade empresária adquiriu dois terrenos por R$ 50.000,00 cada um. Na transação, a sociedade pagou 50% à vista e aceitou uma duplicata do restante da dívida com vencimento para 90 dias. No dia seguinte à aquisição, a empresa começou a construir um prédio em um desses terrenos para utilizar em suas atividades futuramente. No primeiro mês de obras, foram investidos R$ 20.000,00 em dinheiro no pagamento de materiais e mão de obra.
Contabilizando-se as operações de aquisição e construção do imobilizado indicadas no TEXTO 1, sem levar em conta quaisquer implicações de ordem tributária e sem ajustes a valor presente, o ativo da empresa aumentará em
Q492429
Contabilidade Geral
Uma sociedade empresária tinha um capital social de R$ 800.000,00, cuja metade ainda não havia sido integralizada. Os sócios decidiram integralizar a quantia de R$ 60.000,00, com a transferência de um veículo de um deles para a sociedade.
O registro contábil da integralização do capital social é:
O registro contábil da integralização do capital social é:
Ano: 2015
Banca:
COMPERVE - UFRN
Órgão:
UFRN
Prova:
COMPERVE - 2015 - UFRN - Auxiliar em Administração |
Q491095
Contabilidade Geral
Espelha a situação empresarial ao término de cada exercício, representando uma posição estática da mesma, sendo composta por três grupos de contas: ativo, passivo e patrimônio líquido.
O texto acima se refere à demonstração contábil denominada
O texto acima se refere à demonstração contábil denominada
Q490746
Contabilidade Geral
Com base nas normas legais do Programa de Formação do Patrimônio do Servidor Público (PASEP), julgue o item que se segue.
Considere que uma entidade, anteriormente tributada com base no lucro presumido, passe a adotar o regime de tributação com base no lucro real e, em decorrência dessa opção, sujeite-se à incidência não cumulativa da contribuição do PASEP. Nessa situação, a entidade terá direito a desconto correspondente ao aproveitamento do crédito presumido.
Considere que uma entidade, anteriormente tributada com base no lucro presumido, passe a adotar o regime de tributação com base no lucro real e, em decorrência dessa opção, sujeite-se à incidência não cumulativa da contribuição do PASEP. Nessa situação, a entidade terá direito a desconto correspondente ao aproveitamento do crédito presumido.
Q490745
Contabilidade Geral
Com base nas normas legais do Programa de Formação do Patrimônio do Servidor Público (PASEP), julgue o item que se segue.
Se determinado serviço for prestado a pessoa jurídica domiciliada no exterior e o pagamento desse serviço constituir ingresso de divisas no Brasil, a alíquota do PASEP será reduzida a zero.
Se determinado serviço for prestado a pessoa jurídica domiciliada no exterior e o pagamento desse serviço constituir ingresso de divisas no Brasil, a alíquota do PASEP será reduzida a zero.
Q490744
Contabilidade Geral
Com base nas normas legais do Programa de Formação do Patrimônio do Servidor Público (PASEP), julgue o item que se segue.
Se determinado crédito for baixado como perda, mas em momento posterior for recuperado, então o valor correspondente ao referido crédito integrará, para efeito de incidência da contribuição para o PASEP, o faturamento mensal da empresa.
Se determinado crédito for baixado como perda, mas em momento posterior for recuperado, então o valor correspondente ao referido crédito integrará, para efeito de incidência da contribuição para o PASEP, o faturamento mensal da empresa.
Q490705
Contabilidade Geral
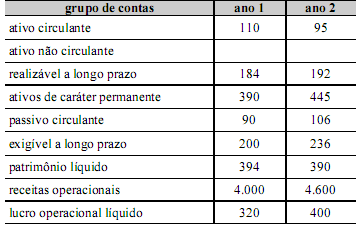
Considerando que a tabela acima, cujos valores estão descritos em R$ milhões, tenha sido extraída da contabilidade de determinada empresa ao longo de dois exercícios consecutivos, julgue o item subsequente.
A relação entre passivos onerosos e ativo total foi mais favorável no ano 1.
Q490700
Contabilidade Geral
Julgue o item abaixo, relativo a receitas e despesas.
Os aumentos de benefícios econômicos empresariais em espécie relacionados a contribuições dos detentores de instrumentos patrimoniais, que gerem aumento do patrimônio líquido, denominam-se receita.
Os aumentos de benefícios econômicos empresariais em espécie relacionados a contribuições dos detentores de instrumentos patrimoniais, que gerem aumento do patrimônio líquido, denominam-se receita.
Q490695
Contabilidade Geral
Com relação a avaliação e mensuração de itens patrimoniais, julgue o item que se segue.
O valor da depreciação de um ativo imobilizado pode ser calculado por vários métodos, mas, uma vez escolhido, o método deve ser mantido até a baixa do ativo em questão.
O valor da depreciação de um ativo imobilizado pode ser calculado por vários métodos, mas, uma vez escolhido, o método deve ser mantido até a baixa do ativo em questão.
Q490694
Contabilidade Geral
Com relação a avaliação e mensuração de itens patrimoniais, julgue o item que se segue.
Considere que uma máquina industrial tenha sido adquirida por R$ 120 mil e, posteriormente, tenha sofrido depreciação de R$ 20 mil. O valor em uso dessa máquina foi calculado em R$ 95 mil e seu valor líquido de venda foi apurado em R$ 97,5 mil. Nessa situação, caso a empresa deseje manter o bem em operação, deveria constituir provisão para redução ao valor recuperável de R$ 5 mil.
Considere que uma máquina industrial tenha sido adquirida por R$ 120 mil e, posteriormente, tenha sofrido depreciação de R$ 20 mil. O valor em uso dessa máquina foi calculado em R$ 95 mil e seu valor líquido de venda foi apurado em R$ 97,5 mil. Nessa situação, caso a empresa deseje manter o bem em operação, deveria constituir provisão para redução ao valor recuperável de R$ 5 mil.
Q490693
Contabilidade Geral
Com relação a avaliação e mensuração de itens patrimoniais, julgue o item que se segue.
A fórmula Black-Scholes-Merton de precificação de opções é uma técnica de apuração do valor justo, segundo a abordagem de mercado.
A fórmula Black-Scholes-Merton de precificação de opções é uma técnica de apuração do valor justo, segundo a abordagem de mercado.
Q490692
Contabilidade Geral
Com relação a avaliação e mensuração de itens patrimoniais, julgue o item que se segue.
O valor justo do bem do ativo imobilizado pode ser mensurado em função do custo de reposição do bem.
O valor justo do bem do ativo imobilizado pode ser mensurado em função do custo de reposição do bem.
Q490691
Contabilidade Geral
Com relação a avaliação e mensuração de itens patrimoniais, julgue o item que se segue.
Na transação entre duas empresas coligadas, a mensuração do valor justo fica prejudicada.
Na transação entre duas empresas coligadas, a mensuração do valor justo fica prejudicada.

 Conheça nossos planos