Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.384 questões


Ano: 2015
Banca:
FGV
Órgão:
TJ-BA
Prova:
FGV - 2015 - TJ-BA - Analista Judiciário - Contabilidade - Reaplicação |
Q500219
Contabilidade Geral
O CPC 07 (R1) orienta que as subvenções governamentais relacionadas a ativos, inclusive ativos não monetários mensurados ao valor justo, devem ser apresentadas:
Ano: 2015
Banca:
FGV
Órgão:
TJ-BA
Prova:
FGV - 2015 - TJ-BA - Analista Judiciário - Contabilidade - Reaplicação |
Q500218
Contabilidade Geral
A Cia Longo Tempo atua no ramo de mineração. Em um dado exercício, a companhia calculou em R$ 30 milhões o valor em uso de uma das minas exploradas, antes dos custos de restauração do local, estimados em R$ 8 milhões. O valor contábil dessa mina é de R$ 25 milhões. A Cia Longo Tempo recebeu uma oferta de R$ 22 milhões pela venda da mina, com custos de R$ 2 milhões. De acordo com o CPC 01 (R1), ao final do exercício a Cia Longo Tempo deverá reduzir o valor da mina em (milhões):
Ano: 2015
Banca:
FGV
Órgão:
TJ-BA
Prova:
FGV - 2015 - TJ-BA - Analista Judiciário - Contabilidade - Reaplicação |
Q500217
Contabilidade Geral
A Cia Tempo Novo assinou um contrato de arrendamento mercantil em 01/03/20x1 para uso de um ativo durante nove anos, mas a vida econômica é de 10 anos. O ativo tem valor justo de R$ 2,4 milhões, enquanto o valor presente das parcelas do contrato de arrendamento é de R$ 2,2 milhões. O ativo foi recebido na data da assinatura do contrato, quando se deu também o pagamento da primeira parcela. De acordo com o CPC 06 (R1), a Cia Tempo Novo:
Ano: 2015
Banca:
FGV
Órgão:
TJ-BA
Prova:
FGV - 2015 - TJ-BA - Analista Judiciário - Contabilidade - Reaplicação |
Q500216
Contabilidade Geral
Os eventos subsequentes ao período a que se referem as demonstrações contábeis podem originar ou não ajustes nas demonstrações. Constitui um exemplo de evento subsequente que não origina ajustes nas demonstrações contábeis:
Ano: 2015
Banca:
FGV
Órgão:
TJ-BA
Prova:
FGV - 2015 - TJ-BA - Analista Judiciário - Contabilidade - Reaplicação |
Q500215
Contabilidade Geral
A Cia Belos Tempos concluiu a preparação das demonstrações contábeis do exercício encerrado em 31 de dezembro de 2013 no dia 23 de fevereiro de 2014. A administração autorizou a emissão das demonstrações em 07 de março de 2014. As demonstrações contábeis foram disponibilizadas aos acionistas em 17 de março de 2014. A assembleia aprovou as demonstrações em 26 de março de 2014. As demonstrações foram arquivadas junto ao órgão de regulação do mercado em 31 de março de 2014. De acordo com o CPC 24, as demonstrações da Cia Belos Tempos deverão considerar os eventos subsequentes ocorridos até:
Ano: 2015
Banca:
FGV
Órgão:
TJ-BA
Prova:
FGV - 2015 - TJ-BA - Analista Judiciário - Contabilidade - Reaplicação |
Q500214
Contabilidade Geral
A Cia Bons Tempos apresenta preponderância de itens de natureza intangível em seu ativo. No segundo trimestre de um dado exercício, em decorrência de mudanças no cenário econômico e no mercado em que opera, a companhia contratou um especialista independente para avaliar os seus ativos. Após o trabalho, o especialista informou à empresa acerca de mudança relevante e material no valor contábil de suas patentes.
A partir das orientações do CPC 23 - Políticas Contábeis, Mudança de Estimativa e Retificação de Erro, a empresa deverá:
A partir das orientações do CPC 23 - Políticas Contábeis, Mudança de Estimativa e Retificação de Erro, a empresa deverá:
Ano: 2015
Banca:
FGV
Órgão:
TJ-BA
Prova:
FGV - 2015 - TJ-BA - Analista Judiciário - Contabilidade - Reaplicação |
Q500213
Contabilidade Geral
Considere as informações a seguir, relativas à Cia Tempos Modernos:
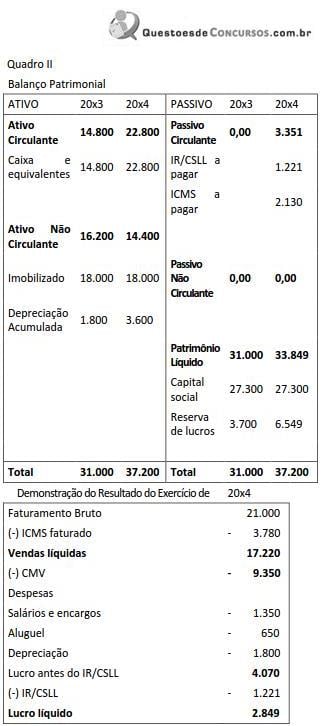
Descrição das transações:
a) Aquisição de mercadorias à vista, no valor de 11.000,00 (Alíquota do ICMS: 18%; Compras líquidas = 9.350,00)
b) Receita de vendas de mercadorias no período: 21.000,00 (Alíquota do ICMS: 18%; Vendas líquidas = 17.220,00)
c) Pagamento de Pessoal: 1.350,00 (Sendo: 1.150,00 salários, férias e 13º; 200,00 contribuições ao INSS)
d) Pagamento de despesas de aluguel: 650,00
e) Taxa de depreciação dos itens do Imobilizado: 10%
f) Alíquota de IR/CSLL: 30% do lucro líquido
Do valor total adicionado da Cia Tempos Modernos no exercício de 20x4 (Quadro II), o percentual que coube ao Governo foi de:
Ano: 2015
Banca:
FGV
Órgão:
TJ-BA
Prova:
FGV - 2015 - TJ-BA - Analista Judiciário - Contabilidade - Reaplicação |
Q500212
Contabilidade Geral
Considere as informações a seguir, relativas à Cia Tempos Modernos:
Descrição das transações:
a) Aquisição de mercadorias à vista, no valor de 11.000,00 (Alíquota do ICMS: 18%; Compras líquidas = 9.350,00)
b) Receita de vendas de mercadorias no período: 21.000,00 (Alíquota do ICMS: 18%; Vendas líquidas = 17.220,00)
c) Pagamento de Pessoal: 1.350,00 (Sendo: 1.150,00 salários, férias e 13º; 200,00 contribuições ao INSS)
d) Pagamento de despesas de aluguel: 650,00
e) Taxa de depreciação dos itens do Imobilizado: 10% f) Alíquota de IR/CSLL: 30% do lucro líquido
O valor adicionado a distribuir, apurado pela Cia Tempos Modernos (Quadro II), no exercício de 20x4, foi de:
Ano: 2015
Banca:
FGV
Órgão:
TJ-BA
Prova:
FGV - 2015 - TJ-BA - Analista Judiciário - Contabilidade - Reaplicação |
Q500211
Contabilidade Geral
Considere as informações a seguir, relativas à Cia Novo Tempo:
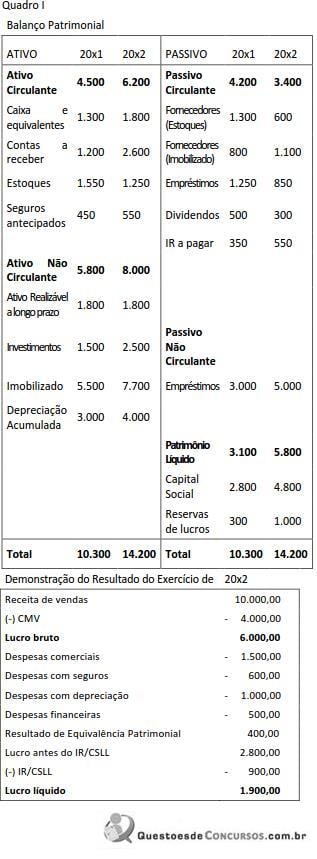
Informações adicionais:
a) o aumento de capital foi efetivado em dinheiro;
b) as despesas financeiras foram pagas no exercício;
c) as despesas com seguros referem-se às apropriações de despesas pagas antecipadamente.
O Fluxo de Caixa Líquido das Atividades de Financiamento da Cia Novo Tempo (Quadro I), no exercício de 20x2, foi de:
Ano: 2015
Banca:
FGV
Órgão:
TJ-BA
Prova:
FGV - 2015 - TJ-BA - Analista Judiciário - Contabilidade - Reaplicação |
Q500210
Contabilidade Geral
Considere as informações a seguir, relativas à Cia Novo Tempo:
Informações adicionais:
a) o aumento de capital foi efetivado em dinheiro;
b) as despesas financeiras foram pagas no exercício;
c) as despesas com seguros referem-se às apropriações de despesas pagas
antecipadamente.
O Fluxo de Caixa Líquido das Atividades Operacionais da Cia Novo Tempo (Quadro I), no exercício de 20x2, foi de:
Ano: 2015
Banca:
FGV
Órgão:
TJ-BA
Prova:
FGV - 2015 - TJ-BA - Analista Judiciário - Contabilidade - Reaplicação |
Q500209
Contabilidade Geral
De acordo com o CPC 26 (R1), ajustes originados de operações com instrumentos financeiros acarretam mutações no patrimônio líquido durante um período contábil, e resultam de transações e outros eventos não derivados de transações com os sócios. Nas demonstrações contábeis, as mutações dessa natureza são classificadas como:
Ano: 2015
Banca:
FGV
Órgão:
TJ-BA
Prova:
FGV - 2015 - TJ-BA - Analista Judiciário - Contabilidade - Reaplicação |
Q500208
Contabilidade Geral
Quando, ao divulgar suas demonstrações financeiras, uma entidade omite uma informação ou realiza uma divulgação distorcida, de forma a influenciar decisões que os usuários tomam com base na informação contábil-financeira, pode-se dizer que há uma referência à característica qualitativa da:
Ano: 2015
Banca:
FGV
Órgão:
TJ-BA
Prova:
FGV - 2015 - TJ-BA - Analista Judiciário - Contabilidade - Reaplicação |
Q500207
Contabilidade Geral
Durante o exercício de 20x2 uma empresa, caracterizada como sociedade anônima de capital aberto, passou por sérias dificuldades financeiras em decorrência de mudanças no cenário econômico e no mercado externo. A empresa declara dividendos com base no resultado contábil e nas normas societárias. Não havia saldo de reservas e nem de lucros acumulados no balanço do exercício anterior. No citado exercício a empresa não pôde declarar dividendos. Considerando exclusivamente as informações dadas, pode-se afirmar que, ao final do exercício:
Ano: 2015
Banca:
IDECAN
Órgão:
INMETRO
Prova:
IDECAN - 2015 - INMETRO - Assistente Executivo em Metrologia e Qualidade - Administração |
Q499477
Contabilidade Geral
Uma empresa comercial, sujeita ao regime normal de apuração do ICMS, apresentou os seguintes dados referentes a um período:
· Compras de mercadorias para revenda – R$ 21.000,00; e,
· Vendas de mercadorias – R$ 40.000,00.
Considerando que a alíquota do ICMS nas operações de compra e venda foi de 18%, qual o valor do imposto que a empresa deverá recolher no período?
· Compras de mercadorias para revenda – R$ 21.000,00; e,
· Vendas de mercadorias – R$ 40.000,00.
Considerando que a alíquota do ICMS nas operações de compra e venda foi de 18%, qual o valor do imposto que a empresa deverá recolher no período?
Ano: 2015
Banca:
IDECAN
Órgão:
INMETRO
Prova:
IDECAN - 2015 - INMETRO - Assistente Executivo em Metrologia e Qualidade - Administração |
Q499476
Contabilidade Geral
“Com base neste critério, a baixa no custo é feita a partir das primeiras compras, equivalendo-se ao raciocínio de que vende-se primeiro as primeiras unidades adquiridas. Com base nesse critério, o valor dos estoques é baseado nas compras mais recentes e a do CMV nas mais antigas.” Tal conceito refere-se ao critério de atribuição de preços aos inventários correspondente ao
Ano: 2015
Banca:
IDECAN
Órgão:
INMETRO
Prova:
IDECAN - 2015 - INMETRO - Assistente Executivo em Metrologia e Qualidade - Administração |
Q499475
Contabilidade Geral
Uma determinada empresa apresentou as seguintes informações:
CMV R$ 53.000,00 ICMS sobre vendas R$ 18.000,00 Despesas operacionais R$ 11.000,00 Provisão para Imposto de Renda R$ 3.120,00 Devolução de vendas R$ 5.000,00 Vendas brutas R$ 100.000,00
Considerando as informações anteriores, o lucro bruto corresponde a
CMV R$ 53.000,00 ICMS sobre vendas R$ 18.000,00 Despesas operacionais R$ 11.000,00 Provisão para Imposto de Renda R$ 3.120,00 Devolução de vendas R$ 5.000,00 Vendas brutas R$ 100.000,00
Considerando as informações anteriores, o lucro bruto corresponde a
Ano: 2015
Banca:
IDECAN
Órgão:
INMETRO
Prova:
IDECAN - 2015 - INMETRO - Assistente Executivo em Metrologia e Qualidade - Administração |
Q499474
Contabilidade Geral
Uma determinada empresa apresentou as seguintes informações:
Caixa R$ 1.000,00 Estoques R$ 3.000,00 Clientes R$ 2.000,00 Fornecedores R$ 1.800,00 Contas a Pagar R$ 700,00 Imóveis R$ 7.000,00 Considerando as informações anteriores, qual é o valor do Patrimônio Líquido?
Caixa R$ 1.000,00 Estoques R$ 3.000,00 Clientes R$ 2.000,00 Fornecedores R$ 1.800,00 Contas a Pagar R$ 700,00 Imóveis R$ 7.000,00 Considerando as informações anteriores, qual é o valor do Patrimônio Líquido?
Ano: 2015
Banca:
IDECAN
Órgão:
INMETRO
Prova:
IDECAN - 2015 - INMETRO - Assistente Executivo em Metrologia e Qualidade - Administração |
Q499473
Contabilidade Geral
“Estudo e controle do patrimônio e de suas variações, para fornecer aos usuários o máximo possível de informações de natureza econômica, financeira e patrimonial, que sejam úteis para a tomada de decisões econômicas.” Em relação ao passivo, é INCORRETO afirmar que o(a)
Ano: 2015
Banca:
IDECAN
Órgão:
INMETRO
Prova:
IDECAN - 2015 - INMETRO - Assistente Executivo em Metrologia e Qualidade - Administração |
Q499472
Contabilidade Geral
“Estudo e controle do patrimônio e de suas variações, para fornecer aos usuários o máximo possível de informações de natureza econômica, financeira e patrimonial, que sejam úteis para a tomada de decisões econômicas.” O conceito se refere ao
Ano: 2015
Banca:
IV - UFG
Órgão:
AL-GO
Prova:
CS-UFG - 2015 - AL-GO - Assistente Legislativo - Assistente Administrativo |
Q497365
Contabilidade Geral
É o grupo de interessados em informações contabeis que usa, principalmente, os relatórios contabeis para deter informações sobre lucratividade, rentabilidade e seguraça de seus investimentos. Esta afirmação refere-se a

 Conheça nossos planos