Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.384 questões


Q503480
Contabilidade Geral
Considere o balancete apresentado a seguir para responder à questão .
Uma sociedade empresária tributada pelo lucro real trimestral apresentou, no primeiro trimestre de 2014, em seu balancete, as seguintes informações:
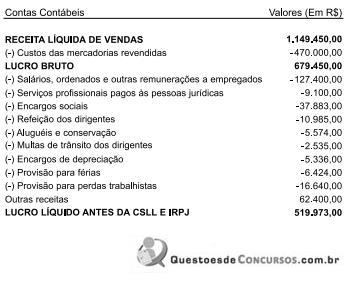
A CSLL (Contribuição Social sobre o Lucro Líquido) do período e o IRPJ (Imposto de Renda da Pessoa Jurídica) do período correspondem, respectivamente, a:
Uma sociedade empresária tributada pelo lucro real trimestral apresentou, no primeiro trimestre de 2014, em seu balancete, as seguintes informações:
A CSLL (Contribuição Social sobre o Lucro Líquido) do período e o IRPJ (Imposto de Renda da Pessoa Jurídica) do período correspondem, respectivamente, a:
Q503462
Contabilidade Geral
No desempenho de suas funções, é vedado ao Profissional da Contabilidade:
Q503458
Contabilidade Geral
Texto associado
Para responder à questão, considere o balancete de verificação a seguir, em 1o de dezembro de 2014, bem como as operações ocorridas no mês de dezembro.
Valores em Reais
Imposto de Renda e Contribuição
Social correntes 2.310,00
Despesas Diversas 2.300,00
Despesas Administrativas 3.500,00
Devoluções de vendas 3.000,00
Custo dos Produtos vendidos 210.000,00
Impostos sobre vendas 45.000,00
Receitas Financeiras - -2.800,00
Despesas de vendas 11.100,00
Despesas Financeiras 3.400,00
Outras Receitas - -2.850,00
vendas de Produtos - -300.000,00
Durante o mês em referência, a empresa realizou as seguintes transações:
• Vendas de R$ 75.000,00, tendo recebido 50% à vista e 50% com 30 dias;
• Os impostos sobre vendas totalizaram 15%;
• Compra de estoque para revenda no valor de R$ 35.000,00, pagos à vista;
• O estoque inicial do mês totalizava R$ 72.000,00;
• O estoque final do mês totalizava R$ 52.500,00;
• A depreciação dos bens do ativo imobilizado totalizou, no mês, um valor de R$ 500,00; e
• Ocorreram despesas administrativas e de vendas de R$ 2.000,00, na proporção de 40% e 60%, respectivamente, que foram totalmente pagas.
Assinale a alternativa que indica o lucro líquido, em Reais, ao final de dezembro de 2014, considerando o encerramento do exercício.
Q503456
Contabilidade Geral
É correto afirmar que
Q503455
Contabilidade Geral
Uma determinada Empresa de produtos eletrônicos com sede em Manaus – AM vendeu, em 28 de dezembro de 2014, uma produção de televisores para um grande varejista na região sul do País, sendo que para a entrega da mercadoria, a Empresa mantém um contrato com uma transportadora. Toda a mercadoria é segurada, sendo que o beneficiário pelo seguro é a indústria de eletrônicos, mitigando, assim, os riscos de perda com eventual sinistro. No que tange ao tempo de entrega, por ela estar em Manaus, as entregas para o sul do País demoram, em média, 10 dias. Nesse caso, a receita relativa a essa venda deverá ser contabilizada no resultado da Empresa
Q503454
Contabilidade Geral
Passivo é
Q503448
Contabilidade Geral
A Lei no 6.404/76, ao disciplinar o Balanço Patrimonial, estabelece a classificação das contas do Ativo. Observadas as disposições legais, nesse sentido, as participações permanentes em outras sociedades e os direitos de qualquer natureza, não classificáveis no ativo circulante, e que não se destinem à manutenção da atividade da companhia ou da empresa, serão classificadas
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PE
Prova:
FCC - 2015 - SEFAZ-PE - Julgador Administrativo Tributário do Tesouro Estadual - Conhecimentos Específicos |
Q500889
Contabilidade Geral
A Cia. Empréstimos S.A. obteve, em 01/12/2014, um empréstimo de US$ 500.000,00, para ser pago integralmente em 01/12/2015. Não há incidência de juros sobre o empréstimo e na data da obtenção a taxa de câmbio era R$ 2,65/US$ 1,00. Em 31/12/2014, a taxa de câmbio era R$ 2,70/US$ 1,00 e a taxa de câmbio média do mês de dezembro de 2014 foi R$ 2,68/US$ 1,00.
Em 31/12/2014, a taxa de câmbio projetada para 01/12/2015 era R$ 2,90/US$ 1,00. Com base nestas informações, o valor apresentado no Balanço Patrimonial da Cia. Empréstimos S.A. referente a este empréstimo foi
Em 31/12/2014, a taxa de câmbio projetada para 01/12/2015 era R$ 2,90/US$ 1,00. Com base nestas informações, o valor apresentado no Balanço Patrimonial da Cia. Empréstimos S.A. referente a este empréstimo foi
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PE
Prova:
FCC - 2015 - SEFAZ-PE - Julgador Administrativo Tributário do Tesouro Estadual - Conhecimentos Específicos |
Q500888
Contabilidade Geral
A Cia. Ferro & Aço adquiriu, em 31/12/2012, um equipamento por R$ 600.000,00, à vista. Na data de aquisição, a vida útil estimada desse equipamento foi 10 anos e o valor residual estimado em R$ 40.000,00. Em 01/01/2014, a Cia. reavaliou que a vida útil remanescente era 6 anos e o valor residual reestimado era R$ 34.000,00.
Com base nestas informações e sabendo-se que a empresa adota o método das quotas constantes para o cálculo da depreciação, o valor contábil apresentado no Balanço Patrimonial da Cia. Ferro & Aço, em 31/12/2014, foi, em reais,
Com base nestas informações e sabendo-se que a empresa adota o método das quotas constantes para o cálculo da depreciação, o valor contábil apresentado no Balanço Patrimonial da Cia. Ferro & Aço, em 31/12/2014, foi, em reais,
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PE
Prova:
FCC - 2015 - SEFAZ-PE - Julgador Administrativo Tributário do Tesouro Estadual - Conhecimentos Específicos |
Q500887
Contabilidade Geral
A empresa Patentes & Cia. possuía, em 31/12/2014, um ativo intangível com vida útil indefinida, cujo valor contábil de R$ 420.000,00 apresentava a seguinte composição:
- Custo de aquisição: R$ 480.000,00.
- Perda por desvalorização reconhecida em 2013: R$ 60.000,00
Em 31/12/2014, antes de encerrar o exercício social do ano, a empresa realizou o Teste de Recuperabilidade do Ativo (impairment) e obteve as seguintes informações:
- Valor em uso: R$ 370.000,00.
- Valor justo líquido de despesas de venda: R$ 400.000,00.
Com base nestas informações, o valor contábil apresentado no Balanço Patrimonial da empresa Patentes & Cia., em 31/12/2014, foi, em reais,
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PE
Prova:
FCC - 2015 - SEFAZ-PE - Julgador Administrativo Tributário do Tesouro Estadual - Conhecimentos Específicos |
Q500886
Contabilidade Geral
A empresa Verde & Azul S.A. adquiriu, em 01/12/2014, mercadorias para serem revendidas aos seus clientes. As mercadorias foram adquiridas à vista por R$ 200.000,00, sendo que neste valor estavam incluídos tributos recuperáveis no valor de R$ 30.000,00 e tributos não recuperáveis no valor de R$ 23.000,00. Adicionalmente, a empresa Verde & Azul S.A. contratou e pagou o valor de R$ 8.000,00 pelo transporte destas mercadorias adquiridas até o seu depósito, sendo que neste valor estavam incluídos tributos recuperáveis no valor de R$ 1.000,00. Em 30/12/2014, a empresa Verde & Azul S.A. revendeu todos estes produtos por R$ 420.000,00, à vista, e sobre o valor da venda houve incidência de impostos no valor de R$ 63.000,00. Com base nestas informações, o lucro bruto apurado pela empresa em dezembro de 2014 foi, em reais,
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PE
Prova:
FCC - 2015 - SEFAZ-PE - Julgador Administrativo Tributário do Tesouro Estadual - Conhecimentos Específicos |
Q500885
Contabilidade Geral
A Cia. Valor & Riqueza, empresa comercial, apresentou as seguintes informações referentes ao ano de 2014, com os valores expressos em reais:
Receita Bruta de Vendas ............................................................................................... 700.000,00
(-) Impostos sobre vendas .................................................................................................. (120.000,00)
(=) Receita Líquida .............................................................................................................. 580.000,00
(-) Custo das Mercadorias Vendidas .................................................................................. (340.000,00)
(=) Lucro Bruto .................................................................................................................... 240.000,00
(-) Despesas operacionais
Despesa de depreciação .............................................................................................. .(30.000,00)
Despesa com salários ................................................................................................... (20.000,00)
(=) Lucro antes do IR e CSLL ............................................................................................. 190.000,00
(-) IR e CSLL ...................................................................................................................... ( 42.000,00)
(=) Lucro Líquido ................................................................................................................. 148.000,00
O valor dos tributos recuperáveis que estavam incluídos no valor da compra dos produtos comercializados no ano de 2014 foi de R$ 35.000,00. Considerando estas informações, o valor adicionado a distribuir gerado pela Cia. Valor & Riqueza no ano de 2014 foi, em reais,
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PE
Prova:
FCC - 2015 - SEFAZ-PE - Julgador Administrativo Tributário do Tesouro Estadual - Conhecimentos Específicos |
Q500884
Contabilidade Geral
A empresa Comercial de Bebidas S.A. apresentou as seguintes demonstrações contábeis (valores em reais):
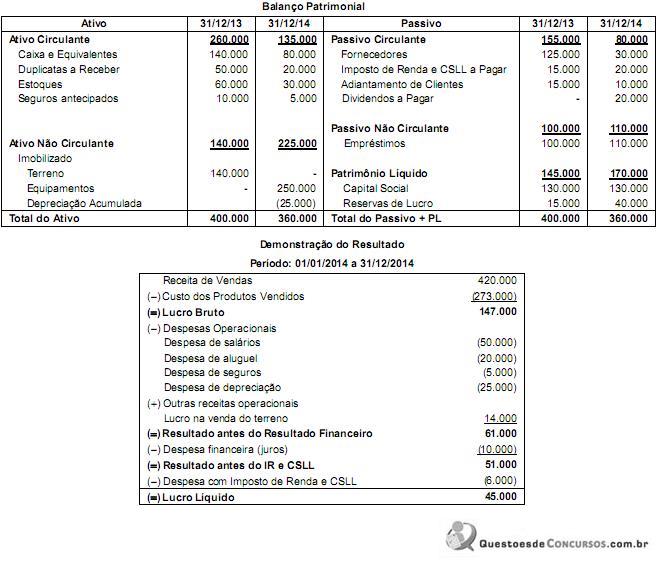
Considerando as demonstrações contábeis acima, e sabendo que os juros não foram pagos, o valor da venda do terreno foi recebido e os equipamentos foram adquiridos à vista, o fluxo de caixa gerado pelas Atividades Operacionais no ano de 2014 foi, em reais,
Considerando as demonstrações contábeis acima, e sabendo que os juros não foram pagos, o valor da venda do terreno foi recebido e os equipamentos foram adquiridos à vista, o fluxo de caixa gerado pelas Atividades Operacionais no ano de 2014 foi, em reais,
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PE
Prova:
FCC - 2015 - SEFAZ-PE - Julgador Administrativo Tributário do Tesouro Estadual - Conhecimentos Específicos |
Q500883
Contabilidade Geral
Em 01/12/2014, a Cia. Bull & Dog adquiriu 8 títulos no mercado financeiro para aplicar suas disponibilidades de caixa. O valor pago foi R$ 2.000,00 por título e a Cia. os classificou do seguinte modo: 3 títulos como ativo financeiro destinado para negociação imediata e 5 títulos como ativo financeiro mantido até o vencimento. Sabendo-se que a taxa de juros contratual de todos os títulos era 1% ao mês e que o valor justo de cada título, em 31/12/2014, era R$ 2.010,00, a Cia. Bull & Dog reconheceu, no mês de dezembro de 2014, receita relativa aos 8 títulos no valor, em reais, de
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PE
Prova:
FCC - 2015 - SEFAZ-PE - Julgador Administrativo Tributário do Tesouro Estadual - Conhecimentos Específicos |
Q500882
Contabilidade Geral
O Patrimônio Líquido da Cia. Inglesa, em 31/12/2013, possuía as seguintes contas:
Capital Social: R$ 1.000.000,00
Reserva Legal: R$ 190.000,00
Reserva Estatutária: R$ 50.000,00
Reserva de Incentivos Fiscais: R$ 30.000,00
Em 2014, a Cia. Inglesa apurou Lucro Líquido de R$ 400.000,00, destinou a parcela obrigatória para Reserva Legal, e o seu estatuto estabelece a seguinte destinação do saldo remanescente:
- Dividendos Mínimos Obrigatórios: 40% do Lucro Líquido ajustado nos termos da Lei n 6.404/1976 e alterações posteriores;
- Retenção de Lucros: 60% do Lucro Líquido.
Com base nestas informações, a quantia que a Cia. Inglesa distribuiu como dividendos mínimos obrigatórios e a quantia correspondente à Retenção de Lucros foram, respectivamente, em reais,
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PE
Prova:
FCC - 2015 - SEFAZ-PE - Julgador Administrativo Tributário do Tesouro Estadual - Conhecimentos Específicos |
Q500881
Contabilidade Geral
A Cia. Rio Grande adquiriu, em 31/12/2013, 30% das ações da Cia. Rio Sul por R$ 3.000.000,00 à vista. Na data da aquisição, o Patrimônio Líquido contábil da Cia. Rio Sul era R$ 5.000.000,00 e o valor justo líquido dos ativos e passivos identificáveis dessa Cia. era R$ 6.000.000,00, sendo a diferença decorrente da variação entre o valor contabilizado pelo custo e o valor justo de um terreno.
No período de 01/01/2014 a 31/12/2014, a Cia. Rio Sul reconheceu as seguintes mutações em seu Patrimônio Líquido:
- Lucro líquido de 2014: R$ 300.000,00
- Pagamento de dividendos: R$ 100.000,00
Com base nestas informações, o valor reconhecido em Investimentos em Coligadas, no Balanço Patrimonial individual da Cia. Rio Grande, em 31/12/2014, foi, em reais,
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PE
Prova:
FCC - 2015 - SEFAZ-PE - Julgador Administrativo Tributário do Tesouro Estadual - Conhecimentos Específicos |
Q500880
Contabilidade Geral
A empresa Processos & Cia. S.A. estava respondendo a alguns processos judiciais, cujas informações estão apresentadas a seguir:
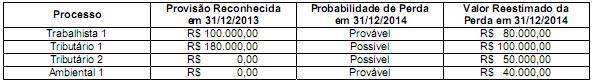
Com base nestas informações, a empresa Processos & Cia. S.A. reconheceu, na Demonstração do Resultado de 2014,
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PE
Prova:
FCC - 2015 - SEFAZ-PE - Julgador Administrativo Tributário do Tesouro Estadual - Conhecimentos Específicos |
Q500879
Contabilidade Geral
Determinada mercadoria, sujeita à alíquota interna de 25%, está enquadrada no regime de substituição tributária das operações subsequentes no Estado do Pernambuco. Ao vender tal mercadoria para comerciante revendedor, ambos localizados no mesmo Estado, considere que: o valor da mercadoria (R$ 25.000,00) e o valor do IPI (R$ 2.500,00) no valor total de R$ 27.500,00; a margem do valor agregado prevista pela legislação é 60%; a venda foi efetuada na cláusula FOB (Free on Board) e o destinatário foi retirar a mercadoria com seu veículo, havendo um custo de combustível no valor de R$ 200,00. O valor do ICMS a ser retido pela empresa substituta é
Ano: 2015
Banca:
FGV
Órgão:
TJ-BA
Prova:
FGV - 2015 - TJ-BA - Analista Judiciário - Contabilidade - Reaplicação |
Q500221
Contabilidade Geral
De acordo com o CPC 04 (R1) - Ativo Intangível, o preço que uma entidade paga para adquirir separadamente um ativo intangível reflete sua expectativa sobre a probabilidade de os benefícios econômicos futuros esperados, incorporados no ativo, serem gerados a favor da entidade. São exemplos de custos diretamente atribuíveis a um ativo intangível adquirido separadamente, EXCETO:
Ano: 2015
Banca:
FGV
Órgão:
TJ-BA
Prova:
FGV - 2015 - TJ-BA - Analista Judiciário - Contabilidade - Reaplicação |
Q500220
Contabilidade Geral
A Cia Tempo Livre opera no ramo de lazer, através da administração de resorts. No exercício de 20x0, a Cia foi processada por um grupo de clientes, que alegaram que os serviços não foram prestados conforme anunciado. O departamento jurídico considera possível que a Cia Tempo Livre tenha que arcar com indenizações da ordem de R$ 800 mil. De acordo com as orientações do CPC 25, nas Demonstrações Contábeis do exercício, a Cia Tempo Livre:

 Conheça nossos planos