Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.384 questões


Em 01/01/x1, a empresa de navegação Senrota conquistou o
direito de concessão para explorar economicamente o
transporte de balsa do rio Tuiuiu, em consonância com seu
objetivo social. O contrato previa também a prestação de
serviços de transporte de balsa para os rios Obaba e Sotutu,
todos no estado do Alagados.
O contrato de concessão irá vigorar por 10 anos, renováveis
por igual período, caso a Senrota atenda todos os requisitos
do contrato, entre eles, disponibilizar nove balsas distribuídas
pelos três rios (vide tabela abaixo).
Os investimentos necessários para prestar o serviço e atender o contrato são os seguintes:
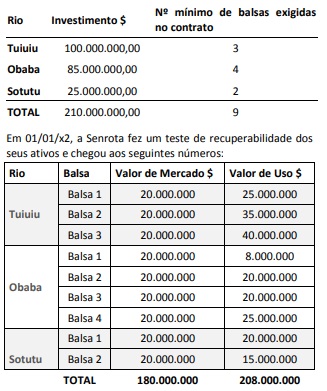
Considerando essas informações acima no texto, a Senrota deve reconhecer uma perda de valor recuperável de ativos no valor de:
A entidade ORA detém participação equivalente a 80% do capital social da entidade IDA, sua controlada.
A seguir são apresentados os balanços patrimoniais individuais dessas duas entidades:
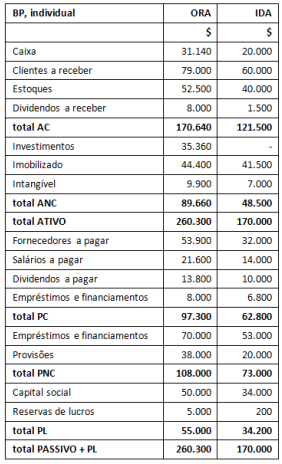
Com relação aos balanços patrimoniais individuais, sabe-se que:
Do estoque de ORA, uma parcela das mercadorias foi adquirida de IDA ao custo de $10.000; sabe-se que essas mercadorias haviam sido adquiridas de terceiros por IDA ao custo de $8.000. As demais mercadorias foram adquiridas de terceiros por ORA.
ORA ainda está devendo a IDA o montante de $25.000 pela compra de mercadorias.
ORA mensura seu investimento em controladas pelo método da equivalência patrimonial.
Em Investimentos, ORA reconhece $10.000 relativos ao ágio decorrente da expectativa de benefícios econômicos (goodwill) pagos quando da aquisição da participação em IDA..
Os dividendos a pagar provisionados por IDA serão distribuídos a seus acionistas na exata proporção das respectivas participações em seu capital social.
O valor correto do saldo do Ativo Circulante a ser apresentado no
balanço patrimonial consolidado é:
Considere a seguinte cronologia para determinar a data em que a entidade Vendedora deve reconhecer a receita de venda em seu sistema de contabilidade patrimonial, em conformidade com o regime de competência de exercício:
• Em 21/Janeiro/20X0 a entidade Vendedora firmou contratocom a entidade Compradora mediante o qual se comprometefabricar um bem conforme as especificações da Compradorae vendê-lo a essa entidade por $500.000.
• Em 05/Fevereiro/20X0 a entidade Vendedora concluiu o processo de fabricação do bem objeto do contrato em tela.Nessa data a administração da Vendedora conhece os custos incorridos na fabricação do bem em questão e consegue estimar os custos a serem eventualmente incorridos com a garantia.
• Em 31/Março/20X0 a entidade Vendedora transferiu os risco se benefícios relativos ao bem em questão à Compradora,deixou de ter envolvimento continuado com tal bem e tem expectativa de receber o valor negociado.
• Em 12/Abril/20X0 a entidade Compradora pagou àVendedora o preço do bem conforme negociado em21/Janeiro/20X0.
• Em 02/Outubro/20X0 expirou o prazo de vigência da garantia do bem, sem que qualquer defeito tenha sido notificado pela Compradora à Vendedora.
De acordo com a cronologia apresentada, essa data é:
Uma empresa ao levantar seu patrimônio apurou os seguintes valores:
Bens: R$ 35.000,00;
Direitos: R$ 20.000,00;
Obrigações: R$ 27.000,00.
O total do capital de origem de terceiros é:
Uma empresa ao levantar seu patrimônio apurou os seguintes valores:
Bens: R$ 35.000,00;
Direitos: R$ 20.000,00;
Obrigações: R$ 27.000,00.
O total do Ativo é:
Uma empresa ao levantar seu patrimônio apurou os seguintes valores:
Bens: R$ 35.000,00;
Direitos: R$ 20.000,00;
Obrigações: R$ 27.000,00.
O total do Patrimônio Líquido é:

 Conheça nossos planos