Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.325 questões


Q1326614
Contabilidade Geral
O conjunto de bens ou direitos de longo prazo de uma organização usados para gerar receitas e lucros constitui
Ano: 2017
Banca:
UNIMONTES
Órgão:
Prefeitura de Jaíba - MG
Prova:
UNIMONTES - 2017 - Prefeitura de Jaíba - MG - Contador |
Q1325253
Contabilidade Geral
Com base nos conceitos, critérios e procedimentos para o registro contábil da depreciação, da amortização e da
exaustão estabelecidos na NBC T 16.9, julgue as afirmativas assinalando (V) quando verdadeiras e (F) quando
falsas.
( ) Amortização é a redução do valor decorrente da exploração dos recursos minerais, florestais e outros recursos naturais esgotáveis. ( ) O valor residual e a vida útil econômica de um ativo devem ser revisados, pelo menos no final de cada exercício. ( ) Não estão sujeitos ao regime de depreciação os bens de uso comum que absorveram ou absorvem recursos públicos, considerados tecnicamente de vida útil indeterminada. ( ) A depreciação e a amortização cessam quando o ativo torna-se obsoleto ou é retirado temporariamente de operação. ( ) A depreciação de bens imóveis deve ser calculada com base, exclusivamente, no custo de construção, deduzido o valor dos terrenos. ( ) O valor depreciado, amortizado ou exaurido, apurado mensalmente, deve ser reconhecido nas contas de resultado do exercício.
Assinale a alternativa que contém a sequência CORRETA, de cima para baixo.
Ano: 2017
Banca:
UNIMONTES
Órgão:
Prefeitura de Jaíba - MG
Prova:
UNIMONTES - 2017 - Prefeitura de Jaíba - MG - Contador |
Q1325252
Contabilidade Geral
A NBC TSP 03 dispõe sobre a definição de provisões, ativos e passivos contingentes e a identificação das
circunstâncias nas quais as provisões devem ser reconhecidas, bem como sua forma de mensuração e
evidenciação. Nesse sentido, é INCORRETO afirmar que,
Ano: 2017
Banca:
UNIMONTES
Órgão:
Prefeitura de Jaíba - MG
Prova:
UNIMONTES - 2017 - Prefeitura de Jaíba - MG - Contador |
Q1325244
Contabilidade Geral
Considerando as características qualitativas da informação incluída nos Relatórios Contábeis de Propósito Geral das
Entidades do Setor Público (RCPG), associe as terminologias da primeira coluna com a segunda coluna.
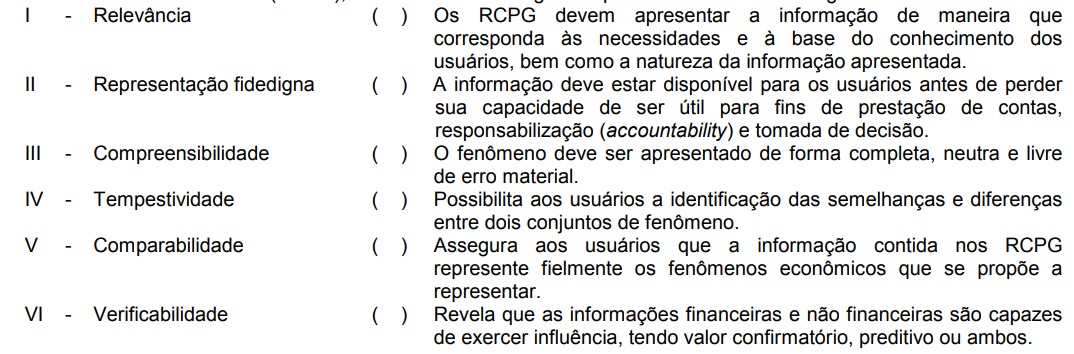
Assinale a alternativa que apresenta a sequência CORRETA da segunda coluna, de cima para baixo.
Assinale a alternativa que apresenta a sequência CORRETA da segunda coluna, de cima para baixo.
Q1305791
Contabilidade Geral
Com relação ao Código de Ética Profissional do Contador, assinale a opção INCORRETA.
Q1305789
Contabilidade Geral
A Lei nº 6.404/76 e alterações subsequentes, que dispõem sobre as Sociedades
por Ações, determina que ao fim de cada exercício social, a diretoria fará elaborar,
com base na escrituração mercantil da companhia, as seguintes demonstrações
financeiras, que deverão exprimir com clareza a situação do patrimônio da companhia
e as mutações ocorridas no exercício. Considerando as companhias abertas e
companhias fechadas, quais demonstrações contábeis, complementadas pelas
respectivas Notas Explicativas, devem ser elaboradas?
Q1305788
Contabilidade Geral
A companhia foi constituída regularmente em 1º de janeiro de 200X e a data do término
do exercício social foi fixada pelo estatuto social em 31 de março. Quantos meses
terá o primeiro exercício social da companhia, de acordo com o que estabelece o Art.
175, Parágrafo único da Lei nº 6.404/76, que dispõe sobre as Sociedades por Ações?
Q1305787
Contabilidade Geral
Quando a entidade receber de um cliente a transferência de um item de ativo
imobilizado, a sua administração deverá verificar, por meio de julgamento, se esse
item se enquadra no conceito de ativo à luz da “Estrutura Conceitual para a Elaboração
e Apresentação das Demonstrações Contábeis”. Acerca das características para
enquadramento como elemento do ativo, julgue os itens abaixo.
I. É um bem controlado pela entidade.
II. É um bem resultado de eventos passados.
III. Do bem se espera que resultem benefícios econômicos futuros para a entidade.
IV. Do bem se espera que resultem desembolsos de caixa.
Está(ão) CERTO(S) o(s) item(ns):
I. É um bem controlado pela entidade.
II. É um bem resultado de eventos passados.
III. Do bem se espera que resultem benefícios econômicos futuros para a entidade.
IV. Do bem se espera que resultem desembolsos de caixa.
Está(ão) CERTO(S) o(s) item(ns):
Q1305786
Contabilidade Geral
As demonstrações combinadas representam o conjunto de determinadas entidades
e não uma entidade controladora e suas controladas. Há sempre necessidade de se
identificar a quem pertencem referidas entidades. Sobre as situações em que podem
ser preparadas demonstrações combinadas, julgue os itens abaixo.
I. As demonstrações combinadas compreendem um grupo de entidades sob controle comum que ainda não passou por processo de reestruturação societária.
II. As demonstrações combinadas compreendem um grupo de entidades após o processo de reestruturação societária, em que já tenha sido constituída uma holding ou uma das entidades tenha passado a deter o controle societário de uma ou várias entidades, mas ainda reste outra ou outras sob controle comum.
III. As demonstrações combinadas compreendem a informação financeira de um grupo de entidades que passou por processo de reestruturação societária.
A opção CORRETA é:
Q1305785
Contabilidade Geral
De acordo com a norma “Benefícios a Empregados”, o reconhecimento e a mensuração
ocorrem quando o empregado tiver prestado serviços à entidade durante o período
contábil. A entidade deve reconhecer o montante não descontado dos benefícios de
curto prazo aos empregados, que se espera sejam pagos, em troca desse serviço.
Acerca da norma, julgue os itens abaixo.
I. A entidade deve reconhecer os benefícios como passivo, após a dedução de qualquer quantia já paga. Se a quantia já paga exceder o valor não descontado dos benefícios, a entidade deve reconhecer o excesso como ativo (despesas pagas antecipadamente), desde que a despesa antecipada conduza, por exemplo, a uma redução dos pagamentos futuros ou a uma restituição de caixa.
II. A entidade deve reconhecer os benefícios pagos como despesa, salvo se outra norma exigir a inclusão dos benefícios no custo de ativo.
III. A entidade só deve reconhecer a despesa ou custo quando do efetivo pagamento.
Assinale a opção CORRETA:
Q1305784
Contabilidade Geral
A respeito da manutenção de ativos fiscais diferidos, identifique a situação que indica
que os créditos fiscais poderiam NÃO ser utilizados no futuro?
Q1305783
Contabilidade Geral
De acordo com a norma sobre “Ativo imobilizado“, a entidade deve divulgar a natureza
e o efeito de uma mudança de estimativa contábil que tenha impacto no período
corrente ou em períodos subsequentes. Relativamente aos ativos imobilizados,
julgue os itens abaixo como VERDADEIROS (V) ou FALSOS (F).
I. A divulgação pode resultar de mudança de estimativa contábil relativa a valores residuais.
II. A divulgação resultará na mudança de estimativa contábil relativa a custos estimados de desmontagem, remoção ou restauração de itens do ativo.
III. A divulgação pode resultar de mudança de estimativa contábil relativa ao imobilizado.
IV. A divulgação pode resultar de mudança de estimativa contábil relativa a vidas úteis e métodos de depreciação.
A sequência CORRETA é:
Q1305782
Contabilidade Geral
A entidade deve reconhecer um ativo biológico ou produto agrícola quando e somente
quando: (i) controla o ativo como resultado de eventos passados; (ii) for provável
que benefícios econômicos futuros associados com o ativo fluirão para a entidade;
e (iii) o valor justo ou o custo do ativo puder ser mensurado confiavelmente. Esta
mensuração DEVE:
Q1305781
Contabilidade Geral
Alguns critérios devem ser atendidos para que um componente seja classificado como
ativo circulante. Acerca desse tema, julgue os itens abaixo como VERDADEIROS (V)
ou FALSOS (F).
I. O componente deve ser caixa ou equivalente de caixa.
II. O componente deve ser mantido essencialmente com o propósito de ser negociado.
III. Espera-se que o componente seja realizado em até doze meses após a data do balanço.
Está(ão) CERTO(S) o(s) item(ns):
I. O componente deve ser caixa ou equivalente de caixa.
II. O componente deve ser mantido essencialmente com o propósito de ser negociado.
III. Espera-se que o componente seja realizado em até doze meses após a data do balanço.
Está(ão) CERTO(S) o(s) item(ns):
Q1305780
Contabilidade Geral
Assinale a opção CORRETA.
Q1305779
Contabilidade Geral
Quando uma mudança na política contábil é aplicada retrospectivamente, a entidade
deve ajustar o saldo de abertura:
Q1305778
Contabilidade Geral
As demonstrações contábeis intermediárias de empresas não reguladas devem
incluir, pelo menos:
Q1305777
Contabilidade Geral
Conforme a norma “Negócios em Conjunto”, o operador em conjunto deve reconhecer,
com relação aos seus interesses em operação em conjunto (join operations), alguns
fatores. Acerca dessa norma, julgue os itens abaixo como VERDADEIROS (V) ou
FALSOS (F).
I. O operador em conjunto deve reconhecer seus ativos, incluindo sua parcela sobre quaisquer ativos detidos em conjunto.
II. O operador em conjunto deve reconhecer seus passivos, incluindo sua parcela sobre quaisquer passivos detidos em conjunto.
III. O operador em conjunto deve reconhecer a receita bruta total da operação em conjunto.
IV. O operador em conjunto deve reconhecer suas despesas, incluindo sua parcela sobre quaisquer despesas incorridas em conjunto.
A sequência CORRETA é:
Q1305776
Contabilidade Geral
Conforme a norma “Investimentos em Coligada, em Controlada e em Empreendimentos
Controlados em Conjunto”, a existência de influência significativa por investidor
geralmente é evidenciada de uma ou mais formas. A esse respeito, julgue os itens
abaixo como VERDADEIROS (V) ou FALSOS (F).
I. A influência significativa é evidenciada por representação no conselho de administração ou na diretoria da investida.
II. A influência significativa é evidenciada por participação nos processos de elaboração de políticas, inclusive em decisões sobre dividendos e outras distribuições.
III. A influência significativa é evidenciada por operações materiais entre investidor e investida.
IV. A influência significativa é evidenciada por intercâmbio de diretores ou gerentes.
A sequência CORRETA é:
Q1305775
Contabilidade Geral
No cômputo do custo dos serviços em andamento em empresas prestadoras de
serviços, o que reflete corretamente os elementos que devem ser incluídos na sua
mensuração?

 Conheça nossos planos