Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.325 questões


Na mensuração de passivos, uma das bases de mensuração adotada é o custo histórico, que se constitui em valor de saída não observável nem específico para uma entidade.
I - Demonstrações contábeis elaboradas com tal finalidade satisfazem as necessidades comuns da maioria dos seus usuários, uma vez que quase todos eles utilizam essas demonstrações contábeis para a tomada de decisões econômicas, tais como: decidir quando comprar, manter ou vender instrumentos patrimoniais, avaliar a administração da entidade quanto à responsabilidade que lhe tenha sido conferida e quanto à qualidade de seu desempenho e de sua prestação de contas; Avaliar a capacidade de a entidade pagar seus empregados e proporcionar-lhes outros benefícios; Avaliar a segurança quanto à recuperação dos recursos financeiros emprestados à entidade; Determinar políticas tributárias, determinar a distribuição de lucros e dividendos, elaborar e usar estatísticas da renda nacional, ou regulamentar as atividades das entidades. II - O objetivo do relatório contábil-financeiro de propósito geral é fornecer informações contábilfinanceiras acerca da entidade que reporta essa informação (reporting entity) que sejam úteis a investidores existentes e em potencial, a credores por empréstimos e a outros credores, quando da tomada decisão ligada ao fornecimento de recursos para a entidade. Essas decisões envolvem comprar, vender ou manter participações em instrumentos patrimoniais e em instrumentos de dívida, e a oferecer ou disponibilizar empréstimos ou outras formas de crédito. III - Informação contábil-financeira relevante é aquela capaz de fazer diferença nas decisões que possam ser tomadas pelos usuários. A informação pode ser capaz de fazer diferença em uma decisão mesmo no caso de alguns usuários decidirem não a levar em consideração, ou já tiver tomado ciência de sua existência por outras fontes.
Ante ao exposto, assinale a alternativa CORRETA:
O lucro de uma empresa pode ser contábil ou econômico. O primeiro considera somente os custos explícitos e o segundo, todos os custos de oportunidade.
Considere que uma pessoa desista de um emprego cujo salário era de R$ 20.000,00/ano e decide montar uma fábrica de biscoitos investindo R$ 100.000,00, dinheiro que estava aplicado a 5% a.a. No primeiro ano sua fábrica teve uma receita de $ 20.000,00 e seus custos explícitos foram de R$ 15.000,00.
A esse respeito, é correto afirmar que:
Analise as afirmativas a seguir, marque V para as verdadeiras e F para as falsas.
( ) Rendimentos de aplicações financeiras são registrados como parte do lucro operacional.
( ) Receitas com venda de ativos do imobilizado de empresa comercial compõem o resultado não operacional.
( ) Deságio na venda de ações são contabilizadas como lucro operacional.
( ) Juros ativos são receitas financeiras que afetam o lucro.
A sequência está correta em
I. “O(A) ______________ é o perdão da multa, que visa excluir o crédito tributário na parte relativa à multa aplicada pelo sujeito ativo ao sujeito passivo, por infrações cometidas por este anteriormente à vigência da lei que o(a) concedeu.” II. “A _______________ não abrange o crédito tributário já em cobrança, em débito para com a Fazenda, cuja incidência também já havia ocorrido. Neste caso, o controle é patrimonial por não envolver fluxo de caixa, provocando a baixa de eventuais ativos já constituídos.” III. “A ______________ é o perdão da dívida, que se dá em determinadas circunstâncias previstas na lei, tais como valor diminuto da dívida, situação difícil que torna impossível ao sujeito passivo solver o débito, inconveniência do processamento da cobrança dado o alto custo não compensável com a quantia em cobrança, probabilidade de não receber, erro ou ignorância escusáveis do sujeito passivo, equidade, etc.” IV. “O(A) _____________ representa o montante do imposto cobrado na operação anterior e objetiva neutralizar o efeito de recuperação dos impostos não cumulativos, pelo qual o Estado se apropria do valor da isenção nas etapas subsequentes da circulação da mercadoria.” V. “A ______________ é a espécie mais usual de renúncia e define-se como a dispensa legal, pelo Estado, do débito tributário devido.”
Assinale a alternativa que completa correta e sequencialmente os insertos transcritos anteriormente.
Analise os balanços a seguir.
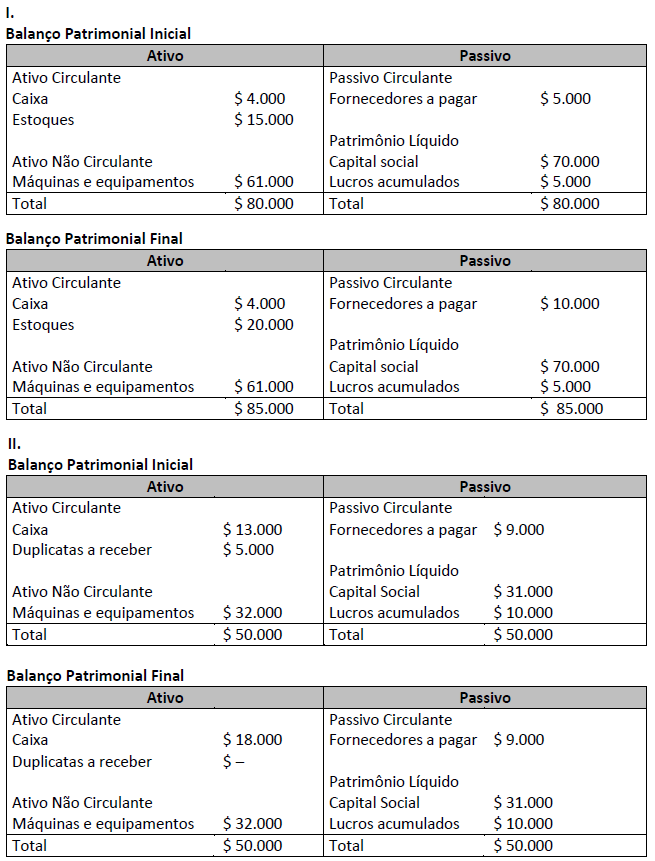
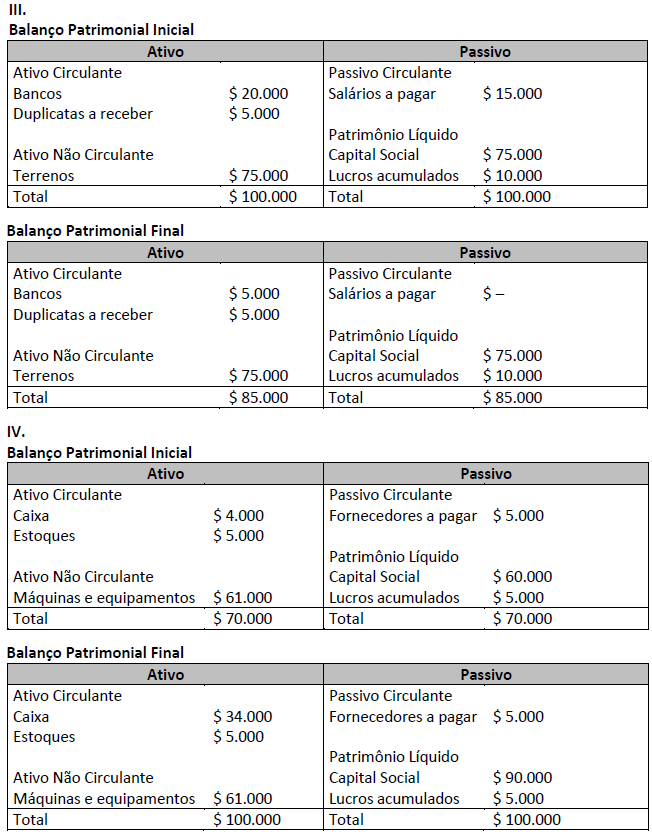
( ) O fato contábil IV foi o aumento de capital social, no valor de $ 30.000, em dinheiro. ( ) O fato contábil II foi o recebimento de duplicatas, no valor de $ 5.000, em dinheiro. ( ) O fato contábil I foi a compra de mercadorias para revenda, no valor de $ 5.000, à vista e em dinheiro. ( ) O fato contábil III foi o pagamento de salários aos funcionários, no valor de $ 15.000, em dinheiro.
A sequência está correta em
( ) A DVA tem por foco a demonstração do lucro dos acionistas, uma vez que todas as empresas possuem como finalidade a geração de lucros. ( ) Em seu processo histórico, a DVA estava, inicialmente, inserida no chamado balanço social. ( ) A DVA é uma demonstração cuja divulgação é obrigatória para as Sociedades Anônimas (S/A) de capital aberto e fechado. ( ) Na DVA, as vendas de mercadorias, produtos e serviços devem constar de acordo com as normas contábeis, com observância do Princípio da Competência, assim como todas as demonstrações financeiras.
A sequência está correta em

 Conheça nossos planos