Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.325 questões


I. Leasing Operacional é a operação na qual a arrendatária, a princípio, não tem a intenção de adquirir o bem ao final do contrato. II. No leasing operacional, o valor do bem arrendado integra o imobilizado no ativo permanente, em contrapartida ao valor total das contraprestações e do valor residual que deve ser registrado no passivo. III. Leasing Financeiro é a operação na qual a arrendatária tem a intenção de ficar com o bem ao término do contrato, exercendo a opção de compra pelo valor contratualmente estabelecido. IV.No leasing financeiro, as obrigações decorrentes do contrato de arrendamento financeiro não devem integrar as contas do passivo circulante ou exigível a longo prazo, exceto pela parcela devida no mês.
Assinale a alternativa correta:
I. A etapa operacional consiste nos planos que proporciona condições de estruturação das atividades de organização, de maneira a integrar as operações. II. A etapa operacional é dívida em planos organizacionais, de suprimentos, produção e estocagem, de comunicação, de recursos holísticos e plano governamental. III. A etapa financeira é a existência dos demonstrativos contábeis. Assinale a alternativa correta:
I. Comprova o quanto de riqueza uma empresa produziu. II. Corresponde à soma entre a receita total e os custos dos recursos adquiridos de terceiros. III. Demonstra o quanto a empresa contribuiu para formação do PIB do país em determinado período.
Assinale a alternativa correta que corresponde à ordem das afirmativas:
ENTRADAS Recebimentos de clientes....................... R$ 833,00
TOTAL DAS ENTRADAS...................... R$ 833,00
SAÍDAS Pagamento a fornecedores .................. (R$ 135,00) Pagamento de despesas ..................... (R$ 310,00)
TOTAL DAS SAÍDAS .......................... (R$ 445,00)
VARIAÇÃO DO PERÍODO................... (+) SALDO DO INÍCIO DO PERIODO R$ 500,00 = SALDO NO FINAL DO PERÍODO
Assinale a alternativa correta com base na DFC.
Aluguéis Passivos – Juros ativos - Venda de mercadoria - Café e Lanches – Descontos concedidos.
Fundo de comércio – Reserva Legal - Provisão para créditos de liquidação duvidosa – Amortização Acumulada – Dividendos a pagar.
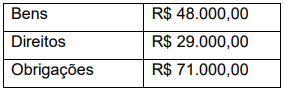
Assinale a alternativa correta.
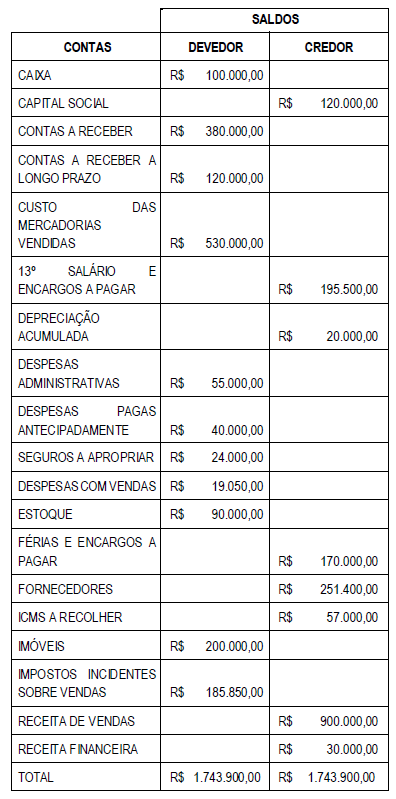 De acordo com as informações contidas no Balancete de
Verificação, considerando que os devidos ajustes já foram
realizados e desconsiderando quaisquer tributos, é correto afirmar
que o
Usuário 1.Entidades Governamentais 2.Fornecedores e Clientes 3.Financiadores e Bancos 4.Acionistas e Investidores
Característica ( ) Interessados no desenvolvimento dos negócios, na manutenção do lucro por ações, no fluxo de dividendos, entre outros, para decidir as melhores alternativas para investimento. ( ) Ambos têm interesses na continuidade da empresa e na manutenção da capacidade desta em saldar compromissos e fornecer benefícios passados, presentes e futuros. Usam os relatórios para analisar a capacidade de pagamento e de compras dos bens e serviços. ( ) Disciplinadores legais, interessados em informações que sirvam de base à tributação como receitas e lucros. Usam os relatórios para fins de arrecadação de impostos, bem como para fins estatísticos no sentido de redimensionar a economia (IBGE). ( ) Fornecedores de recursos necessários ao desenvolvimento dos empreendimentos, com direito de regresso, buscam saber a situação real da empresa, bem como perspectivas futuras. Utilizam os relatórios para aprovar os empréstimos.
Para responder à questão, considere a seguinte situação hipotética:
Determinada empresa que, ante a conjuntura recessiva e a restrição de mercado para os produtos que fabrica, vinha registrando prejuízos até dois meses atrás. Com um esforço concentrado na área comercial, a empresa conseguiu, no mês passado, atingir o seu ponto de equilíbrio, quando vendeu 1.400 unidades do produto que fabrica. Essa empresa adota o sistema de custeio por absorção. Os custos fixos de produção da empresa são de R$ 120.000,00 mensais. O preço de venda do produto é de R$ 500,00 a unidade. A contabilidade evidencia que historicamente a despesa operacional da empresa é de R$ 90.000,00 por mês. Os tributos que incidem sobre a receita bruta da empresa correspondem a 20% do faturamento. Na impossibilidade de aumentar o volume de vendas para além das 1.400 unidades/mês e ante a defasagem do preço, cuja majoração não alterará a demanda, a empresa resolveu aumentar em 25% o preço de venda a partir do primeiro dia do próximo mês.
Os recursos foram aplicados em:
• $ 35.000 em despesas administrativas; • $ 12.500 em equipamentos; • $ 3.200 em impostos; e, • $ 1.400 em mercadorias. Ao final do exercício, o Patrimônio Líquido da Só Lucros S/A será de:

 Conheça nossos planos