Questões de Concurso Comentadas sobre contabilidade geral
Foram encontradas 4.961 questões


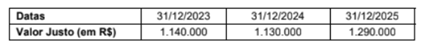
Sabendo que esses títulos foram resgatados pela empresa em 31/12/2025 pelo valor justo na data, os impactos reconhecidos nas Demonstrações dos Resultados dos anos de 2023, 2024 e 2025, decorrentes exclusivamente dessa aplicação financeira, foram, respectivamente, em reais,
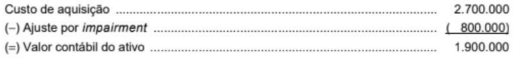
Para a realização do teste de redução ao valor recuperável de ativos (teste de "impairment") em 31/12/2025, a empresa obteve as seguintes informações sobre esse ativo intangível:

O valor apresentado para esse ativo intangível, no Balanço Patrimonial da empresa Touro S.A., em 31/12/2025, foi, em reais,
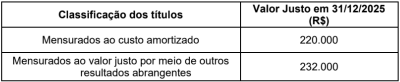
Os valores apresentados no Balanço Patrimonial, em 31/12/2025, para os títulos mensurados ao custo amortizado e para os títulos mensurados ao valor justo por meio de outros resultados abrangentes e o impacto na Demonstração de Resultados no ano de 2025, decorrentes dessas aplicações financeiras, foram, respectivamente,
• Compra à vista de 20 unidades de mercadorias para revenda, ao custo de R$ 2,00 cada.
• Venda a prazo de 10 unidades de mercadorias por R$ 4,00 cada.
• Venda à vista de 5 unidades de mercadorias por R$ 3,00 cada.
• Despesas incorridas no valor de R$ 10,00 que serão pagas apenas no exercício seguinte.
Considerando exclusivamente a sistemática do regime de competência, é correto afirmar que o resultado do exercício corresponde a
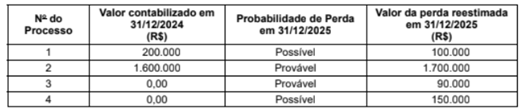
Em dezembro de 2025, a empresa foi condenada, em última instância, e pagou R$ 500.000 em um processo que era considerado, em 31/12/2024, como sendo de perda remota pelos seus assessores jurídicos. Com base nestas informações, o impacto reconhecido na Demonstração de Resultados de 2025 e o valor apresentado no Balanço Patrimonial de 31/12/2025 da empresa Grampos S.A. foram, respectivamente, em reais,
I. Recebeu um terreno em doação, com restrições a serem cumpridas nos próximos anos.
II. Vendeu ações que estavam em Tesouraria.
III. Reconheceu variação cambial de coligadas no exterior.
IV. Pagou dividendos com base nas Reservas de Lucros existentes.
V. Apurou prejuízo no período.
VI. Aumentou o Capital Social com Reservas de Lucros.
As transações que alteraram o Patrimônio Líquido da Cia. Faz Tudo foram:
1. 02/01 – Integralização de capital em dinheiro: R$ 50.000,00
2. 05/01 – Compra de mercadorias a prazo: R$ 18.000,00
3. 10/01 – Venda de mercadorias à vista: R$ 12.000,00
4. 15/01 – Pagamento de despesas administrativas: R$ 3.000,00
Lançamentos contábeis
1. Integralização de capital Débito: Caixa – R$ 50.000,00 Crédito: Capital social – R$ 50.000,00
2. Compra de mercadorias a prazo Débito: Estoques – R$ 18.000,00 Crédito: Fornecedores – R$ 18.000,00
3. Venda de mercadorias à vista Débito: Caixa – R$ 12.000,00 Crédito: Receita de vendas – R$ 12.000,00
4. Pagamento de despesas Débito: Despesas administrativas – R$ 3.000,00 Crédito: Caixa – R$ 3.000,00
Com base nos lançamentos apresentados, analise as seguintes assertivas:
I. A integralização de capital aumentou o ativo e o patrimônio líquido em R$ 50.000,00.
II. A compra de mercadorias a prazo aumentou o ativo em R$ 18.000,00 e o passivo em R$ 18.000,00.
III. O pagamento de despesas reduziu o caixa em R$ 3.000,00 e reduziu o resultado do período no mesmo valor.
Quais estão corretas?
Para responder às questões 44 e 45, considere o texto abaixo e os conhecimentos sobre o Pronunciamento Técnico CPC 01 (R1) (Redução ao Valor Recuperável de Ativos - Impairment).
O que é teste de impairment?
Traduzindo para a língua portuguesa, impairment quer dizer “deterioração”, e é chamado de teste de recuperabilidade. Trata-se do valor recuperável de um ativo.
O teste de impairment, seguindo as diretrizes do Comitê de Pronunciamentos Contábeis (CPC 01), é uma avaliação periódica que verifica se seus ativos – propriedades tangíveis e intangíveis – estão refletindo seus reais valores no mercado. Se não, é hora de ajustar esses valores.
O teste é uma forma de identificar se unidades (ativos) geradoras de caixa da entidade estão perdendo valor ou se o valor contábil registrado é superior ao seu valor recuperável.
Fonte: https://apsis.com.br/entenda-como-funciona-o-teste-deimpairment-e-sua-importancia/ (com adaptações)
Os dados abaixo são de uma unidade geradora de caixa da Companhia Ásia SA, ao final de um exercício social:
Valor da unidade geradora de caixa no balanço patrimonial, deduzido da sua depreciação acumulada: R$ 500.000;
Valor que seria recebido pela venda da unidade geradora de caixa em uma transação não forçada entre participantes do mercado na data de mensuração: R$ 460.000;
Valor presente de fluxos de caixa futuros esperados que devem advir da unidade geradora de caixa: R$ 430.000;
Valor das despesas incrementais diretamente atribuíveis à baixa da unidade geradora de caixa: R$ 10.000.
Não se espera obter qualquer valor residual da unidade geradora de caixa após o término de sua vida útil.
Com base nos dados acima, o valor da perda por desvalorização da unidade geradora de caixa é de:
No que se refere ao imposto sobre transmissão causa mortis e doação de quaisquer bens ou direitos (ITCMD), ao PIS/PASEP, à COFINS e às participações governamentais, julgue o item subsequente.
As participações nos lucros atribuídos a terceiros, que não sejam relativas ao investimento dos acionistas, devem ser registradas como despesas pela empresa.
Em relação à análise econômico-financeira de uma entidade, julgue o item seguinte.
Em uma sociedade por ações, a subscrição de capital pelos sócios é uma transação que não afeta o indicador participação de capital de terceiros.
Em relação à análise econômico-financeira de uma entidade, julgue o item seguinte.
Considere duas informações decorrentes de análise econômico-financeira: a primeira indica que os estoques representaram 30% dos investimentos totais da entidade em 2025; a segunda esclarece que os referidos estoques tiveram crescimento de 5% em relação ao saldo apresentado no ano anterior. Dessa situação hipotética infere-se que a primeira informação foi obtida por análise horizontal, e a segunda, por análise vertical.
Julgue o próximo item à luz dos pronunciamentos técnicos do CPC.
A receita de juros calculada pelo método dos juros efetivos é uma informação que pode ser apresentada na demonstração de resultado do exercício conjuntamente com outras receitas de caráter financeiro auferidas pela entidade durante o exercício.

 Conheça nossos planos