Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.366 questões


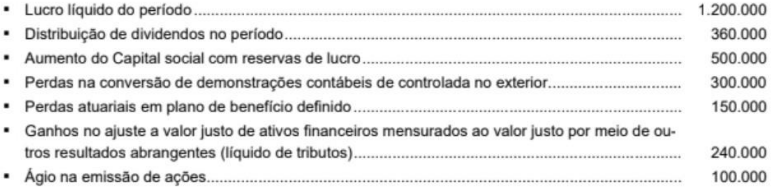
O resultado abrangente total apresentado na Demonstração do Resultado Abrangente no exercício de 2025 foi, em reais,
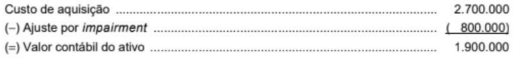
Para a realização do teste de redução ao valor recuperável de ativos (teste de "impairment") em 31/12/2025, a empresa obteve as seguintes informações sobre esse ativo intangível:

O valor apresentado para esse ativo intangível, no Balanço Patrimonial da empresa Touro S.A., em 31/12/2025, foi, em reais,
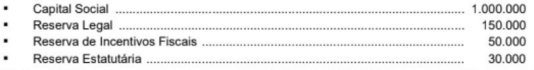
No ano de 2025, esta empresa apurou um lucro líquido de R$ 300.000 e o seu estatuto estabelece a seguinte destinação:
• Reserva Legal: constituída nos termos da Lei nº 6.404/1976.
• Dividendos Mínimos Obrigatórios: 30% do Lucro Líquido ajustado nos termos da Lei nº 6.404/1976.
• Retenção de Lucros: saldo remanescente.
Sabe-se que, do lucro líquido apurado, R$ 50.000 foram decorrentes de incentivos fiscais recebidos pela empresa que, para não tributar este ganho, reteve-o na forma de Reserva de Incentivos Fiscais, utilizando a possibilidade estabelecida na Lei referente aos dividendos.
Com base nessas informações,
No final do 5º ano, a empresa deverá desmontar a máquina e restaurar o local onde está instalada, sendo que, para tal, projeta gastos que serão pagos em uma única parcela de R$ 2.800.000 no final do 5º ano. A taxa de juros livre de risco para a empresa, projetada para os próximos 5 anos, é 40%.
Com base nessas informações, o valor contábil da máquina apresentado no Balanço Patrimonial de 31/12/2024 é, em reais,
Com base nessas informações, a empresa Venda Garantida S.A. reconheceu na Demonstração do Resultado de 2025,
Sabendo que o custo dos produtos vendidos foi R$ 1.350.000, a empresa apurou em 2025 uma receita líquida e um lucro bruto, respectivamente, em reais, de
(__) O Relatório da Administração possui caráter discursivo e permite que os gestores expliquem os resultados alcançados e os projetos futuros, não se confundindo com as demonstrações financeiras propriamente ditas.
(__) A Demonstração do Resultado do Exercício tem por finalidade precípua evidenciar o fluxo financeiro de entradas e saídas de caixa, determinando a liquidez imediata da organização ao fim do período.
(__) As Notas Explicativas são parte integrante das demonstrações e visam fornecer informações adicionais que não foram apresentadas no corpo dos relatórios, mas que são relevantes para a compreensão destes.
(__) A Demonstração do Valor Adicionado é obrigatória para todas as sociedades limitadas de pequeno porte, visando detalhar a margem de lucro operacional bruto destinada ao pagamento de dividendos mínimos.
Assinale a alternativa que apresenta a sequência correta.
I. O Princípio da Entidade reconhece o patrimônio como objeto da contabilidade e afirma a autonomia patrimonial, determinando que o patrimônio de uma unidade contábil não se confunda com o de seus proprietários.
II. O Princípio da Continuidade pressupõe que a entidade continuará em operação no futuro previsível, influenciando diretamente a mensuração de ativos que devem ser avaliados por seu valor de liquidação forçada.
III. O Princípio da Prudência determina a adoção do menor valor para os componentes do Ativo e do maior valor para os do Passivo, sempre que se apresentem alternativas igualmente válidas para a quantificação de incertezas.
Está correto o que se afirma em:
A retenção de INSS incidente sobre serviços tomados transfere ao tomador a responsabilidade pelo recolhimento da contribuição retida, bem como o dever de prestar informações correspondentes em obrigações acessórias próprias, ainda que o prestador seja o contribuinte original da exação.
A conciliação bancária tem por finalidade identificar e ajustar as diferenças entre o saldo contábil e o saldo informado pela instituição financeira, inclusive aquelas decorrentes de eventos tempestivos ainda não registrados por uma das partes, sem altear indrevidamente a natureza das contas envolvidas.
Em consonância com a finalidade, a estrutura e o conteúdo informacional das demonstrações contábeis, julgue o item a seguir.
A reclassificação de passivo do longo para o curto prazo, motivada exclusivamente pela proximidade do vencimento, altera apenas a estrutura do balanço patrimonial, sem impacto no resultado ou no patrimônio líquido.
Em consonância com a finalidade, a estrutura e o conteúdo informacional das demonstrações contábeis, julgue o item a seguir.
Variações reconhecidas diretamente no patrimônio líquido, sem trânsito pela Demonstração do Resultado do Exercício, não devem ser evidenciadas na Demonstração das Mutações do Patrimônio Líquido, por não afetarem o resultado do período.
Acerca dos critérios de avaliação e mensuração dos componentes patrimoniais previstos nas Normas Brasileiras de Contabilidade e na estrutura conceitual, julgue o item seguinte.
A aplicação de teste de recuperabilidade de ativos é incompatível com o pressuposto da continuidade, por pressupor, ainda que implicitamente, a intenção da Administração de interromper ou reduzir substancialmente as operações da entidade.
Acerca dos critérios de avaliação e mensuração dos componentes patrimoniais previstos nas Normas Brasileiras de Contabilidade e na estrutura conceitual, julgue o item seguinte.
A mensuração de ativos ao custo histórico constitui regra geral, podendo ser substituída por outros critérios de mensuração, como valor justo, valor presente ou valor recuperável, quando tal substituição for expressamente requerida ou permitida por norma contábil específica.
No que diz respeito à escrituração contábil, a seus elementos e às fórmulas de lançamento, julgue o item a seguir.
A retificação de lançamento deve ser realizada, preferencialmente, por meio de lançamento complementar, ainda que tal procedimento prejudique a rastreabilidade do erro originalmente cometido, desde que o saldo final das contas envolvidas seja corretamente ajustado.
No que diz respeito à escrituração contábil, a seus elementos e às fórmulas de lançamento, julgue o item a seguir.
O lançamento de estorno tem por finalidade anular, total ou parcialmente, o lançamento anteriormente efetuado, mediante inversão dos débitos e dos créditos originais, de modo a neutralizar os seus efeitos patrimoniais, sem produzir variação líquida adicional no patrimônio da entidade.
No que concerne ao conceito, à função e à classificação das contas contábeis no âmbito da escrituração, julgue o item seguinte.
A classificação das contas em ativo, passivo, patrimônio líquido, receitas e despesas constitui a base de um plano de contas, devendo ser complementada conforme o porte, a complexidade e a natureza das atividades da entidade.
No que concerne ao conceito, à função e à classificação das contas contábeis no âmbito da escrituração, julgue o item seguinte.
As contas patrimoniais evidenciam a posição dos bens, dos direitos e das obrigações da entidade em determinada data, enquanto as contas de resultado registram, ao longo do período, as variações patrimoniais aumentativas e diminutivas, sendo encerradas ao final do exercício para a apuração do resultado e para sua incorporação ao patrimônio líquido.

 Conheça nossos planos