Questões de Concurso Sobre contabilidade geral

Foram encontradas 37.448 questões

Q2097985 Contabilidade Geral
As contas a seguir discriminadas e seus respectivos valores são de uma empresa comercial e serão utilizadas para responder à questão.

Conta                                                                                                          Saldo em R$

Bancos Conta Movimento                                                                              500.000,00
Caixa 100.000,00 Capital Social                                                                    1.570.000,00
Clientes (Vencimento após exercício seguinte)                                             70.000,00
Clientes (Vencimento no exercício)                                                                40.000,00
Custo das Mercadorias Vendidas                                                                   200.000,00
Depreciações Acumuladas                                                                             150.000,00
Despesas Administrativas                                                                                60.000,00
Despesas de Vendas                                                                                       45.000,00
Despesas do Exercício Seguinte                                                                     30.000,00
Despesas Financeiras                                                                                      15.000,00
Duplicatas Descontadas                                                                                   50.000,00
Empréstimos a Pagar (Vencimento após exercício seguinte)                          100.000,00
Estoques de Mercadorias                                                                                  280.000,00
Fornecedores (Vencimento no exercício seguinte)                                           120.000,00
ICMS a Recolher                                                                                               40.000,00
Imóveis de Uso                                                                                                  800.000,00
Imóveis para Renda                                                                                           200.000,00
Imposto de Renda e Contribuição Social                                                           150.000,00
Impostos sobre Vendas                                                                                      350.000,00
Máquinas e Equipamentos                                                                                 300.000,00
Outras Despesas Operacionais                                                                          30.000,00
Perdas Estimadas para Créditos de Liquidação Duvidosa                                 50.000,00
Prejuízos Acumulados                                                                                         10.000,00
Provisão para 13º Salário                                                                                    250.000,00
Receita Bruta de Vendas                                                                                     900.000,00
Receitas Financeiras                                                                                            5.000,00
Assinale a alternativa que expressa o valor do lucro bruto e o valor do resultado antes dos tributos sobre o lucro, respectivamente.
Alternativas
Q2097984 Contabilidade Geral
As contas a seguir discriminadas e seus respectivos valores são de uma empresa comercial e serão utilizadas para responder à questão.

Conta                                                                                                          Saldo em R$

Bancos Conta Movimento                                                                              500.000,00
Caixa 100.000,00 Capital Social                                                                    1.570.000,00
Clientes (Vencimento após exercício seguinte)                                             70.000,00
Clientes (Vencimento no exercício)                                                                40.000,00
Custo das Mercadorias Vendidas                                                                   200.000,00
Depreciações Acumuladas                                                                             150.000,00
Despesas Administrativas                                                                                60.000,00
Despesas de Vendas                                                                                       45.000,00
Despesas do Exercício Seguinte                                                                     30.000,00
Despesas Financeiras                                                                                      15.000,00
Duplicatas Descontadas                                                                                   50.000,00
Empréstimos a Pagar (Vencimento após exercício seguinte)                          100.000,00
Estoques de Mercadorias                                                                                  280.000,00
Fornecedores (Vencimento no exercício seguinte)                                           120.000,00
ICMS a Recolher                                                                                               40.000,00
Imóveis de Uso                                                                                                  800.000,00
Imóveis para Renda                                                                                           200.000,00
Imposto de Renda e Contribuição Social                                                           150.000,00
Impostos sobre Vendas                                                                                      350.000,00
Máquinas e Equipamentos                                                                                 300.000,00
Outras Despesas Operacionais                                                                          30.000,00
Perdas Estimadas para Créditos de Liquidação Duvidosa                                 50.000,00
Prejuízos Acumulados                                                                                         10.000,00
Provisão para 13º Salário                                                                                    250.000,00
Receita Bruta de Vendas                                                                                     900.000,00
Receitas Financeiras                                                                                            5.000,00
Assinale a alternativa que expressa o valor do ativo circulante e o valor do passivo circulante, respectivamente.
Alternativas
Q2097983 Contabilidade Geral
Considere as afirmações a seguir sobre as contas que compõem o Patrimônio Líquido.
I - As ações em tesouraria deverão ser destacadas no balanço como dedução da conta do patrimônio líquido que registrar a origem dos recursos aplicados na sua aquisição.
II - O prejuízo do exercício será obrigatoriamente absorvido pelos lucros acumulados, pela reserva legal e pelas reservas de lucros, nessa ordem.
III - Do lucro líquido do exercício, 5% (cinco por cento) serão aplicados, antes de qualquer outra destinação, na constituição da reserva legal, que não excederá 20% (vinte por cento) do capital social.
IV - As reservas de capital podem ser utilizadas para resgate, reembolso ou compra de ações.
Quais estão corretas, de acordo com a Lei nº 6.404/1976 e alterações posteriores?
Alternativas
Q2097982 Contabilidade Geral
Analise as afirmações considerando a NBC TG 04 (R4) – Ativo Intangível e a NBC TG 27 (R4) – Ativo Imobilizado.
I - Um ativo intangível deve ser reconhecido apenas se for provável que os benefícios econômicos futuros esperados atribuíveis ao ativo serão gerados em favor da entidade e se o custo do ativo puder ser mensurado com confiabilidade.
II - Um ativo intangível deve ser reconhecido inicialmente ao custo. Se o prazo de pagamento de ativo intangível exceder os prazos normais de crédito, seu custo deve ser o equivalente ao preço à vista.
III - Segundo o princípio de reconhecimento, a entidade não reconhece, no valor contábil de um item do ativo imobilizado, os custos da manutenção periódica do item.
IV - A despesa de depreciação de cada período deve ser reconhecida no resultado, a menos que seja incluída no valor contábil de outro ativo.
Quais estão corretas?
Alternativas
Q2097980 Contabilidade Geral
Tendo em vista a NBC TG Estrutura Conceitual, considere as afirmações que seguem.
I - As características qualitativas fundamentais são utilidade e representação fidedigna.
II - Comparabilidade, capacidade de verificação, tempestividade e compreensibilidade são características qualitativas que melhoram a utilidade de informações que tanto sejam relevantes quanto forneçam representação fidedigna do que pretendem representar.
III - Os elementos das demonstrações contábeis definidos nessa Estrutura Conceitual são: (a) ativos, passivos e patrimônio líquido, que se referem à posição financeira da entidade que reporta; e (b) receitas e despesas, que se referem ao desempenho financeiro da entidade que reporta.
IV - Passivo é uma obrigação presente da entidade de transferir um recurso econômico como resultado de eventos passados.
Quais estão corretas?
Alternativas
Q2097979 Contabilidade Geral

Um veículo apresenta a seguinte composição patrimonial:

Veículo                                                                                                          R$ 100.000,00

Depreciação acumulada até 31/12/2021                                                      R$ 40.000,00

Estimativa de ajuste ao valor recuperável realizada em 31/12/2020            R$ 20.000,00


Na análise do valor recuperável do ativo do ano de 2021, identificou-se valor em uso de R$ 50.000,00 e valor justo de R$ 30.000,00.

Com base nessas informações, marque a alternativa que apresenta o valor contábil do veículo a ser apresentado no Balanço Patrimonial de 31/12/2021.

Alternativas
Q2097978 Contabilidade Geral
Determinada empresa adquiriu uma máquina em 01/04/2021 por R$ 100.000,00, que foi imediatamente colocada em uso. A empresa utiliza o método da linha reta para calcular a taxa de depreciação. A vida útil do equipamento foi estimada em 10 anos e o seu valor residual em R$ 8.000,00. Qual o valor da depreciação acumulada ao final do exercício financeiro de 2022?
Alternativas
Q2097977 Contabilidade Geral
De acordo com o CPC 03 – Demonstração dos Fluxos de Caixa-DFC, numere a segunda coluna de acordo com a primeira, associando as atividades com a sua respectiva afirmação.
(1) Atividades operacionais (2) Atividades de investimento (3) Atividades de financiamento
( ) É um indicador-chave da extensão pela qual as operações da entidade têm gerado suficientes fluxos de caixa para amortizar empréstimos, manter a capacidade operacional da entidade, pagar dividendos e juros sobre o capital próprio e fazer novos investimentos sem recorrer a fontes externas de financiamento.
( ) É importante em função de tais fluxos de caixa representarem a extensão em que os dispêndios de recursos são feitos pela entidade com a finalidade de gerar lucros e fluxos de caixa no futuro.
( ) É importante por ser útil na predição de exigências de fluxos futuros de caixa por parte de fornecedores de capital à entidade.
A sequência numérica correta de preenchimento dos parênteses da segunda coluna, de cima para baixo, é
Alternativas
Q2096946 Contabilidade Geral
Segundo as definições do CPC 03 – Demonstração dos Fluxos de Caixa, as atividades que resultam em mudanças no tamanho e na composição do capital próprio e no capital de terceiros da entidade são atividades de: 
Alternativas
Q2096945 Contabilidade Geral
Segundo o CPC 00 – Estrutura Conceitual, se informações financeiras devem ser úteis, elas devem ser relevantes e representar fidedignamente aquilo que pretendem representar. A utilidade das informações financeiras é aumentada se forem:
Alternativas
Q2096280 Contabilidade Geral
O balanço patrimonial representa o valor contábil de uma sociedade empresária em um momento específico, como se fosse um retrato da empresa. Ele é composto por dois lados: no esquerdo estão os ativos da empresa; no direito são identificados os passivos e o capital dos acionistas. A definição contábil que fundamenta e descreve o balanço patrimonial é a seguinte: 
Ativos = Passivos + Patrimônio liquido 
Considere as informações apresentadas a seguir sobre a sociedade empresária XPTO no ano de 20XX.
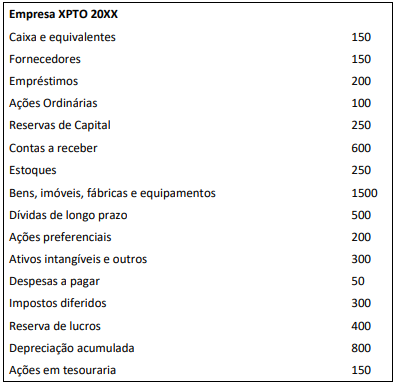
47_.png (397×384)

No período apresentado, os valores do Ativo Não-Circulante, do Passivo Circulante e do Patrimônio Líquido são, respectivamente,
Alternativas
Q2096278 Contabilidade Geral
O custo dos estoques de bens ou serviços produzidos e segregados para projetos específicos deve ser atribuído pelo uso 
Alternativas
Q2096275 Contabilidade Geral
Uma sociedade empresária apresentava os seguintes ativos em seu Balanço Patrimonial, em 31/12/X0:
• Caixa: R$200.000; • Terreno mantido para futuro uso correntemente indeterminado: R$70.000; • Edifício arrendado para terceiros sob arrendamento operacional: R$120.000; • Edifício desocupado, mantido para ser arrendado para terceiros sob arrendamento operacional: R$140.000; • Propriedade em construção para futura utilização como propriedade para investimento: R$150.000.
Assinale a opção que indica o saldo da conta Propriedade para Investimento no Balanço Patrimonial da sociedade empresária na data.
Alternativas
Q2096274 Contabilidade Geral
De acordo com a NBC TG 27(R4) – Ativo Imobilizado, as demonstrações contábeis devem, obrigatoriamente, divulgar
Alternativas
Q2096273 Contabilidade Geral
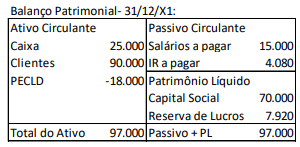
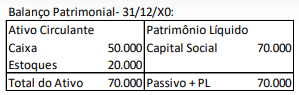
Uma sociedade empresária apresentava os seguintes Balanços Patrimoniais em 31/12/X0 e em 31/12/X1, respectivamente: 
40_1.png (299×95)

40_2.png (300×147)

 Já a Demonstração do Resultado do Exercício, em 31/12/X1, era a seguinte:
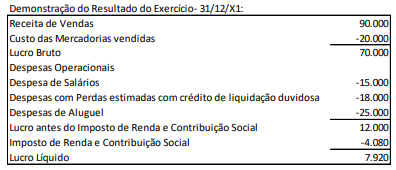
40_3.png (396×170)

Sobre a elaboração da Demonstração dos Fluxos de Caixa pelo método indireto em 31/12/X1, analise as afirmativas a seguir:
I. Os montantes das contas “salários a pagar” e “imposto de renda a pagar” foram adicionados ao lucro líquido para calcular o fluxo de caixa da atividade operacional. II. Os montantes das contas “estoques” e “clientes” foram, respectivamente, excluídos e adicionados ao lucro líquido para calcular o fluxo de caixa da atividade operacional. III. No ano, o fluxo de caixa consumido pela atividade operacional foi de R$25.000. IV. No ano, o fluxo de caixa gerado pela atividade de investimento foi superior ao obtido nas atividades de financiamento.
Em relação à elaboração da Demonstração dos Fluxos de Caixa da entidade em 31/12/X1, estão corretas as afirmativas
Alternativas
Q2096272 Contabilidade Geral
De acordo com as modificações trazidas pelas Leis 11.638/07 e 11.941/09 no patrimônio líquido, a conta Ajustes de Avaliação Patrimonial representa as contrapartidas de aumentos ou diminuições de valor atribuído a elementos do ativo e do passivo, em decorrência de sua avaliação a valor justo.
Os valores registrados nesta conta deverão ser transferidos para o resultado do exercício 
Alternativas
Q2096271 Contabilidade Geral
Em 02/01/X1, uma entidade adquiriu computadores, para utilizar em sua área administrativa, por R$50.000, para pagamento em 31/12/X1. Se os computadores tivessem sido adquiridos à vista, o custo seria de R$45.000. O prazo de pagamento excede os prazos normais de crédito da entidade e o valor da compra é considerado material.
A vida útil estimada dos computadores era de 5 anos. A entidade depreciava os seus ativos imobilizados de acordo com o método da linha reta e não considerava valor residual.
No ano de X1, a entidade contabilizou receita com a prestação de serviços de R$200.0000. Os custos com os serviços prestados foram de R$80.000. 
Além do lucro bruto de R$120.000, assinale a opção que indica os valores das contas apresentadas na Demonstração do Resultado do Exercício da entidade em 31/12/X1, sem considerar a incidência de impostos.
Alternativas
Q2096270 Contabilidade Geral
Em 31/12/X0, uma sociedade empresária adquiriu, à vista, um terreno para ser utilizado em seus negócios por R$100.000.
A sociedade empresária avalia ao fim de cada período de reporte se há alguma indicação de que os seus ativos possam ter sofrido desvalorização.
Os valores recuperáveis em 31/12/X1, 31/12/X2 e 31/12/X3 foram, respectivamente, de R$90.000, R$80.000 e R$120.000.
Assinale a opção que indica a contabilização relacionada à recuperabilidade do terreno na Demonstração do Resultado do Exercício da sociedade empresária em 31/12/X3, de acordo com a NBC TG 01 (R4) – Redução ao Valor Recuperável de Ativos:
Alternativas
Q2096269 Contabilidade Geral
Uma entidade tinha seu modelo de negócios estruturado para a venda de terrenos. Em 01/01/X0, o seu estoque era de R$270.000, tendo a seguinte composição: 
• Terreno A: R$120.000 • Terreno B: R$150.000.
Em 31/01/X0, teve início um processo de melhorias na região onde os terrenos estão localizados. Por isso, a entidade decidiu retirar os terrenos de venda e mantê-los para valorização de capital a longo prazo, definindo mensurá-los pelo valor justo.
Na data, o valor justo do Terreno A era de R$160.000 e o do Terreno B, de R$140.000.
Assinale a opção que indica o efeito da mudança da intenção da administração nas demonstrações contábeis da entidade.
Alternativas
Q2096182 Contabilidade Geral

Uma entidade vende canetas personalizadas. Em 01/01/X0, não havia estoque.

Em 02/01/X0, ela adquiriu 500 unidades de canetas para personalização e venda por R$6.000, para pagamento em 3 meses. Se as canetas tivessem sido adquiridas à vista, o custo unitário seria de R$10,00.

Na data da aquisição, a entidade incorreu em gastos com frete e seguro, respectivamente, de R$800 e R$700. Para a personalização das 500 canetas são gastos R$1.000 em material. Além disso, é utilizada uma máquina que foi adquirida por R$10.000 e tem capacidade estimada em 5.000 canetas.

A máquina é depreciada de acordo com o método dos benefícios gerados e a entidade não considera valor residual. Ainda, os gastos com o armazenamento das 500 canetas prontas eram de R$1.500. Após prontas, 50 canetas foram descartadas, por estarem com qualidade inferior ao esperado.

Em 31/01/X0, as canetas foram colocadas à venda por R$20,00. A entidade destina aos vendedores uma comissão de 10% sobre o preço de venda.

Assinale a opção que indica o valor contabilizado como estoque em 31/01/X0.

Alternativas
Respostas
11061: D
11062: B
11063: C
11064: E
11065: E
11066: C
11067: D
11068: A
11069: A
11070: B
11071: C
11072: E
11073: E
11074: B
11075: B
11076: A
11077: C
11078: A
11079: A
11080: C