Questões de Concurso
Comentadas sobre provisões, passivos contingentes e ativos contingentes em contabilidade geral
Foram encontradas 170 questões


Faça uma análise dos dados extraídos das demonstrações financeiras da “Cia O.S.V.N. S/A” e assinale a seguir, a alternativa CORRETA.
Ativo Total – R$ 100.000,00
Patrimônio Líquido – R$ 60.000,00
Lucros antes das despesas financeiras – R$ 20.000,00
Lucro Líquido – R$ 15.000,00
Ativo Não Circulante – R$ 43.000,00
Passivo Não Circulante – R$ 10.000,00
Pela análise, é CORRETO afirmar:
O responsável jurídico informou à contabilidade a existência de dois processos trabalhistas e de dois processos cíveis, juntamente com a classificação de perdas, de acordo com a interpretação da equipe jurídica, conforme quadro abaixo.
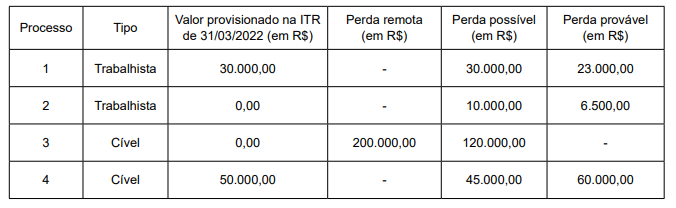
Na demonstração de resultado relativa ao período de 01 de abril a 30 de junho de 2022 (segundo trimestre), será evidenciado o seguinte efeito líquido global dos processos judiciais em curso:
A conta Provisões evidenciada no balanço patrimonial de uma empresa, em 31/12/2020, apresentava o saldo de R$ 1.950.000,00 com a seguinte composição:
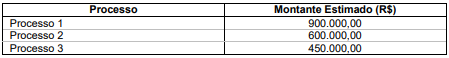
Para a elaboração do Balanço Patrimonial de 31/12/2021, a empresa obteve as seguintes novas avaliações sobre estes processos e sobre um novo processo a que a empresa está respondendo:
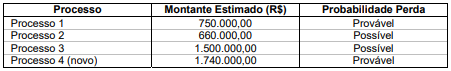
O valor total evidenciado na conta Provisões no Balanço Patrimonial de 31/12/2021 e a variação negativa no resultado de 2021
foram, respectivamente, em reais:
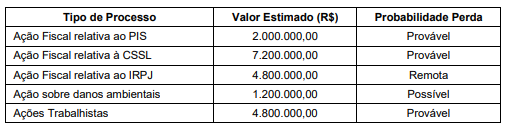
Com base nas informações da tabela e sabendo que todos os valores estimados são confiáveis, o valor total que deveria ser evidenciado no passivo, no Balanço Patrimonial da empresa, em 31/12/2019, é, em reais,
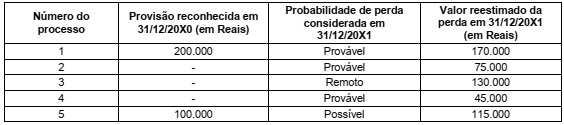
O valor em Reais (R$) que a empresa Spitz S.A. deve reconhecer no resultado de 20X1 e no Balanço Patrimonial de 31/12/20X1 são, respectivamente:
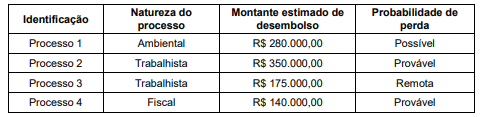
O valor das provisões evidenciado no passivo, no Balanço Patrimonial de 30/06/20X8 da Cia. ABC, foi:

De posse dessas informações, o novo advogado acionou o setor de contabilidade da companhia para que providenciasse a constituição das provisões de acordo com as interpretações das normas contábeis vigentes. Desta forma, e de acordo com os dados da tabela acima, a companhia Rainha do Norte S/A deverá provisionar
No balanço patrimonial de 31/12/2020 da companhia Saturno, a conta contábil “Provisões” era composta pelos seguintes valores dos processos judiciais que a companhia está respondendo como ré:

Em 31/12/2021, a companhia recebeu a informação de seus advogados sobre a situação dos seus processos:

Na demonstração do resultado do exercício de
31/12/2021, o valor que a companhia Saturno reconheceu como despesa, em razão das provisões, foi de:

A contabilização de férias de empregados é enquadrada como passivo derivado de apropriações por competência.
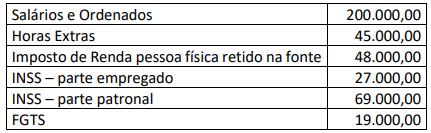
Considerando os dados fornecidos, o total de despesas da empresa com a folha de pagamento em setembro de 2021 corresponde a:
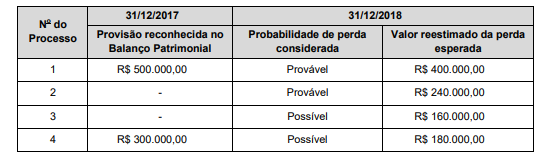
Com base nestas informações, o impacto reconhecido no resultado de 2018 e o saldo apresentado em seu Balanço Patrimonial de 31/12/2018 foram, respectivamente,
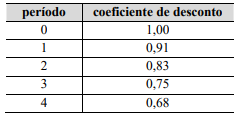
A partir dessas informações, é correto afirmar que o saldo da transação provisionado como passivo é
As informações sobre os processos judiciais que uma determinada empresa está respondendo são apresentadas na tabela a seguir:
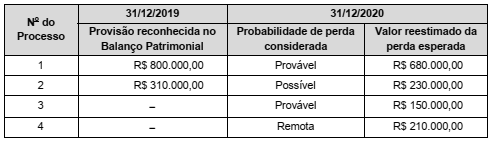
Com base nas informações acima, o impacto total reconhecido no resultado da empresa no ano de 2020, decorrente destes processos judiciais, foi
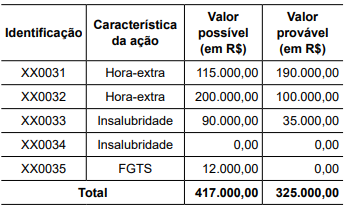
Sabendo-se que, em 31.12.2019, o saldo das provisões trabalhistas no balanço totaliza R$ 517.000,00, a Companhia deverá
Situação hipotética: Determinada empresa recorreu judicialmente contra a cobrança de alguns tributos e, na avaliação dos advogados da empresa, a probabilidade de ganho da ação é de 80%. Assertiva: Em função disso, o ativo contingente correspondente deve ser contabilizado no balanço patrimonial da companhia.
A provisão para crédito de liquidação duvidosa de curto prazo é responsável pela evidenciação da expectativa da empresa em receber de seus clientes. A reversão do valor registrado na conta de provisão proporcionará um aumento no resultado do exercício e um aumento no saldo do ativo circulante.

 Conheça nossos planos