Questões de Concurso
Sobre procedimentos específicos em contabilidade geral
Foram encontradas 2.107 questões


Assinale a alternativa que contém os elementos obrigatórios que devem ser informados:
Com relação às obrigações acessórias, julgue o item seguinte.
Para a transmissão válida da ECD, é necessária a assinatura digital tanto do contador responsável quanto do representante legal da entidade, utilizando certificados digitais válidos (e‑CPF ou e‑CNPJ).
Com relação às obrigações acessórias, julgue o item seguinte.
A escrituração contábil fiscal (ECF) é uma obrigação acessória que abrange todas as pessoas jurídicas, inclusive as optantes pelo Simples Nacional.
Com relação às obrigações acessórias, julgue o item seguinte.
As informações enviadas pela EFD‑Reinf são consolidadas na DCTFWeb para a geração de um DARF único para o pagamento.
Com relação às obrigações acessórias, julgue o item seguinte.
Todas as informações de rendimentos e retenções que antes eram declaradas na declaração do imposto sobre a renda retido na fonte (DIRF) agora são enviadas exclusivamente por meio da escrituração fiscal digital de retenções e outras informações fiscais (EFD‑Reinf).
Com relação às obrigações tributárias acessórias, julgue o item a seguir.
Para preencher a ECF de 2025 (ano‑calendário 2024), a empresa deve, obrigatoriamente, recuperar os dados da ECD do mesmo período.
Com relação às obrigações tributárias acessórias, julgue o item a seguir.
O Sistema Público de Escrituração Digital (SPED) é um software único da Receita Federal que o contribuinte utiliza para preencher e enviar todas as suas obrigações acessórias, como a escrituração contábil f iscal (ECF).
Acerca da administração financeira, julgue o item seguinte.
A realização da conciliação bancária de forma periódica é crucial para a identificação de fraudes e de erros de lançamentos, bem como para assegurar a fidedignidade das informações financeiras da autarquia.
Acerca da administração financeira, julgue o item seguinte.
A conciliação bancária é um procedimento de controle interno que se limita a comparar o extrato da conta‑corrente com os registros contábeis, não possuindo relação direta com o controle de pagamentos a fornecedores ou com a arrecadação de receitas.
O Sistema Público de Escrituração Digital (SPED) é um projeto do governo brasileiro que moderniza, padroniza e integra o envio das informações fiscais, contábeis e previdenciárias das empresas aos órgãos fiscalizadores e, entre as suas principais características, destacam‑se
• a substituição de livros em papel por arquivos digitais;
• a padronização e a integração de dados; e
• a redução da burocracia e o combate à sonegação.
Considerando essas informações e os conhecimentos em relação aos módulos que fazem parte do SPED, assinale a opção, que apresenta corretamente um módulo do SPED.
Acerca da legislação tributária e das obrigações fiscais, julgue o item a seguir.
O Sistema Público de Escrituração Digital (SPED) é um instrumento que unifica as atividades de recepção, validação, armazenamento e autenticação de livros e documentos que integram a escrituração contábil e fiscal dos empresários e das pessoas jurídicas, exceto imunes ou isentas, mediante um fluxo único e computadorizado de informações.
Quanto aos sistemas de informação financeira, julgue o item seguinte.
A gestão de documentos eletrônicos facilita o cumprimento das obrigações acessórias, como SPED Contábil e SPED Fiscal.
As informações sobre os equipamentos retirados de operação são relatadas a seguir:
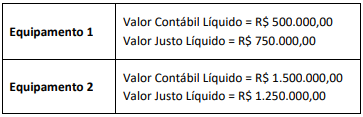
Sabendo que os novos equipamentos adquiridos já estão em uso, um plano de venda desses ativos (Equipamentos 1 e 2) foi submetido e aprovado pelo Conselho de Administração, que considerou a venda altamente provável de ser concluída nos próximos 12 meses.
Logo, segundo a NBC TG 31 (R3) – ATIVO NÃO CIRCULANTE MANTIDO PARA VENDA E OPERAÇÃO DESCONTINUADA, a mensuração subsequente dos equipamentos a ser adotada pela empresa a partir da decisão do Conselho de Administração é:
Considerando as informações apresentadas e os preceitos da NBC TG 47 – RECEITA DE CONTRATO COM CLIENTE, o reconhecimento da receita deve ocorrer
I. O valor pago na aquisição do ativo.
II. As expectativas acerca de possíveis variações no montante ou no período de ocorrência desses fluxos de caixa futuros.
III. As estimativas dos fluxos de caixa futuros que a entidade espera obter com esse ativo.
IV. O valor do dinheiro no tempo, representado pela atual taxa de juros livre de risco.
Estão corretos os elementos
Considerando essas informações, é correto concluir que, ao fim do terceiro ano, o valor contábil do bem será de R$
Ao realizar o teste de recuperabilidade das vans em 31/12/2024, a sociedade empresária constatou que o valor justo líquido de despesa de venda era de R$ 940.000, enquanto o valor em uso era de R$ 950.000.
A sociedade empresária decidiu extinguir a oferta de passeios de turismo e passou a oferecer transporte para empresas. Deste modo, em 01/01/2025, fez uma permuta com uma empresa especializada e trocou as vans antigas, cujo valor justo era de R$ 940.000, por 6 novas. O valor justo unitário das vans novas podia ser mensurado com segurança e era de R$ 155.000.
Considerando apenas as vans objeto da permuta, o ativo imobilizado da sociedade empresária, após a realização da permuta, deve ser mensurado por:

 Conheça nossos planos