Questões de Concurso Sobre procedimentos específicos em contabilidade geral

Foram encontradas 2.107 questões

Ano: 2021 Banca: CFC Órgão: CFC Prova: CFC - 2021 - CFC - Auditor Independente - BCB |
Q1900155 Contabilidade Geral
Os exames de auditoria constataram o recebimento pelo Banco ZYX, em 10 de janeiro de 20X9, de expediente do Banco Central do Brasil (BCB) relativo a recurso apresentado pelo Banco em 20 de dezembro de 20X8, em que a Entidade Supervisora do Sistema Financeiro Nacional (SFN) não acolhe os argumentos do referido recurso e confirmam que o saldo de financiamento, no valor de R$350 milhões, seja classificado no nível “H”, independente de o referido saldo devedor não estar vencido por efeito de renegociação com novo período de carência e detenha contratualmente garantia real de R$300 milhões. Esta operação foi realizada com Grupo Econômico envolvido em operações de corrupção e lavagem de dinheiro, já levantadas pelas autoridades competentes e aceitas as acusações pelo Judiciário. Em decorrência desses fatos, o referido grupo atualmente se encontra em graves dificuldades econômico-financeiras.


Acerca do(s) ajuste(s) contábil(eis) que devem ser sugeridos pelo auditor para a Administração ou a responsáveis pela governança do Banco ZYX, se for o caso, assinale a opção CORRETA.
Alternativas
Ano: 2021 Banca: CFC Órgão: CFC Prova: CFC - 2021 - CFC - Auditor Independente - BCB |
Q1900152 Contabilidade Geral
As instituições financeiras devem dispensar especial atenção às operações, à identificação de beneficiários finais de recursos transferidos, a relacionamentos e a quaisquer indícios de burla a procedimentos previstos na legislação e nos regulamentos relativos à lavagem de dinheiro. Com relação a TODOS os procedimentos regulamentares estabelecidos pelo Banco Central do Brasil (BCB), qual deles deve ser apresentado?
Alternativas
Ano: 2021 Banca: CFC Órgão: CFC Prova: CFC - 2021 - CFC - Auditor Independente - BCB |
Q1900151 Contabilidade Geral
Na constituição de reservas e fundos, distribuição de sobras e compensação de perdas nas sociedades cooperativas, as normas do Banco Central do Brasil (BCB), estabelecem que:
Alternativas
Ano: 2021 Banca: CFC Órgão: CFC Prova: CFC - 2021 - CFC - Auditor Independente - BCB |
Q1900149 Contabilidade Geral
Considerando os financiamentos a importações conduzidas ao amparo de cartas de crédito a prazo ou de outras coobrigações, quando a respectiva operação de câmbio ainda não tiver sido celebrada, como deveriam ser contabilizadas estas operações? 
Alternativas
Ano: 2021 Banca: CFC Órgão: CFC Prova: CFC - 2021 - CFC - Auditor Independente - BCB |
Q1900148 Contabilidade Geral
O Patrimônio de Referência (PR) de Conglomerado deve ser calculado em bases consolidadas para as instituições integrantes de um mesmo conglomerado prudencial. Com relação a esse assunto, assinale a opção que apresenta a composição do Capital Principal para efeitos de PR de Conglomerado Prudencial.
Alternativas
Ano: 2021 Banca: CFC Órgão: CFC Prova: CFC - 2021 - CFC - Auditor Independente - BCB |
Q1900147 Contabilidade Geral
O relatório de avaliação da qualidade e adequação do sistema de controles internos, inclusive sistemas de processamento eletrônico de dados e de gerenciamento de riscos, elaborado como resultado do trabalho de auditoria independente de Instituição Financeira, deve abranger diversos aspectos relevantes, observada a natureza, complexidade e risco das operações realizadas pela instituição auditada. Entre esses aspectos, incluem-se alguns dos seguintes elementos:
Alternativas
Ano: 2021 Banca: CFC Órgão: CFC Prova: CFC - 2021 - CFC - Auditor Independente - BCB |
Q1900145 Contabilidade Geral
Para o registro contábil da venda ou da transferência de ativos financeiros classificada na categoria “operações sem transferência” nem retenção substancial dos riscos e benefícios, com retenção do controle do ativo financeiro objeto da negociação, devem ser observados alguns procedimentos pela instituição vendedora ou cedente. Analise as alternativas abaixo e, em seguida, assinale a opção CORRETA:
I. O ativo permanece registrado na proporção do seu envolvimento continuado, que é o valor pelo qual a instituição continua exposta às variações no valor do ativo transferido.
II. Passivo referente à obrigação assumida na operação deve ser reconhecido.
III. As receitas e despesas devem ser apropriadas somente nos balanços semestrais de forma segregada ao resultado do período, pelo prazo remanescente da operação.
Estão CORRETOS os itens:
Alternativas
Ano: 2021 Banca: CFC Órgão: CFC Prova: CFC - 2021 - CFC - Auditor Independente - BCB |
Q1900144 Contabilidade Geral
As normas que disciplinam a realização de operações compromissadas, envolvendo títulos de renda fixa, admitem a livre movimentação dos títulos objeto de compromissos de revenda, desde que atendidas adequadas condições. Analise as alternativas abaixo e, em seguida, assinale a opção CORRETA:
I. As partes devem firmar acordo de livre movimentação.
II. Os compromissos devem ser liquidados em sistema de registro e de liquidação financeira de ativos autorizado pelo Banco Central do Brasil (BCB) ou pela Comissão de Valores Mobiliários (CVM) e administrados por câmara ou por prestador de serviços que assuma a posição de parte contratante para fins de liquidação das operações realizadas por seu intermédio.
III. As operações compromissadas contratadas entre instituições financeiras e aquelas que tenham como objeto títulos emitidos pelo Tesouro Nacional ou pelo Banco Central do Brasil (BCB), quaisquer que sejam as partes, exigirão o atendimento das condições de registro e liquidação financeira.

Estão CORRETOS os itens:
Alternativas
Ano: 2021 Banca: CFC Órgão: CFC Prova: CFC - 2021 - CFC - Auditor Independente - BCB |
Q1900143 Contabilidade Geral
O Banco XYZ, em 31 de maio de 20X4, adquiriu uma posição de 200.000 títulos federais (Letras do Tesouro Nacional) para compor sua Carteira Própria de Títulos de Renda Fixa, classificando-os como títulos para negociação, pelo valor unitário de R$969,24, perfazendo tal compra em um valor total de R$193.848.000,00. No mesmo dia, sexta-feira, dia 31 de maio de 20X4, financiou parte dessa compra, vendendo posição 100.000 títulos ao preço de custo, com compromisso de recompra para o dia 3 de junho do mesmo ano, pagando uma taxa de 0,05%. 
De acordo com tais informações, assinale a opção que apresenta as contas (patrimoniais e/ ou de resultados, se for o caso) e os respectivos valores nelas inclusos, relativos a essas operações, que deverão constar no Balancete de 31 de maio de 20X4, do Banco XYZ.
Alternativas
Ano: 2021 Banca: CFC Órgão: CFC Prova: CFC - 2021 - CFC - Auditor Independente - Previc |
Q1898198 Contabilidade Geral

A legislação aplicável às Entidades Fechadas de Previdência Complementar (EFPC) dispõe sobre a apuração do resultado, a destinação e utilização de superávit e o equacionamento de déficit dos planos de benefícios de caráter previdenciário que administram. Em relação à precificação de ativos e passivos, julgue os itens abaixo e, em seguida, assinale a opção CORRETA.


I. Preliminarmente à apuração do resultado do plano de benefícios, a EFPC deverá considerar a satisfação das exigências regulamentares relativas ao custeio do plano, mediante o uso de modelos e critérios consistentes.

II. Preliminarmente à apuração do resultado do plano de benefícios, a EFPC deverá considerar as ações ativas imputáveis ao plano de benefícios.

III. Preliminarmente à apuração do resultado do plano de benefícios, a EFPC deverá considerar a adequada precificação dos recursos garantidores do plano de benefícios, levando em conta o valor ajustado ao risco para cada modalidade operacional, mediante o uso de modelos e critérios consistentes.

IV. Preliminarmente à apuração do resultado do plano de benefícios, a EFPC deverá considerar apenas os riscos de crédito e liquidez.


Estão CORRETOS apenas os itens:

Alternativas
Ano: 2021 Banca: CFC Órgão: CFC Prova: CFC - 2021 - CFC - Auditor Independente - Susep |
Q1898173 Contabilidade Geral
Em relação aos relatórios exigidos pela Susep que deverão ser produzidos pelo auditor contábil independente, assinale a opção CORRETA:
Alternativas
Ano: 2021 Banca: CFC Órgão: CFC Prova: CFC - 2021 - CFC - Auditor Independente - Susep |
Q1898172 Contabilidade Geral

A Seguradora está sujeita à elaboração de Plano de Regularização da Solvência (PRS) quando há insuficiência do Patrimônio Líquido Ajustado (PLA) em relação ao Capital Mínimo Requerido (CMR). Em relação a esse assunto, julgue os itens abaixo como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA.


I. É considerado não cumprimento do PRS o não atingimento de duas metas trimestrais consecutivas de redução do percentual de insuficiência do PLA, estabelecidas no correspondente plano, em relação ao CMR

II. O plano que deverá ser enviado à Susep pela seguradora, na forma estabelecida, visa à recomposição da situação de solvência, quando a insuficiência do PLA em relação ao CMR for de até 50% (cinquenta por cento).

III. O prazo máximo para o saneamento da insuficiência de PLA será de 18 (dezoito) meses, contados a partir do mês subsequente à data do recebimento da comunicação.

IV. Na hipótese de rejeição do plano, a Susep, adicionalmente, informará os motivos que ensejaram sua decisão, devendo a seguradora, por uma única vez, no prazo máximo de 45 (quarenta e cinco) dias contados da data do recebimento da notificação, apresentar novo PRS.


A sequência CORRETA é:

Alternativas
Ano: 2021 Banca: CFC Órgão: CFC Prova: CFC - 2021 - CFC - Auditor Independente - Susep |
Q1898171 Contabilidade Geral
Em relação à redução ao valor recuperável, analise as alternativas abaixo e assinale a opção CORRETA:
Alternativas
Ano: 2021 Banca: CFC Órgão: CFC Prova: CFC - 2021 - CFC - Auditor Independente - Susep |
Q1898166 Contabilidade Geral
O capital de risco de mercado corresponde ao montante variável de capital que uma seguradora deverá manter, a qualquer tempo, para garantir o risco de mercado a que está exposta. Em relação ao cálculo do capital de risco de mercado, assinale a opção CORRETA:  
Alternativas
Ano: 2021 Banca: CFC Órgão: CFC Prova: CFC - 2021 - CFC - Auditor Independente - Susep |
Q1898165 Contabilidade Geral

Com relação à contabilização da aquisição de direitos a salvados e ressarcimento, julgue os itens abaixo e, em seguida, assinale a opção CORRETA:


I. Após a liquidação de um sinistro e a consequente aquisição de direitos em relação a salvados ou a ressarcimentos, o ativo se refere a uma estimativa que deve ser mensurada e registrada de forma segregada dos salvados e dos ressarcimentos não estimados ativados contabilmente.

II. Para fins de ajuste de salvados e ressarcidos na Provisão de Sinistros a Liquidar (PSL), deverá ser considerada, no cálculo da expectativa de recebimento de salvados e ressarcimentos, apenas a estimativa de recuperação relacionada a sinistros avisados e ainda não liquidados.

III. A expectativa de recebimento de salvados e ressarcidos deverá ser apurada com base em metodologia definida em nota técnica atuarial e registrada como ajuste de salvados e ressarcidos na provisão de Provisão de Sinistros Ocorridos e Não Avisados (IBNR).

IV. Deverão ser divulgados em notas explicativas o detalhamento dos saldos de salvados à venda e os ressarcimentos a receber, considerando os prazos de permanência na conta (aging) e os principais ramos.


Está(ão) CORRETOS(S) os itens(ns):

Alternativas
Ano: 2021 Banca: CFC Órgão: CFC Prova: CFC - 2021 - CFC - Auditor Independente - Susep |
Q1898164 Contabilidade Geral

A seguir, estão apresentadas, as informações correspondentes à Seguradora XYZ:  
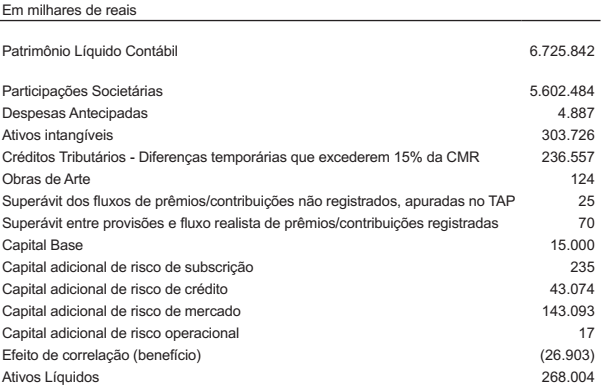

Imagem associada para resolução da questão


Com base nas informações acima, qual é o valor correspondente à suficiência de capital?

Alternativas
Ano: 2021 Banca: CFC Órgão: CFC Prova: CFC - 2021 - CFC - Auditor Independente - Susep |
Q1898163 Contabilidade Geral

A seguir, estão apresentadas as informações correspondentes à Seguradora XYZ:
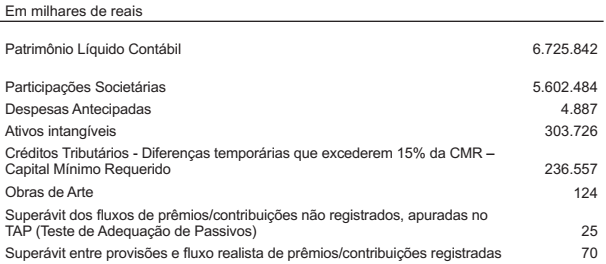

Imagem associada para resolução da questão


Com base nas informações acima, qual é o valor correspondente ao Patrimônio Líquido Ajustado (PLA)?

Alternativas
Ano: 2021 Banca: CFC Órgão: CFC Prova: CFC - 2021 - CFC - Perito Contábil |
Q1897512 Contabilidade Geral

Com base no que dispõe a NBC PG 01 – Código de Ética Profissional do Contador e o Código de Processo Civil, julgue os itens a seguir como Verdadeiros (V) ou Falsos (F) e, em seguida, marque a opção CORRETA.


I. A injustificada acídia, aliada à falta de zelo (retenção do processo por mais de um ano, sem apresentar justificativa plausível) e de diligência são motivos para destituir um perito.

II. Os peritos envolvidos na realização da perícia complexa devem atender aos mesmos deveres e se sujeitar às mesmas responsabilidades, observados os limites de incompetência técnica, pois todos gozam do mesmo status de confiança do juízo.

III. A conduta desidiosa de um perito ensejará na abertura de um processo administrativo na Corregedoria do tribunal onde tramita os autos da sua nomeação. Em respeito ao contraditório e à ampla defesa, assegurados pela Constituição Federal, durante a apuração dos fatos, os autos ficarão suspensos até a conclusão do processo administrativo.

IV. É defeso ao assistente técnico renunciar à contratação confiada logo que se positive falta de confiança por parte do contratante, a quem deve notificar por escrito, respeitando os prazos estabelecidos no contrato.


A sequência CORRETA é:

Alternativas
Ano: 2021 Banca: CFC Órgão: CFC Prova: CFC - 2021 - CFC - Perito Contábil |
Q1897511 Contabilidade Geral
Um perito, após a sua nomeação em uma Execução Fiscal, convidou os assistentes técnicos para uma reunião de trabalho colaborativa. Contudo, é visível a falta de cooperação por parte dos assistentes técnicos ao deixarem de atender à solicitação de que sejam colocados à disposição livros e documentos, necessários à elaboração do laudo pericial contábil. Com base na NBC PG 01 – Código de Ética Profissional do Contador e no Código de Processo Civil, acerca dos deveres em relação aos colegas, assinale a opção CORRETA.
Alternativas
Q1886116 Contabilidade Geral
De acordo com o Código de Ética Profissional, são deveres do Contabilista, entre outros:

I. Manifestar, a qualquer tempo, a existência de impedimento para o exercício da profissão.
II. Inteirar-se de todas as circunstâncias antes de emitir opinião sobre qualquer caso.
III. Auferir qualquer provento em função do exercício profissional que não decorra exclusivamente de sua prática lícita.

Está(ão) CORRETO(S):

Alternativas
Respostas
621: D
622: B
623: C
624: D
625: B
626: A
627: A
628: A
629: C
630: A
631: C
632: D
633: B
634: D
635: D
636: A
637: B
638: A
639: D
640: C