Questões de Concurso Sobre patrimônio líquido em contabilidade geral

Foram encontradas 1.894 questões

Q1060095 Contabilidade Geral
Sabendo que o Patrimônio Líquido é formado pelo grupo de contas que registra o valor contábil pertencente aos acionistas ou quotistas, para as sociedades por ações, a divisão do patrimônio líquido é realizada de algumas maneiras, sendo uma delas o Capital Social, assinale a alternativa que corresponde a mesma:
Alternativas
Ano: 2019 Banca: IF-PE Órgão: IF-PE Prova: IF-PE - 2019 - IF-PE - Técnico em Contabilidade |
Q1059459 Contabilidade Geral

Considerando apenas as contas e os respectivos saldos apresentados no QUADRO 1, a seguir, que abrangem o ativo, o passivo exigível e as contas de resultado de determinada entidade no primeiro trimestre de 2019, responda à questão.


QUADRO 1: Saldos contábeis do ativo, do passivo exigível e das contas de resultado.

Conta Contábil                                                                                   Valor em R$

Receita bruta com venda de mercadorias                                           10.000,00

Móveis e utensílios                                                                               30.000,00

Fornecedores                                                                                         5.500,00

Custo das mercadorias vendidas                                                           4.000,00

Aplicações de liquidez imediata                                                             8.000,00

Duplicatas descontadas                                                                         1.200,00

Despesas administrativas                                                                      2.000,00

Perdas estimadas em créditos de liquidação duvidosa                            300,00

Duplicatas a receber                                                                               6.000,00

O total do Patrimônio Líquido não oriundo do resultado do período é
Alternativas
Ano: 2019 Banca: IADES Órgão: CRF-RO Prova: IADES - 2019 - CRF-RO - Contador |
Q1054729 Contabilidade Geral
Patrimônio Líquido --------------------------------------------------------------------------- 19.000,00 Capital social ------------------------------------------------------------------------------------ 25.000,00 Capital a realizar --------------------------------------------------------------------------------- 5.000,00 Reservas de capital ----------------------------------------------------------------------------- 5.000,00 Reservas de lucro ------------------------------------------------------------------------------- 3.000,00 Dividendos antecipados ------------------------------------------------------------------------ 2.000,00 Prejuízos acumulados -------------------------------------------------------------------------- 3.000,00 Ações em tesouraria ---------------------------------------------------------------------------- 4.000,00
O patrimônio líquido é formado por partes positivas (contas de natureza credora) e partes negativas (contas de natureza devedora). As contas de natureza credora são as seguintes:
Alternativas
Ano: 2019 Banca: VUNESP Órgão: UNIFAI Prova: VUNESP - 2019 - UNIFAI - Controlador Interno |
Q1051294 Contabilidade Geral
Na hipótese da abertura de uma empresa, em que houve a subscrição de capital de R$ 1.000.000,00, o lançamento contábil dessa subscrição será
Alternativas
Q1048954 Contabilidade Geral
A empresa XPTW Serviços Digitais Ltda. foi constituída para negociar Bitcoins no Brasil, e seu capital social registrado é de R$ 300.000,00, dividido em dois sócios. Após um ano de operação, a empresa resolveu comprar de seus sócios o equivalente a R$ 200.000,00 de valor nominal de seu capital social, por R$ 400.000,00, considerando a valorização da empresa. Sabendo-se que também está registrado no Patrimônio Líquido um saldo de Lucros Acumulados de R$ 300.000,00, qual é o novo saldo do Patrimônio Líquido da empresa? 
Alternativas
Q1048951 Contabilidade Geral

Uma Sociedade Empresária apresentou, em 31/12/2018, antes da apuração do resultado do exercício, o seguinte Patrimônio Líquido:

Contas Saldos

• Reserva de Capital – Ágio na Emissão de Ações: R$ 9.800,00

• Capital Subscrito e Integralizadado: R$ 92.000,00

• Reserva Estatutária: R$ 2.100,00

• Reserva Legal: R$ 17.300,00

O Lucro Líquido apurado em 31/12/2018 foi de R$ 25.500,00.

Nesse caso, de acordo com a Lei nº 6.404/1976 e alterações posteriores, o valor a ser destinado no período para Reserva Legal é de, obrigatoriamente:

Alternativas
Q1046283 Contabilidade Geral
O capital realizado que deve constar no patrimônio líquido da entidade é
Alternativas
Q1046231 Contabilidade Geral

Considere o balancete da empresa de Chocolates Doce Feliz para responder à questão.


                                        Balancete contábil em 31/12/2018

             Descrição da conta contábil                                   Reais

Adiantamento a fornecedores                                          30.000,00

Empréstimos e financiamentos LP                                  (25.000,00)

Impostos a compensar                                                     10.000,00

Fornecedores                                                                (140.000,00)

Empréstimos Bancários                                                    (5.000,00)

Mútuos com empresas ligadas a receber de LP              65.000,00

Estoques                                                                         120.000,00

Investimentos                                                                   40.000,00

Impostos a recolher                                                        (20.000,00)

Contas a pagar                                                               (15.000,00)

Aplicações financeiras                                                     65.000,00

Ativos Intangíveis                                                             75.000,00

Contingências fiscais e tributárias - LP                          (95.000,00)

Caixa e equivalentes de caixa                                         45.000,00

Outros valores a receber - LP                                         45.000,00

Salários a pagar                                                          (150.000,00)

Capital                                                                         (100.000,00)

Contas a receber de clientes                                        150.000,00

Ativo Imobilizado, líquido                                              150.000,00

Receitas de vendas                                                   1.400.000,00

Impostos sobre vendas                                               (280.000,00)

Devoluções de vendas                                                (120.000,00)

Custos dos produtos vendidos                                    (350.000,00)

Despesas com Vendas                                                 (75.000,00)

Despesas Administrativas e gerais                             (110.000,00)

Despesas Financeiras, líquidas                                    (90.000,00)

Outras despesas operacionais                                       (5.000,00)

Despesas com IRPJ e CSLL                                      (125.000,00)


Após o encerramento do resultado, o valor do Lucro do Exercício e o do Patrimônio Líquido são, nessa ordem:
Alternativas
Q1040918 Contabilidade Geral
As demonstrações contábeis são mais comumente elaboradas segundo modelo baseado no custo histórico recuperável e no conceito da manutenção do capital financeiro nominal. Considerando esses aspectos, assinale a alternativa correta dentre as apresentadas a seguir.
Alternativas
Q1032792 Contabilidade Geral

Os dados são referentes às contas de Patrimônio Líquido e de Resultado de uma entidade em 31.12.2018.
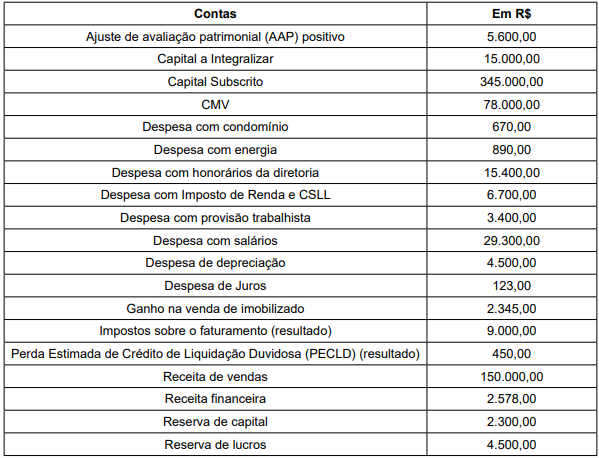

O saldo do Patrimônio Líquido totalizou, em R$,
Alternativas
Q1032313 Contabilidade Geral

Com relação às noções fundamentais de contabilidade, julgue o item.


O resultado final de todas as contas do patrimônio líquido constitui uma dívida da entidade com seus sócios, acionistas ou proprietários.

Alternativas
Q1032285 Contabilidade Geral
No balanço patrimonial, amplamente utilizado pela administração financeira, observa-se que a diferença entre o ativo e a passivo resulta no:
Alternativas
Q1029521 Contabilidade Geral
De acordo com as normas vigentes, as contas do Balanço Patrimonial serão classificadas e agrupadas de modo a facilitar a análise da situação financeira da empresa, portanto,
Alternativas
Q1029515 Contabilidade Geral
Com relação ao patrimônio, é correto afirmar:
Alternativas
Q1029001 Contabilidade Geral

Assinale a alternativa que indica o valor do Patrimônio Líquido da empresa Luar dos Mares Ltda, hipoteticamente, em 31 de dezembro de 2018, após o encerramento do exercício, conforme balancete a seguir, fornecido pela contabilidade da empresa.
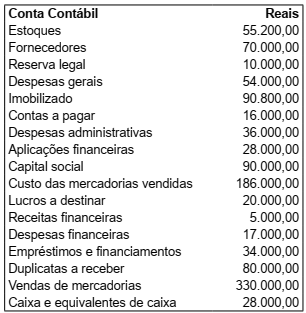

Imagem associada para resolução da questão

Alternativas
Q1028937 Contabilidade Geral
O Patrimônio Líquido de uma empresa era R$ 1.000.000 no final do ano 1 e R$ 1.260.000 no final do ano 2. Se a taxa de inflação ao longo do ano 2 foi 5%, o aumento real do Patrimônio Líquido no período mencionado foi de
Alternativas
Ano: 2019 Banca: IBFC Órgão: SESACRE Prova: IBFC - 2019 - SESACRE - Contador |
Q1026479 Contabilidade Geral
De acordo com a Estrutura Contábil, o lançamento da venda à vista, com lucro, de um estoque impactará no patrimônio da empresa. Sobre isto, assinale a alternativa correta.
Alternativas
Ano: 2019 Banca: IBFC Órgão: SESACRE Prova: IBFC - 2019 - SESACRE - Contador |
Q1026472 Contabilidade Geral
A empresa Alfa iniciou suas atividades em X1 com um capital integralizado pelos sócios em dinheiro no valor de R$ 950.000,00. No decorrer de X1, as únicas mutações ocorridas no patrimônio líquido da entidade foram um aumento de capital no valor de R$ 150.000,00 que não foi integralizado no exercício de X1 e, o ingresso de lucros correspondente a 30% do capital inicial. Sabe-se que no final de X1, o Ativo da empresa é de R$ 1.870.000,00. Analise os registros contábeis e assinale a alternativa correta quanto ao valor do passivo.
Alternativas
Q1021492 Contabilidade Geral

O Pronunciamento Técnico CPC 26 (R1) do Comitê de Pronunciamentos Contábeis, estabelece que, outros resultados abrangentes compreendem itens de receita e despesa que não são reconhecidos na demonstração de resultado como requerido ou permitido pelas normas, interpretações e comunicados técnicos emitidos pelo CFC.


Considerando a afirmativa acima, dos itens abaixo qual o que não se inclui como componente de outros resultados abrangentes?

Alternativas
Ano: 2019 Banca: IBFC Órgão: CGE-RN Prova: IBFC - 2019 - CGE - RN - Analista Contábil |
Q1014474 Contabilidade Geral

O Artigo 7º da Lei 6.404/76, determina que:“O capital social poderá ser formado com contribuições em dinheiro ou em qualquer espécie de bens suscetíveis de avaliação em dinheiro”. Em relação a avaliação dos bens, analise as afirmativas abaixo:


I. Será feita por 3 (três) peritos ou por empresa especializada, nomeados em assembléia-geral dos subscritores

II. Os peritos estarão presentes à assembléia que conhecer do laudo, a fim de prestarem as informações que lhes forem solicitadas.

III. Os bens incorporar-se-ão ao patrimônio, somente se o subscritor aceitar o valor aprovado pela assembléia.


Assinale a alternativa correta:

Alternativas
Respostas
821: A
822: D
823: E
824: A
825: D
826: C
827: A
828: B
829: B
830: B
831: C
832: D
833: D
834: C
835: E
836: A
837: C
838: B
839: A
840: D