Questões de Concurso
Sobre patrimônio líquido em contabilidade geral
Foram encontradas 1.894 questões


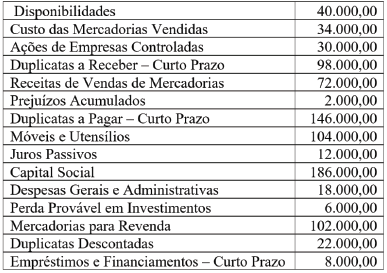
De acordo com o quadro acima, na elaboração do balanço patrimonial referente ao exercício findo estavam evidenciados os seguintes montantes:
Com base nessa situação hipotética, é correto afirmar que, com relação à integralização do valor do capital inicial da empresa, a escrituração no livro-diário da empresa X será encontrada da seguinte forma:
• Disponibilidades: R$ 50.000;
• Despesas antecipadas: R$ 20.000;
• Receitas recebidas antecipadamente: R$ 40.000;
• Empréstimo concedido: R$ 50.000;
• Ativo contingente: 18.000;
• Estoque: R$ 30.000;
• Imóveis: R$ 120.000.
Com base nesses saldos, assinale a opção que indica o patrimônio líquido da entidade na data.
Determinada empresa apresentou, em 31 de dezembro de 2020, um patrimônio composto pelos seguintes elementos, cujo registro e cuja avaliação contábeis estão de acordo com as regras estabelecidas na legislação societária (Lei n.º 6.404/1976 e suas alterações).
elemento patrimonial valor (R$)
caixa 20.000
duplicatas a receber 50.000
empréstimos a pagar 30.000
estoques 40.000
imóveis de uso próprio 200.000
depreciação acumulada 10.000
capital social 220.000
fornecedores 20.000
salários a pagar 50.000
reservas de lucros 10.000
depósitos em bancos 10.000
impostos a recolher 10.000
aplicações financeiras de liquidez imediata 30.000
Considerando os elementos patrimoniais apresentados nessa situação hipotética, julgue o item a seguir.
Em 31 de dezembro de 2020, a situação patrimonial líquida
da empresa alcançou o montante de R$ 230.000.
Com relação à técnica de escrituração contábil, julgue o item subsequente.
A versão ampliada da equação do patrimônio pode ser
expressa da seguinte forma: ativo + receitas + ganhos =
passivo + despesas + perdas + patrimônio líquido (contas de
capital).
( ) Favorável, Positiva ou Superavitária: quando o Ativo é maior que o Passivo EXIGÍVEL. Dizemos, nessa hipótese, que há Patrimônio Líquido. O Patrimônio Líquido é, pois, a diferença entre Ativo e Passivo. PL = A – PE. ( ) Desfavorável, Negativa ou Deficitária: quando o Ativo é menor que o Passivo EXIGÍVEL. Nessa hipótese, estaremos diante da figura denominada de Passivo a Descoberto, isto é, uma parcela das Obrigações (PASSIVO) ficará sem ser paga mesmo que a empresa realize todo o seu ativo. Ou seja, o Ativo não é suficiente para liquidar todas as dívidas. ( ) Nula ou Inexistente: quando o ATIVO é igual ao PASSIVO. O capital foi absorvido e todo o patrimônio pertence a terceiros, pois o total de bens e direitos é igual ao das obrigações. Esta representa uma situação rara, pois sendo o A = P, significa que toda a parte do proprietário já foi consumida pelas obrigações que representam o mesmo valor do conjunto de bens e direitos. ( ) Considerando que uma parte do ativo é constituída de bens necessários à atividade operacional da empresa e deles não pode se desfazer, o Ativo deverá ser maior que Passivo Exigível, no mínimo pela soma desses valores, pois, caso contrário, é bem provável que a empresa tenha que alienar esses bens, para poder solver seus compromissos, daí nada sobrando para que ela possa continuar em operação.
A sequência correta, no sentido de cima para baixo, é
• Dia 2 – Subscrição e Integralização de capital no valor total de R$ 10.000 em dinheiro; • Dia 4 – Compra à vista de móveis e utensílios, na importância de R$ 1.700; • Dia 10 – Compra de mercadorias, nas seguintes condições: R$ 4.500 à vista e R$ 1.500 a prazo; • Dia 15 – Venda a prazo de R$ 500 de mercadorias. O custo destas mercadorias foi de R$ 300; • Dia 20 – Compra de um veículo, a ser pago em 05/05/21, por R$ 700; • Dia 27 – Pagamento de 70% da dívida relativa à compra de mercadorias;
Considerando tais movimentações, o total do Patrimônio Líquido, do Ativo Total e do Passivo Circulante desta empresa totalizou, ao final de 2020, respectivamente:

 Conheça nossos planos