Questões de Concurso
Sobre patrimônio líquido em contabilidade geral
Foram encontradas 1.894 questões


Julgue o item, relativo à contabilidade geral.
Suponha-se que a empresa A adquira, por R$ 500.000,
60% do capital da empresa B, cujo patrimônio líquido é
de R$ 1.000.000. Com base no método de equivalência
patrimonial, é correto afirmar que, nessa situação
hipotética, haverá um deságio de R$ 100.000, que deve
ser deduzido no ativo da investidora.
Julgue o item, relativo à contabilidade geral.
Os ajustes de derivativos em geral, pelo valor de
mercado, são contabilizados diretamente no patrimônio
líquido como ajuste de avaliação patrimonial.
Julgue o item, relativo à contabilidade geral.
Constituem outros resultados abrangentes as receitas,
as despesas e outras mutações que afetaram o
patrimônio líquido em exercícios anteriores e não foram
reconhecidas na demonstração do resultado do
exercício.
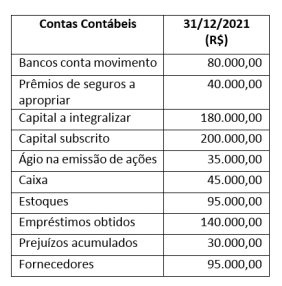
Considerando-se apenas as informações apresentadas na tabela, os valores, em reais, encontrados para o “Balancete de Verificação” e para o “Patrimônio Líquido”, em 31/12/2021, são, respectivamente,

O Patrimônio líquido da empresa XPTO é de:
Capital ......................................................................................... 12.000.000,00 Reserva Legal ............................................................................. 2.100.000,00 Reserva Estatutária ..................................................................... 750.000,00 Reserva para Expansão .............................................................. 450.000,00 Total do Patrimônio Líquido ..................................................... 15.300.000,00
O lucro líquido apurado pela empresa, no ano de 2020, foi R$ 7.200.000,00 e, além da Reserva Legal constituída de acordo com o estabelecido na Lei das Sociedades por Ações, o estatuto prevê a constituição de uma reserva no valor correspondente a 10% do Lucro Líquido.
O fundamento econômico para a Reserva para Expansão contabilizada em 31/12/2019 não mais existe porque a empresa já concluiu o projeto de expansão. O dividendo mínimo obrigatório definido no estatuto da empresa corresponde a 25% do lucro líquido ajustado de acordo com a Lei das Sociedades por Ações, e adicionado, caso exista, da reversão das reservas de lucros.
O valor dos dividendos contabilizado no passivo, no Balanço Patrimonial de 31/12/2020, foi, em reais:
− Valor de custo ........................................................................ 1.400.000,00 − Ajuste ao valor recuperável (impairment) .............................. 250.000,00
O valor correspondente ao Ajuste ao valor recuperável (impairment) foi reconhecido nas demonstrações contábeis do ano de 2019.
Em 31/12/2020, a empresa realizou novamente o teste para redução ao valor recuperável (“impairment”) e obteve as seguintes informações (valores em reais):
− Valor em uso .......................................................................... 1.050.000,00 − Valor justo líquido de despesas de venda.............................. 1.000.000,00
O valor líquido desse ativo intangível que a empresa Pesquisas Sustentáveis S.A. apresentou no Balanço Patrimonial de 31/12/2020 foi, em reais:
Uma empresa apresentou em 31/12/2021 os seguintes saldos no Ativo e Passivo Circulantes:
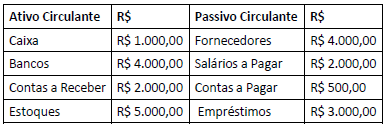
Considerando somente as informações apresentadas, é correto
afirmar que o Capital Circulante Líquido – CCL, a Necessidade de
Capital de Giro – NCG e o Saldo em Tesouraria – ST
correspondem, respectivamente, a
I. EMPRESA X: possui Patrimônio Líquido no valor de R $ 10.000,00; Ativo não Circulante correspondente a 80% do Patrimônio Líquido; e Empréstimos a Pagar de R$ 2.000,00 classificados no Passivo não Circulante; portanto, o Capital Circulante Líquido é de R$ 4.000,00.
II. EMPRESA Y: possui Ativo Circulante de R$ 350.000,00 e Passivo Circulante de R$ 384.000,00; portanto, o Capital Circulante Líquido da empresa é positivo.
É correto afirmar que
Obs.: valores e percentuais arredondados para duas casas decimais
Este representa, em termos financeiros, o capital
Uma entidade apresentava o seguinte balanço patrimonial em 01/12/X0:
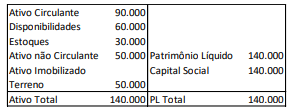
Em dezembro de X0, aconteceram os seguintes fatos:
• Venda de todo estoque à vista por R$50.000.
• Venda do terreno por R$80.000 para recebimento em fevereiro de X1.
• Reconhecimento de despesas no valor de R$25.000 para pagamento em janeiro de X1.
• Reconhecimento de provisão para imposto de renda e contribuição social, que corresponde a 34% do lucro.
Assinale a opção que indica o valor do ativo total em 31/12/X0.
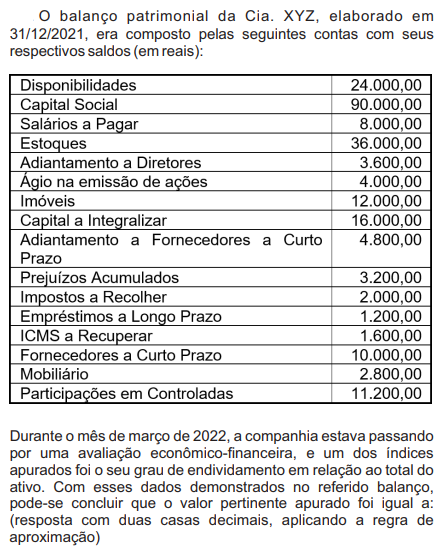
Custo de Aquisição........... R$ 600.000,00 Depreciação Acumulada...(R$ 180.000,00) R$ 420.000,00
No início do exercício de 2021, a companhia reestimou a vida útil do equipamento para cinco anos restantes, com um valor residual de R$ 30.000,00. No final do referido exercício, cumprindo a legislação pertinente, realizou o teste de “impairment”, apurando os seguintes valores:
- valor justo líquido de despesas de vendas....R$ 350.000,00 - valor em uso...................................................R$ 360.000,00
Sabendo-se que a companhia adota o método linear para o cálculo da depreciação do seu imobilizado, o saldo contábil desse equipamento a ser apresentado no balanço patrimonial de 31/12/2021 seria igual a:
Disponível: R$ 8.000,00 Contas a Receber: R$ 20.000,00 Estoques: R$ 25.000,00 Adiantamento a Fornecedores: R$ 6.000,00 Investimentos: R$ 16.000,00 Imobilizado: R$ 34.000,00 Fornecedores: R$ 22.000,00 Contas a Pagar: R$ 11.000,00 Adiantamento de Clientes: R$ 3.000,00 Dividendos a Pagar: R$ 2.000,00 Impostos a Recolher: R$ 6.000,00 Patrimônio Líquido: R$ 65.000,00
Com base nessas informações, valores apresentados no Balanço Patrimonial da Comercial São Geraldo S.A., verificou-se que:
I. Ativo Circulante = R$ 59.000,00 II. Ativo Não Circulante = R$ 50.000,00 III. Passivo Circulante = R$ 44.000,00 IV. Passivo Exigível = R$ 109.000,00 V. Ativo Circulante = R$ 53.000,00
Portanto, estão CORRETOS somente os itens:

 Conheça nossos planos