Questões de Concurso
Sobre outras demonstrações em contabilidade geral
Foram encontradas 1.387 questões


I. A entidade deve divulgar a descrição de cada tipo de acordo com pagamento baseado em ações que vigorou em algum momento do período, incluindo para cada período, os termos e as condições gerais.
II. A entidade deve divulgar a quantidade e o preço médio ponderado de exercício das opções para cada um dos seguintes grupos de opções: em circulação no início do período, outorgadas durante o período, com direito prescrito durante o período, exercidas durante o período, expiradas durante o período, em circulação no final do período, exercíveis no final do período.
III. A entidade deve divulgar, para as opções de ações exercidas durante o período, o preço médio ponderado das ações na data do exercício da opção.
IV. A entidade deve divulgar, para as opções de ações em circulação no final do período, a faixa de preços de exercício e a média ponderada da vida contratual remanescente.
A sequência CORRETA é:
Considere as afirmações abaixo:
I. As demonstrações de cada exercício serão publicadas com a indicação dos valores correspondentes às demonstrações do exercício anterior.
II. As contas semelhantes, nas demonstrações, poderão ser agrupadas; os pequenos saldos poderão ser agregados, desde que indicada a sua natureza e não ultrapassado 0,1 (um décimo) do valor do respectivo grupo de contas; é vedada a utilização de designações genéricas, como “diversas contas” ou “contas-correntes”.
III. As demonstrações financeiras não registrarão a destinação dos lucros, isso só será feito na assembleia geral.
IV. As demonstrações serão complementadas por notas explicativas e por outros quadros analíticos ou por demonstrações contábeis necessárias para esclarecimento da situação patrimonial e dos resultados do exercício.
Marque a alternativa correta.
Com relação à obrigatoriedade de apresentação da Demonstração dos Lucros ou Prejuízos Acumulados, de acordo com a NBC TG 26 (R4) – APRESENTAÇÃO DAS DEMONSTRAÇÕES CONTÁBEIS, NBC TG 1000 (R1) – CONTABILIDADE PARA PEQUENAS E MÉDIAS EMPRESAS e ITG 1000 – MODELO CONTÁBIL PARA MICROEMPRESA E EMPRESA DE PEQUENO PORTE, julgue os itens a seguir como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA.
I. A NBC TG 26 (R4) estabelece que a Demonstração dos Lucros ou Prejuízos Acumulados integra o conjunto completo das Demonstrações Financeiras.
II. A ITG 1000 estabelece que a entidade deve elaborar obrigatoriamente a Demonstração dos Lucros ou Prejuízos Acumulados, juntamente com o Balanço Patrimonial, a Demonstração do Resultado e as Notas Explicativas ao final de cada exercício social.
III. A NBC TG 1000 (R1) estabelece que a entidade pode apresentar uma única Demonstração dos Lucros ou Prejuízos Acumulados no lugar da Demonstração do Resultado Abrangente e da Demonstração das Mutações do Patrimônio Líquido, se as únicas alterações no Patrimônio Líquido durante os períodos para os quais as demonstrações contábeis são apresentadas derivarem do resultado, de distribuição de lucro, de correção de erros de períodos anteriores e de mudanças de políticas contábeis.
A sequência CORRETA é:
A Lei n.° 6.404/76 estabelece que a Demonstração de Lucros ou Prejuízos Acumulados discriminará:
I. o saldo do início do período, os ajustes de exercícios anteriores e a correção monetária do saldo inicial;
II. as reversões de reservas e o lucro líquido do exercício; e
III. as transferências para reservas, os dividendos, a parcela dos lucros incorporada ao capital e o saldo ao fim do período.
Considerando-se o que dispõe a Lei n.° 6.404/76, no que se refere à Demonstração de Lucros ou Prejuízos Acumulados, assinale a alternativa CORRETA.
A partir dos pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), novos parâmetros para a contabilidade brasileira foram estabelecidos, incluindo as demonstrações contábeis a serem apresentadas. De acordo com os pronunciamentos do CPC, julgue os itens seguintes.
I- A demonstração dos resultados abrangentes deve ser apresentada como coluna da demonstração de mutações do patrimônio líquido.
II- Na demonstração dos fluxos de caixa, os eventos que impactam o caixa devem ser classificados, no mínimo, em atividades operacionais, atividades de investimento e atividades de financiamento.
III- A demonstração do resultado do exercício inicia-se pela receita bruta de vendas, seguida pela dedução dos impostos, devoluções e abatimentos.
Assinale a opção correta.
Considere as seguintes operações ocorridas durante 2016 na empresa Luz Brilhante S.A.:
1. Apuração do resultado do período com a obtenção de Lucro Líquido no valor de R$ 300.000,00.
2. Distribuição de dividendos no valor de R$ 75.000,00.
3. Constituição de Reserva Legal no valor de R$ 10.000,00.
4. Constituição de Reserva Estatutária no valor de R$ 30.000,00.
5. Constituição de Reserva de Incentivos Fiscais no valor de R$ 15.000,00.
6. Aumento de Capital Social no valor total de R$ 120.000,00, sendo R$ 50.000,00 com Reserva de Retenção e o restante com um equipamento.
Após o reconhecimento dessas operações, a Demonstração das Mutações do Patrimônio Líquido (DMPL) evidenciou um aumento no Patrimônio Líquido inicial da empresa no valor total, em reais, de
De acordo com a legislação societária, os princípios de contabilidade e os pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item seguinte, relativo a demonstrações contábeis.
Situação hipotética: Em 31/12/2016, uma empresa evidenciou as seguintes informações em sua demonstração do resultado do exercício.
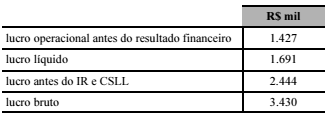
Assertiva: Nessa situação, no mesmo período, se essa empresa
tiver verificado outros resultados abrangentes no valor de
R$ 81 mil, negativos, então o total de resultado abrangente
evidenciado na demonstração de resultado abrangente será
igual a R$ 1.610.000.

 Conheça nossos planos