Questões de Concurso
Sobre normas fiscais - secretaria da receita federal em contabilidade geral
Foram encontradas 156 questões


A Legislação Contábil aplicada ao Setor Público constitui-se basicamente da Lei n.o 4.320/1964, que estabelece normas gerais de direito financeiro, das Normas Brasileiras de Contabilidade Técnica do Setor Público (NBC TSP), do Conselho Federal de Contabilidade e do Manual de Contabilidade Aplicável ao Setor Público, editado pela Secretaria do Tesouro Nacional. De acordo com essa legislação, julgue o item.
O Decreto n.o
9.580/2018 exclui alguns rendimentos
percebidos pela pessoa física da base de cálculo
do imposto de renda retido na fonte, a exemplo do
vale-cultura, do salário-família e do adicional de 50%
pelas horas extras trabalhadas.
A comercial FF S/A, que é locatária de uma sala cujo locador é uma pessoa física, fez as seguintes anotações referentes ao aluguel de janeiro/2022:
Valor ajustado no contrato 5.000,00
Condomínio 1.000,00
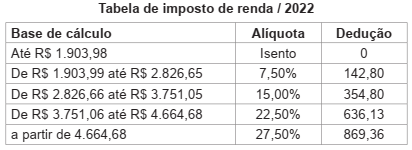
Sob o enfoque tributário do Imposto Retido na Fonte e considerando, exclusivamente, as informações apresentadas, a
comercial FF deve fazer a retenção de Imposto de Renda na Fonte (IRRF) de
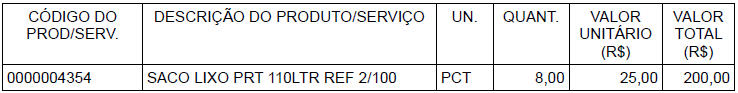
Também no que se refere à Empresa X, ressalta-se que é uma microempresa Optante pelo Simples Nacional. Em obediência ao art. 2° da Instrução Normativa da Receita Federal do Brasil (RFB) nº 1.234, de 11 de janeiro de 2012, as retenções na fonte do Imposto sobre a Renda (IR), da Contribuição Social sobre o Lucro Líquido (CSLL), da Contribuição para o Financiamento da Seguridade Social (Cofins) e da Contribuição para o PIS/Pasep a ser efetuada pela UFV por meio do Documento de Arrecadação de Tributos Federais (Darf) totalizam determinado valor.
Assinale a alternativa que apresenta CORRETAMENTE esse valor:
De acordo com a Instrução Normativa da Receita Federal do Brasil n.º 971/2009, julgue o próximo item.
A base de cálculo da contribuição social previdenciária dos
segurados do Regime Geral de Previdência Social (RGPS) é
o valor sobre o qual incide uma alíquota definida em lei para
determinar o montante da contribuição devida, ou seja, é o
salário de contribuição, observados os limites mínimo e
máximo.
Com base na Instrução Normativa da Receita Federal do Brasil n.º 1.234/2012, julgue o item a seguir.
Os valores retidos na fonte relativos a contribuição social
sobre o lucro líquido (CSLL), PIS/PASEP e contribuição
para o financiamento da seguridade social (COFINS) só
poderão ser deduzidos com o que for devido em relação à
mesma espécie de contribuição e no mês de apuração a que
se refere a retenção.
Com base na Instrução Normativa da Receita Federal do Brasil n.º 1.234/2012, julgue o item a seguir.
Nos pagamentos efetuados às instituições de educação e de
assistência social sem fins lucrativos, serão retidos os valores
correspondentes ao imposto sobre a renda (IR) e as
contribuições de que trata a referida instrução normativa.
Com base na Instrução Normativa da Receita Federal do Brasil n.º 1.234/2012, julgue o item a seguir.
No âmbito da administração pública federal, as fundações
federais estão entre os obrigados a efetuar as retenções na
fonte do imposto sobre a renda (IR), da contribuição social
sobre o lucro líquido (CSLL), da contribuição para o
financiamento da seguridade social (COFINS) e da
contribuição para o PIS/PASEP sobre os pagamentos que
efetuarem às pessoas jurídicas, pelo fornecimento de bens ou
prestação de serviços em geral, inclusive obras.
Com base na Instrução Normativa da Receita Federal do Brasil n.º 1.234/2012, julgue o item a seguir.
Os valores retidos na fonte a título de contribuição social
sobre o lucro líquido (CSLL), contribuição para o
PIS/PASEP e contribuição para o financiamento da
seguridade social (COFINS) que excederem ao valor da
respectiva contribuição a pagar no mesmo mês de apuração
poderão ser restituídos ou compensados com débitos
relativos a outros tributos administrados pela Receita Federal
do Brasil.
Julgue o item seguinte, relacionados ao imposto de renda das pessoas jurídicas (IRPJ).
Manter livro-caixa, no qual deverá estar escriturada toda a
movimentação financeira, inclusive bancária, ou manter
escrituração contábil, nos termos da legislação comercial, é
exigência para as empresas que optarem pelo regime de lucro
presumido.
Acerca da retenção de tributos nos pagamentos efetuados pela
administração pública federal direta e indireta estabelecida pela
Instrução Normativa RFB n.º 1.234/2012 e alterações, julgue o item que se segue.
A pessoa jurídica prestadora do serviço deverá informar no documento fiscal os valores do imposto de renda e das contribuições a serem retidos na operação.
Acerca da retenção de tributos nos pagamentos efetuados pela administração pública federal direta e indireta estabelecida pela Instrução Normativa RFB n.º 1.234/2012 e alterações, julgue o item que se segue.
Em caso de pagamentos com glosa de valores constantes da nota fiscal, sem emissão de nova nota fiscal, a retenção deverá incidir sobre o valor original da nota.
Acerca da retenção de tributos nos pagamentos efetuados pela administração pública federal direta e indireta estabelecida pela Instrução Normativa RFB n.º 1.234/2012 e alterações, julgue o item que se segue.
As retenções deverão ser efetuadas sobre qualquer forma de
pagamento, inclusive pagamentos antecipados por conta de
fornecimento de bens ou de prestação de serviços, para
entrega futura.
( ) Lucro Presumido, possui forma simplificada para determinação da Base de Cálculo, desobrigando os contribuintes, perante o fisco federal de manter escrituração contábil.
( ) Lucro Arbitrado, determinado mediante aplicação sobre o valor da receita bruta, quando conhecido, dos percentuais fixados para determinação do lucro presumido acrescidos de 20%.
( ) Lucro Real, Lucro Líquido do exercício ajustado pelas adições, exclusões ou compensações prescritas ou autorizadas pela legislação.
( ) Todas as alternativas acima, se referem a base de calculo para a apuração de Imposto de Renda Pessoa Física.
Nas transações realizadas entre o Setor Público e as empresas privadas, os tributos devidos à cada esfera da Administração estão sujeitos à retenção na fonte e serão cobrados de forma definitiva.

 Conheça nossos planos