Questões de Concurso Sobre normas fiscais - secretaria da receita federal em contabilidade geral

Foram encontradas 156 questões

Q2290763 Contabilidade Geral

Quanto à contabilidade tributária, julgue o item.


O Simples Nacional é um regime tributário compartilhado por todas as esferas da Administração, a que podem aderir as microempresas e empresas de pequeno porte, definidas em função dos respectivos limites de receita bruta, que, no entanto, podem ser ajustados por cada estado, para as empresas de pequeno porte (EPP), em função da respectiva participação no PIB.

Alternativas
Q2290752 Contabilidade Geral

Quanto à contabilidade tributária, julgue o item.


Entre as funções tradicionais de uma política orçamentária, a de estabilização é a que tem por finalidade manter o nível necessário de procura agregada, considerados o nível estável de preços e o alcance do pleno emprego.

Alternativas
Ano: 2023 Banca: Quadrix Órgão: CRM-TO Prova: Quadrix - 2023 - CRM-TO - Analista Contábil |
Q2285771 Contabilidade Geral

Quanto ao orçamento e à contabilidade pública, julgue o item.


O orçamento da seguridade social, compatibilizado com o plano plurianual, terá, entre suas funções, a de reduzir desigualdades inter‑regionais, segundo o critério populacional, levando em conta o contingente de beneficiários.

Alternativas
Q2279277 Contabilidade Geral

Julgue o item abaixo.


Um dos objetivos do processo licitatório é evitar contratações com preços visivelmente abaixo do mercado, de modo a eliminar a concorrência.

Alternativas
Q2279276 Contabilidade Geral

Julgue o item abaixo.


A exclusão do tratamento especial conferido às micro e pequenas empresas, na aquisição de bens ou contratação de serviços em geral, restringe‑se ao item de valor excedente ao limite da receita para enquadramento como empresa de pequeno porte, e não ao valor da licitação em si.

Alternativas
Q2279269 Contabilidade Geral

Julgue o item abaixo.


O tratamento jurídico diferenciado previsto no Estatuto da Microempresa e da Empresa de Pequeno Porte não se aplica à pessoa jurídica nem à pessoa jurídica que participe do capital de outra pessoa jurídica.

Alternativas
Ano: 2023 Banca: IF-MG Órgão: IF-MG Prova: IF-MG - 2023 - IF-MG - Técnico em Contabilidade |
Q2253748 Contabilidade Geral
São tributos passíveis de retenção conforme a Instrução Normativa 1234/2012, da Receita Federal do Brasil: 
Alternativas
Ano: 2023 Banca: IF-MG Órgão: IF-MG Prova: IF-MG - 2023 - IF-MG - Técnico em Contabilidade |
Q2253747 Contabilidade Geral
Os Órgãos da Administração Pública Federal devem realizar a retenção dos valores correspondentes ao Imposto de Renda e às contribuições de que trata a Instrução Normativa 1234/2012, da Receita Federal do Brasil, nos pagamentos referentes a entrega de bens ou serviços.
Com base na IN 1234/2012, estão passíveis de sofrer retenção: 
Alternativas
Ano: 2023 Banca: UFPR Órgão: IF-PR Prova: UFPR - 2023 - IF-PR - Ciências Contábeis |
Q2182514 Contabilidade Geral
O Decreto n.º 9.580, de 22 de novembro de 2018, dentre outros assuntos, regulamenta a tributação do imposto de renda das pessoas jurídicas, operacionalizando assim a Lei n.º 12.974, de 13 de maio de 2014, que, em linhas gerais, introduziu na legislação tributária brasileira dispositivos legais para possibilitar a apuração de tributos federais em um ambiente de convergência das Normas Brasileiras às Normas Internacionais de Contabilidade (IFRS). Com base no exposto, considere as seguintes informações, extraídas da demonstração do resultado de 2022 da Cia. Beta, tributada pelo lucro real anual:
1. Lucro antes do IRPJ e CSLL: R$ 500.000. 2. Receita de equivalência patrimonial: R$ 80.000. 3. Perdas por redução ao valor recuperável de bens não alienados: R$ 30.000. 4. Variação realizada de valor justo de natureza credora de ativos financeiros: R$ 12.000. 5. Despesa de depreciação de bens objeto de contrato de arrendamento mercantil: R$ 22.000.
Considerando as informações apresentadas, qual é o valor da base de cálculo do IRPJ (lucro real) da Cia. Beta para o ano de 2022?
Alternativas
Q2083758 Contabilidade Geral
De acordo com a Lei Complementar nº 101/2000 - LRF, assinale a alternativa correta no que se refere à responsabilidade na gestão fiscal da receita pública: 
Alternativas
Q2083757 Contabilidade Geral
A Lei de Responsabilidade Fiscal (LRF) é um importante marco legal no que diz respeito à moralização e gestão responsável das finanças públicas. De acordo com seus termos, informe se é verdadeiro (V) ou falso (F) para o que se afirma e assinale a alternativa com a sequência correta. ( ) De acordo com a Lei, os recursos legalmente vinculados a finalidade específica serão utilizados exclusivamente para atender ao objeto de sua vinculação, necessariamente dentro do exercício em que ocorrer o ingresso. Por exemplo, os recursos que sejam afetos a ações e serviços da área da saúde devem ser empenhados no mesmo exercício em que ocorrer sua arrecadação. ( ) A LRF previu novas funções para a Lei de Diretrizes Orçamentárias, dentre elas a de conter os anexos de Metas Fiscais e de Riscos Fiscais. Neste último, serão avaliados os passivos contingentes e outros riscos capazes de afetar as contas públicas, informando as providências a serem tomadas, caso se concretizem. ( ) Empresa estatal dependente é a empresa controlada que receba do ente controlador recursos financeiros para pagamento de despesas com pessoal ou de custeio em geral ou de capital, excluídos, no último caso, aqueles provenientes de aumento de participação acionária.
Alternativas
Q2083754 Contabilidade Geral
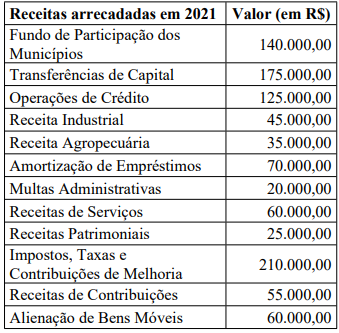
No exercício financeiro de 2021, o Município de Órion arrecadou as seguintes receitas orçamentárias: 40.png (339×333)
De acordo com os parâmetros da Lei Complementar nº 101/2000 – Lei de Responsabilidade Fiscal (LRF), o valor da Receita Corrente Líquida do Município de Órion em 2021 é de:
Alternativas
Q2083753 Contabilidade Geral

No exercício financeiro de 2021, o Município de Órion arrecadou as seguintes receitas orçamentárias:

40.png (339×333)

De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP – 8ª Edição), o valor das receitas efetivas arrecadadas em 2021 importa em: 

Alternativas
Q4348830 Contabilidade Geral
Sobre a Instrução Normativa que regulamenta a restituição, a compensação, o ressarcimento e o reembolso, no âmbito da Secretaria Especial da Receita Federal do Brasil (RFB), marcar C para as afirmativas Certas, E para as Erradas e, após, assinalar a alternativa que apresenta a sequência CORRETA:

(_) O pedido de restituição, o pedido de ressarcimento ou o pedido de reembolso e a declaração de compensação poderão ser retificados pelo sujeito passivo somente se estiverem pendentes de decisão administrativa à data do envio do documento retificador.

(_) É passível de recurso de ofício da decisão que considerar procedente manifestação de inconformidade em processos relativos à restituição, ressarcimento, reembolso ou compensação.

(_) O Auditor-Fiscal da Receita Federal do Brasil competente para decidir sobre a restituição, o ressarcimento, o reembolso e a compensação poderá condicionar o reconhecimento do direito creditório à apresentação de documentos comprobatórios do referido direito, inclusive arquivos magnéticos e à verificação da exatidão das informações prestadas, mediante exame da escrituração contábil e fiscal do interessado.
Alternativas
Ano: 2022 Banca: IDECAN Órgão: UNILAB Prova: IDECAN - 2022 - UNILAB - Contador |
Q4215856 Contabilidade Geral
A Instrução Normativa da Receita Federal do Brasil nº 1.234/2012 dispõe sobre a retenção de tributos nos pagamentos efetuados pelos órgãos da administração pública federal direta, autarquias e fundações federais, empresas públicas, sociedades de economia mista e demais pessoas jurídicas que menciona a outras pessoas jurídicas pelo fornecimento de bens e serviços. O artigo 4º da referida Instrução trata das hipóteses em que não haverá retenção, que se darão nos pagamentos efetuados, dentre outros, a

I. templos de qualquer culto;
II. associações militares;
III. Itaipu Binacional;
IV. instituições de caráter filantrópico, recreativo, cultural, científico e às associações civis, a que se refere o art. 15 da Lei nº 9.532, de 1997;
V. clubes de futebol.

Estão corretos os itens
Alternativas
Q4144683 Contabilidade Geral
Dados para resolução da questão:

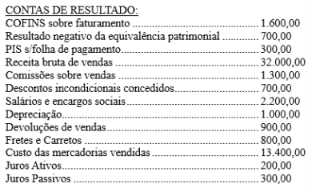
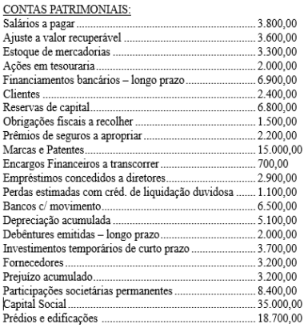
A Cia. Água Viva é uma empresa que exerce atividade de comércio no ramo de hortifrutigranjeiros, e os dados abaixo foram extraídos de seu balancete de verificação após os procedimentos de encerramento do exercício, em 31/12/2021:


Captura_de tela 2026-06-30 103448.png (303×332)

Captura_de tela 2026-06-30 103453.png (312×187)

*A empresa é contribuinte do Imposto de Renda e Contribuição Social Sobre o Lucro, às alíquotas de 7,5% e 2,5%, respectivamente. 
De acordo com as informações apresentadas, o valor da Receita Líquida de Vendas da Cia. Água Viva no exercício de 2021 foi de
Alternativas
Q4069971 Contabilidade Geral
Uma empresa exerce atividades comerciais e de prestação de serviços, sendo ambas previstas em seu Contrato Social. No mês de dezembro de 2021, apresentou as seguintes receitas provenientes de suas atividades:

• Receita Bruta de Vendas: R$ 20.000,00; e,
• Receita Bruta de Serviços: R$ 10.000,00.

Considerando que a empresa é enquadrada no regime do Lucro Presumido e que o PIS e o COFINS são cumulativos, os valores que a empresa deverá recolher de PIS e COFINS são, respectivamente:
Alternativas
Q2187984 Contabilidade Geral
Uma empresa tributada pelo lucro real e que está enquadrada no regime de não cumulatividade para fins de apuração e recolhimento da COFINS registrou em sua contabilidade as seguintes operações no mês:
•  Receita bruta de vendas de mercadorias no valor de R$ 500.000,00;
•  Compra de produtos e bens utilizados como insumo na produção durante o mês no valor de R$ 90.000,00;
•  Gasto com energia elétrica no mês corresponde a R$ 10.000,00;
•  Descontos condicionais referentes ao pagamento na data prevista da duplicata correspondente a R$ 10.000,00;
•  Valor dos salários pagos no mês R$ 30.000,00; e
•  Gasto com aluguel do prédio da sede no valor de R$ 20.000,00.

O valor do COFINS a ser recolhido no mês, em Reais, será:
Alternativas
Q2187983 Contabilidade Geral
Assinale a alternativa que preenche, correta e respectivamente, as lacunas do texto a seguir.
Quanto ao adicional de imposto de renda, a parcela do lucro real, presumido ou arbitrado, que exceder o valor resultante da multiplicação de R$ ______________ pelo número de meses do respectivo período de apuração sujeita-se à incidência de adicional de imposto de renda à alíquota de ___________________. 

Alternativas
Q2187973 Contabilidade Geral
Considere as informações a seguir, para responder à questão.


Uma empresa de prestação serviços de infraestrutura de sistemas que é tributada pelo lucro presumido registrou um total de receitas no primeiro trimestre de 2021 de R$ 3.000.0000,00.
O valor da Contribuição Social sobre o Lucro Líquido é de: 
Alternativas
Respostas
41: C
42: C
43: E
44: E
45: C
46: C
47: D
48: C
49: C
50: B
51: B
52: B
53: E
54: E
55: C
56: A
57: A
58: C
59: B
60: E