Questões de Concurso
Sobre normas brasileiras de contabilidade - nbc em contabilidade geral
Foram encontradas 970 questões


Sabendo que a INFRA S.A. atua na interlocução com os órgãos ambientais e conduz estudos exigidos para a emissão das licenças aos concessionários responsáveis por obras, julgue o item subsequente, à luz da NBC TSP – Estrutura Conceitual.
Para que uma obrigação presente da INFRA S.A. satisfaça à definição de passivo, é necessário que ela tenha surgido como resultado de transação ou de outro evento passado e necessite da saída de recursos da entidade para ser extinta.
Durante a análise das demonstrações contábeis de uma entidade mercantil referentes ao exercicio findo em 31 de dezembro de 2025, foram identificados os seguintes dados relevantes para a elaboração da Demonstração do Resultado:
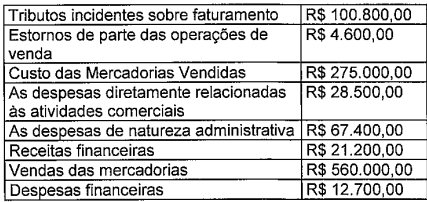
Sabendo que o montante reconhecido a título de Imposto de Renda e Contribuição Social sobre o lucro do exercício foi de R$ 32.900,00, com base nas informações supracitadas e observando os critérios de apresentação estabelecidos pela NBC TG 26 (R5) Apresentação das Demonstrações Contábeis, assinale a opção que indica, respectivamente, o Resultado Antes dos Tributos sobre o Lucro e o Resultado Líquido do Exercício a serem evidenciados na Demonstração do Resultado.
No ano de 2025, essa empresa apresentou as seguintes informações contábeis:
Royalties:.R$100.000 Prestação de serviços: .R$110.000 Dividendos: R$50.000 Venda de ativo imobilizado: .R$200.000
Considerando a NBC TG 09 (R1) - Demonstração do Valor Adicionado, assinale a opção que corresponde ao Valor Adicionado Recebido em Transferência da empresa em 2025.
Uma empresa do ramo de prestação de serviços de tecnologia da informação, constituida em 01/03/2023, iniciou suas operações com o objetivo de atender clientes corporativos. Durante o segundo semestre de 2023, a entidade realizou diversas transações financeiras e contábeis decorrentes de suas atividades operacionais, de investimento e de financiamento, conforme descrito a seguir:
Com base nas informações fornecidas e de acordo com as diretrizes da NBC TG 03 - Demonstração dos Fluxos de Caixa, o fluxo de caixa gerado pela atividade operacional em 2023, foi de:
No processo de análise dos lançamentos contábeis da empresa S. E. F. Ltda., o contador identifica que a empresa possui um ativo não circulante de R$ 500.000,00 e adquiriu uma licença de uso de software de Enterprise Resource Planning (ERP) pelo valor de R$ 200.000,00, com vigência contratual de 60 meses. Constatou-se que o contribuinte realizou o reconhecimento integral do montante como despesa operacional no ano da aquisição, levando a resultado negativo no período.
À luz das Normas Brasileiras de Contabilidade e da Lei nº 6.404/76, o tratamento adequado e o fundamento que se aplicam ao caso são de que
Demonstrações contábeis consolidadas são as demonstrações contábeis de entidade econômica em que ativos, passivos, patrimônio líquido, receitas, despesas e fluxos de caixa da entidade controladora e de suas controladas são apresentados como se fossem de uma única entidade econômica.
A consolidação das demonstrações contábeis de que trata a norma NBC TSP 17 – Demonstrações Contábeis Consolidadas, não se confunde com a consolidação para fins de prestação de contas, bem como com a consolidação das contas, nacional e por esfera de governo, exigidas pela legislação brasileira.
De acordo com os procedimentos de consolidação da NBC TSP 17, após combinarem itens similares de ativos, passivos, patrimônio líquido, receitas, despesas e fluxos de caixa do controlador com os das controladas, a entidade deve:
I. Compensar (eliminar) o valor contábil do investimento da controladora em cada controlada e a parcela do patrimônio líquido de cada controlada.
II. Eliminar integralmente ativos, passivos, patrimônio líquido, receitas, despesas e fluxos de caixa relacionados a transações entre entidades da mesma entidade econômica (superávits ou déficits resultantes de transações como ativos, tais como estoque e ativos fixos, são eliminados integralmente).
Após examinar enunciado desta questão, é correto afirmar em relação as afirmativas I e II acima, que:
A NBC TG Estrutura Conceitual para Relatório Financeiro, do Conselho Federal de Contabilidade, estabelece que as informações financeiras úteis devem possuir características qualitativas que as tornem aptas a auxiliar os usuários na tomada de decisões. Tais características são classificadas em dois grupos distintos: as características qualitativas _________ e as características qualitativas de _________.
O procedimento é considerado tecnicamente
O contabilista da Câmara Municipal de Tabatinga/SP deve identificar que essa exceção obrigatória ao regime de competência refere-se à:
Considerando a aplicação dos níveis de planejamento no exercício da profissão contábil, conforme a NBC PG 01 – CÓDIGO DE ÉTICA PROFISSIONAL DO CONTADOR e a NBC PG 100 (R1) – CUMPRIMENTO DO CÓDIGO, DOS PRINCÍPIOS FUNDAMENTAIS E DA ESTRUTURA CONCEITUAL, associe corretamente os tipos de planejamento a seguir a suas respectivas descrições:
1. Planejamento estratégico. 2. Planejamento tático. 3. Planejamento operacional.
I. Execução das rotinas diárias e procedimentos técnicos. II. Definição de diretrizes gerais e objetivos de longo prazo. III. Desdobramento das diretrizes em metas e ações setoriais.
A correspondência correta é
A empresa avaliou os seguintes indicadores referentes ao exercício:
• A unidade Cervejas representa 12% da receita combinada de todos os segmentos operacionais. • A unidade Refrigerantes possui 9% da receita combinada, mas 11% dos ativos combinados dos segmentos operacionais. • Ambas as unidades têm suas informações regularmente revisadas pelo principal responsável pela tomada de decisões operacionais.
Considerando as informações apresentadas e os preceitos da NBC TG 22 (R2) – INFORMAÇÕES POR SEGMENTO, é correto afirmar que
Em 2025, buscando aumentar as vendas, a empresa reduziu as suas exigências para concessão de crédito aos clientes. Assim, uma análise criteriosa indicava que a inadimplência seria muito próxima de 5% nesse ano. No entanto, uma vez que os administradores da empresa são avaliados de acordo com o resultado operacional, eles escolheram continuar utilizando a estimativa anterior, de 2%.
Ao avaliar se a informação contábil pode ser considerada representação fidedigna, é correto concluir que

 Conheça nossos planos