Questões de Concurso
Sobre noções gerais de demonstração do resultado do exercício em contabilidade geral
Foram encontradas 1.160 questões


Títulos Valor, em reais Despesas
Correntes 200.000 Despesas de Capital 120.000 Receitas de Capital 240.000 Receitas Correntes 320.000 Mutações Patrimoniais da Despesa 80.000 Mutações Patrimoniais da Receita 40.000
Com base nos dados acima, o resultado econômico do Município foi:
Uma companhia apresentou, em 31 de dezembro de 2004, um lucro líquido do exercício de R$ 10.000,00. O estatuto da companhia determina o pagamento de um dividendo mínimo obrigatório de 25% sobre o lucro líquido do exercício. Um acionista minoritário protocolou na companhia pedido à Diretoria para pagar neste exercício um dividendo de 50%, tendo em vista que o lucro do exercício excedeu às expectativas.
Pede-se para apontar o valor do dividendo proposto pela administração em 31 de dezembro de
2004:
A entidade XVZ deve incluir a demonstração do resultado da entidade ABC nas demonstrações consolidadas do período:
A Cia. Saturno, em 31.12.2000, na sua DOAR –
Demonstração das Origens e Aplicações de Recursos
– apresenta como resultado ajustado um prejuízo de
10.000. Os valores ajustados no resultado eram os
seguintes itens:
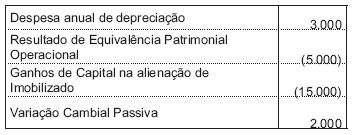
O Resultado Operacional obtido pela empresa em dezembro de 2000 foi
Enunciado para a resolução das questões 21 a 28.
Com as informações referentes aos períodos contábeis de 2000/2002 da Cia. FIRMAMENTO, fornecidas a seguir:
I. Balanços Patrimoniais de 2000/2001 e o balancete de verifi cação referente a operações, do exercício de 2002, já registradas até 31.12.2002 
II. A empresa provisiona, ao fi nal do exercício, o valor de 86.100, que corresponde a 30% do lucro contábil, para o pagamento dos Impostos, contribuições e participações incidentes sobre o lucro apurado. Distribui ainda dividendos à base de 20% do total dos lucros líquidos, destinando ainda parte desses lucros à base de 5% para Reserva Legal e de 20% para Reservas de Lucros.
III. Nos exercícios de 2000 e 2001, a empresa registrou Custos de Mercadorias Vendidas no valor de 120.000 e 145.000, respectivamente.
IV. A conta Empréstimos e Financiamentos refere-se a uma operação fi nanceira realizada em dezembro de 2000, vencível em 10 anos, com carência de 5 anos e juros de 0,5% pagos no fi nal de cada mês.
V. Dados sobre as Participações Societárias:
Observação: Em 31.12.2002 ocorreu na Cia. SOL uma integralização de Capital em dinheiro 75.000.
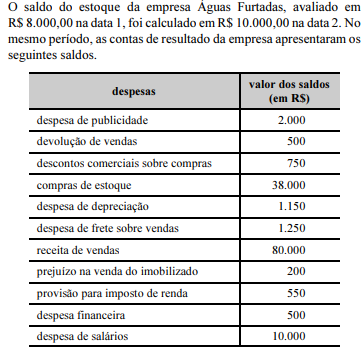
Sempre devem constar da demonstração do resultado do exercício as receitas operacionais e as receitas e ganhos não-decorrentes das atividades fins, independentemente de seu recebimento.
O custo da mercadoria vendida é igual a R$ 34.750,00.
Com base nessa situação hipotética, julgue o item a seguir.
A receita obtida com a venda do imobilizado deve ser apresentada como item extraordinário na demonstração do resultado do exercício, após o lucro operacional.

Pelos valores registrados na conta, infere-se que a empresa, durante o exercício social, apresentou despesas financeiras maiores que as receitas financeiras.
A empresa Aurora Boreal vende a prazo. Como forma de incentivar os recebimentos, concede descontos para os pagamentos realizados antes da data do vencimento. Nessa situação, a Contabilidade considera erro classificar tais descontos como deduções das vendas.
As recentes alterações promovidas no Código Civil prevêem a assinatura das demonstrações contábeis por técnicos em Ciências Contábeis legalmente habilitados e a alteração do nome da DRE para demonstração de resultado econômico.
Os tributos recuperáveis são apresentados na demonstração do resultado do exercício como deduções da receita.
Ao se registrar a contribuição social do período, com pagamento futuro, há um acréscimo no ativo e um decréscimo no resultado do exercício, considerando-se o regime de competência.
Receita Bruta de Vendas R$ 100.000,00
Deduções da Receita Bruta (R$ 18.000,00)
Receita Líquida de Vendas R$ 82.000,00
Custo da Mercadoria Vendida (R$ 35.000,00)
Lucro Operacional Bruto R$ 47.000,00
Observação: Os estoques usados no cálculo do CMV foram:
- estoque inicial de R$ 30.000,00
- estoque final de R$ 30.000,00
Após a elaboração da demonstração acima, ficou comprovado que o estoque inicial que serviu de base ao cálculo do CMV - Custo da Mercadoria Vendida, fora subavaliado em R$ 7.500,00.
Feitas as correções contábeis, certamente, vamos encontrar o seguinte valor para
os itens a seguir.
A Cia. de Comércio Zão apresenta a relação de contas abaixo, com respectivos saldos, para organizar o balancete, balanço e resultado.
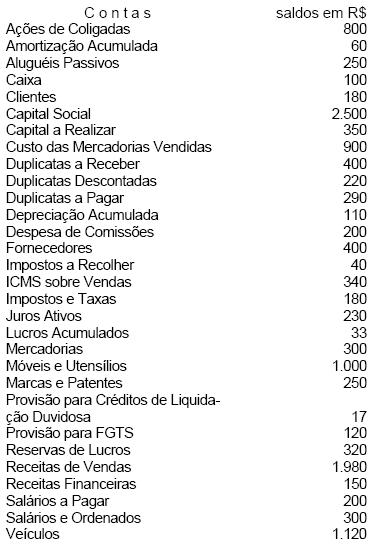
Com base nos saldos da relação acima, a empresa elaborou a DRE. Do lucro líquido apurado no exercício, a empresa destinou apenas R$ 57,00 para o imposto de renda e R$ 7,00 para a constituição da reserva legal. Nesta hipótese, a última linha de valor da DRE será Lucro Líquido do Exercício de

 Conheça nossos planos