Questões de Concurso
Sobre noções gerais de demonstração do resultado do exercício em contabilidade geral
Foram encontradas 1.160 questões


Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Auditor Fiscal da Receita Estadual - Prova 2 |
Q177374
Contabilidade Geral
Considerando a demonstração de resultado do exercício e a demonstração de origens e aplicações de recursos, assinale a alternativa correta.
Q173377
Contabilidade Geral
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Contábil |
Q154763
Contabilidade Geral
Em 02 de abril de 2011, a Comercial Futura S/A, tributada pelo lucro real, apresentou as seguintes informações, relativas ao mês de março de 2011:
Venda de mercadorias para mercado interno R$ 1.000.000,00
Devolução de vendas feitas pelos clientes R$ 120.000,00
Descontos incondicionais concedidos a clientes R$ 80.000,00
Descontos concedidos a clientes por pagamentos realizados antes do vencimento R$ 50.000,00
Recebimento de juros sobre o capital próprio R$ 100.000,00
Considere somente as informações recebidas da Comercial Futura S/A e as determinações fiscais vigentes sobre a contribuição da Cofins, no método não cumulativo, adotado pela Comercial Futura S/A no cálculo de sua contribuição para a Cofins.
O valor devido a esse título, referente ao mês de março de 2011, em reais, é
Venda de mercadorias para mercado interno R$ 1.000.000,00
Devolução de vendas feitas pelos clientes R$ 120.000,00
Descontos incondicionais concedidos a clientes R$ 80.000,00
Descontos concedidos a clientes por pagamentos realizados antes do vencimento R$ 50.000,00
Recebimento de juros sobre o capital próprio R$ 100.000,00
Considere somente as informações recebidas da Comercial Futura S/A e as determinações fiscais vigentes sobre a contribuição da Cofins, no método não cumulativo, adotado pela Comercial Futura S/A no cálculo de sua contribuição para a Cofins.
O valor devido a esse título, referente ao mês de março de 2011, em reais, é
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Contábil |
Q154743
Contabilidade Geral
A Lei Societária, após as alterações feitas até 2010, define, com clareza, por meio da Demonstração do Resultado do Exercício (DRE), o conceito de Lucro Líquido, estabelecendo os critérios de classificação de certas despesas, inclusive do Imposto de Renda e das participações, quando for o caso.
O Lucro ou Prejuízo Líquido apurado na DRE é o denominado
O Lucro ou Prejuízo Líquido apurado na DRE é o denominado
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
Correios
Prova:
CESPE - 2011 - Correios - Analista de Correios - Contador |
Q111323
Contabilidade Geral
Texto associado
Considerando que determinada empresa tenha vendido, à vista, um
bem de seu ativo imobilizado por R$ 34.500,00, e sabendo que esse
bem, quando adquirido, há três anos e sete meses, possuía vida útil
remanescente de dez anos e foi registrado pelo custo de
R$ 54.000,00, julgue os itens que se seguem.
bem de seu ativo imobilizado por R$ 34.500,00, e sabendo que esse
bem, quando adquirido, há três anos e sete meses, possuía vida útil
remanescente de dez anos e foi registrado pelo custo de
R$ 54.000,00, julgue os itens que se seguem.
Na demonstração de resultados do exercício, segundo previsão da Lei n. o 6.404/1976 (Lei das Sociedades por Ações) e suas atualizações, o resultado obtido na alienação do imobilizado deverá ser registrado como outras receitas e servirá de base para a apuração do resultado antes dos tributos.
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105535
Contabilidade Geral
As informações sobre o desempenho da empresa são fornecidas, basicamente, pela demonstração
Ano: 2011
Banca:
FCC
Órgão:
TRE-RN
Prova:
FCC - 2011 - TRE-RN - Analista Judiciário - Contabilidade |
Q105267
Contabilidade Geral
A Cia. Esmeralda recolhe a Contribuição Social sobre o Lucro Líquido com base no resultado presumido. No 1o trimestre de 2010, foram extraídos os seguintes dados de sua escrituração contábil, em R$:
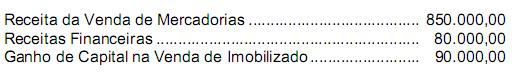
Com base nessas informações, o valor da CSLL devida nesse trimestre pela Companhia montou a, em R$,
Com base nessas informações, o valor da CSLL devida nesse trimestre pela Companhia montou a, em R$,
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Técnico de Contabilidade - Específicos |
Q104233
Contabilidade Geral
Texto associado
Com base na Lei n.º 6.404/1976 e em alterações posteriores, julgue
os itens subsequentes.
os itens subsequentes.
A demonstração do resultado de exercício evidencia que, para a apuração do lucro bruto, deve-se fazer a subtração das despesas gerais e administrativas.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Técnico de Contabilidade - Específicos |
Q104221
Contabilidade Geral
Texto associado
Considere que o sistema contábil da empresa comercial Zeta S.A.
tenha se extraviado logo no primeiro exercício de constituição da
empresa, fundada em 1.º de março de x10, e que as seguintes
informações tenham sido recuperadas para a reconstituição do
balancete de verificação e elaboração das demonstrações contábeis
a serem levantadas em 31/12/x10.

Sabendo que não foram consideradas possíveis participações ou
destinações para o lucro, julgue os itens de 5 a 9 com base nas
informações acima.
tenha se extraviado logo no primeiro exercício de constituição da
empresa, fundada em 1.º de março de x10, e que as seguintes
informações tenham sido recuperadas para a reconstituição do
balancete de verificação e elaboração das demonstrações contábeis
a serem levantadas em 31/12/x10.
Sabendo que não foram consideradas possíveis participações ou
destinações para o lucro, julgue os itens de 5 a 9 com base nas
informações acima.
O total do ativo é igual a R$ 68.000.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Técnico de Contabilidade - Específicos |
Q104220
Contabilidade Geral
Texto associado
Considere que o sistema contábil da empresa comercial Zeta S.A.
tenha se extraviado logo no primeiro exercício de constituição da
empresa, fundada em 1.º de março de x10, e que as seguintes
informações tenham sido recuperadas para a reconstituição do
balancete de verificação e elaboração das demonstrações contábeis
a serem levantadas em 31/12/x10.
Sabendo que não foram consideradas possíveis participações ou
destinações para o lucro, julgue os itens de 5 a 9 com base nas
informações acima.
tenha se extraviado logo no primeiro exercício de constituição da
empresa, fundada em 1.º de março de x10, e que as seguintes
informações tenham sido recuperadas para a reconstituição do
balancete de verificação e elaboração das demonstrações contábeis
a serem levantadas em 31/12/x10.
Sabendo que não foram consideradas possíveis participações ou
destinações para o lucro, julgue os itens de 5 a 9 com base nas
informações acima.
O resultado antes da dedução do imposto de renda e da contribuição social sobre o lucro é igual a R$ 7.000.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Analista Judiciário - Contabilidade - Específicos |
Q103690
Contabilidade Geral
Texto associado
À luz da legislação do imposto de renda retido na fonte, julgue os
itens que se seguem.
itens que se seguem.
O imposto de renda a recolher, correspondente à retenção na fonte sobre pagamentos efetuados pela empresa a terceiros, a título de serviços prestados, constitui despesa operacional, dedutível na apuração do lucro real.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Analista Judiciário - Contabilidade - Específicos |
Q103678
Contabilidade Geral
Texto associado
Suponha que uma empresa comercial tenha apresentado, ao final do
exercício, entre outros, os seguintes saldos (em R$ 1.000,00):
• vendas de mercadorias: 2.500 *
• receita de prestação de serviços: 800 *
• descontos concedidos a grandes clientes: 100
• descontos por pagamentos antecipados: 75
• IPI sobre vendas: 180
• ICMS sobre vendas: 240
• ISS sobre serviços prestados: 40
• comissões sobre vendas: 125
* Incluídos os impostos calculados “por dentro”.
Considerando os dados acima, julgue os itens sequentes.
exercício, entre outros, os seguintes saldos (em R$ 1.000,00):
• vendas de mercadorias: 2.500 *
• receita de prestação de serviços: 800 *
• descontos concedidos a grandes clientes: 100
• descontos por pagamentos antecipados: 75
• IPI sobre vendas: 180
• ICMS sobre vendas: 240
• ISS sobre serviços prestados: 40
• comissões sobre vendas: 125
* Incluídos os impostos calculados “por dentro”.
Considerando os dados acima, julgue os itens sequentes.
O faturamento bruto da empresa foi de R$ 3.300.000,00.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Analista Judiciário - Contabilidade - Específicos |
Q103677
Contabilidade Geral
Texto associado
Suponha que uma empresa comercial tenha apresentado, ao final do
exercício, entre outros, os seguintes saldos (em R$ 1.000,00):
• vendas de mercadorias: 2.500 *
• receita de prestação de serviços: 800 *
• descontos concedidos a grandes clientes: 100
• descontos por pagamentos antecipados: 75
• IPI sobre vendas: 180
• ICMS sobre vendas: 240
• ISS sobre serviços prestados: 40
• comissões sobre vendas: 125
* Incluídos os impostos calculados “por dentro”.
Considerando os dados acima, julgue os itens sequentes.
exercício, entre outros, os seguintes saldos (em R$ 1.000,00):
• vendas de mercadorias: 2.500 *
• receita de prestação de serviços: 800 *
• descontos concedidos a grandes clientes: 100
• descontos por pagamentos antecipados: 75
• IPI sobre vendas: 180
• ICMS sobre vendas: 240
• ISS sobre serviços prestados: 40
• comissões sobre vendas: 125
* Incluídos os impostos calculados “por dentro”.
Considerando os dados acima, julgue os itens sequentes.
A receita líquida das vendas de mercadorias e das prestações de serviços foi de R$ 2.920.000,00.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Analista Judiciário - Contabilidade - Específicos |
Q103674
Contabilidade Geral
Texto associado
Julgue os próximos itens no que concerne à legislação e à doutrina
contábil aplicáveis no âmbito da contabilidade comercial.
contábil aplicáveis no âmbito da contabilidade comercial.
Certas mutações que afetam o patrimônio líquido não são reconhecidas na demonstração do resultado do exercício e constituem outros resultados abrangentes, objeto de uma nova demonstração contábil. É o caso da realização da reserva de reavaliação, que deve ser transferida para reserva de retenção de lucros ou compensada com prejuízos acumulados.
Q91425
Contabilidade Geral
Texto associado
Com respeito às características das demonstrações contábeis,
segundo a legislação e normatização vigentes, julgue os itens a
seguir.
segundo a legislação e normatização vigentes, julgue os itens a
seguir.
O resultado da entidade em determinado período é apresentado na demonstração do resultado do exercício, que é uma demonstração dedutiva e dinâmica.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TRE-ES
Prova:
CESPE - 2011 - TRE-ES - Técnico de Contabilidade |
Q90417
Contabilidade Geral
Texto associado
Acerca de demonstração do resultado do exercício, julgue os itens
a seguir.
a seguir.
Os tributos correntes ou diferidos são reconhecidos fora do resultado quando se referirem a itens que também sejam reconhecidos fora do resultado no mesmo período ou em período diferente. Deste modo, poderão ser demonstrados em outros resultados abrangentes ou diretamente no patrimônio líquido.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TRE-ES
Prova:
CESPE - 2011 - TRE-ES - Técnico de Contabilidade |
Q90416
Contabilidade Geral
Texto associado
Acerca de demonstração do resultado do exercício, julgue os itens
a seguir.
a seguir.
A contribuição para o PIS/PASEP e a COFINS podem ser classificadas, seja no regime cumulativo, seja no não cumulativo, como deduções das vendas ou como despesas administrativas, tanto do ponto de vista de legislação comercial como da tributação.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TRE-ES
Prova:
CESPE - 2011 - TRE-ES - Técnico de Contabilidade |
Q90415
Contabilidade Geral
Texto associado
Acerca de demonstração do resultado do exercício, julgue os itens
a seguir.
a seguir.
Nas vendas a prazo, o valor justo da receita a valor presente toma por base a taxa de juros imputada. Essa taxa é aquela que, aplicada ao valor a vista, corresponde ao valor financiado.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TRE-ES
Prova:
CESPE - 2011 - TRE-ES - Técnico de Contabilidade |
Q90414
Contabilidade Geral
Texto associado
Acerca de demonstração do resultado do exercício, julgue os itens
a seguir.
a seguir.
Entre as circunstâncias que possibilitam a exclusão de determinados itens dos resultados líquidos do período, incluem-se a correção de erros e o efeito de alterações nas políticas contábeis.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TRE-ES
Prova:
CESPE - 2011 - TRE-ES - Técnico de Contabilidade |
Q90413
Contabilidade Geral
Texto associado
Acerca de demonstração do resultado do exercício, julgue os itens
a seguir.
a seguir.
A subconta INSS, do agrupamento das despesas com pessoal, compreende o total dos recolhimentos de responsabilidade da empresa efetuados ao INSS, e constantes de seu passivo.

 Conheça nossos planos